Carta de autorización de cobro a terceros: qué tiene que delimitar
· 7 min de lectura
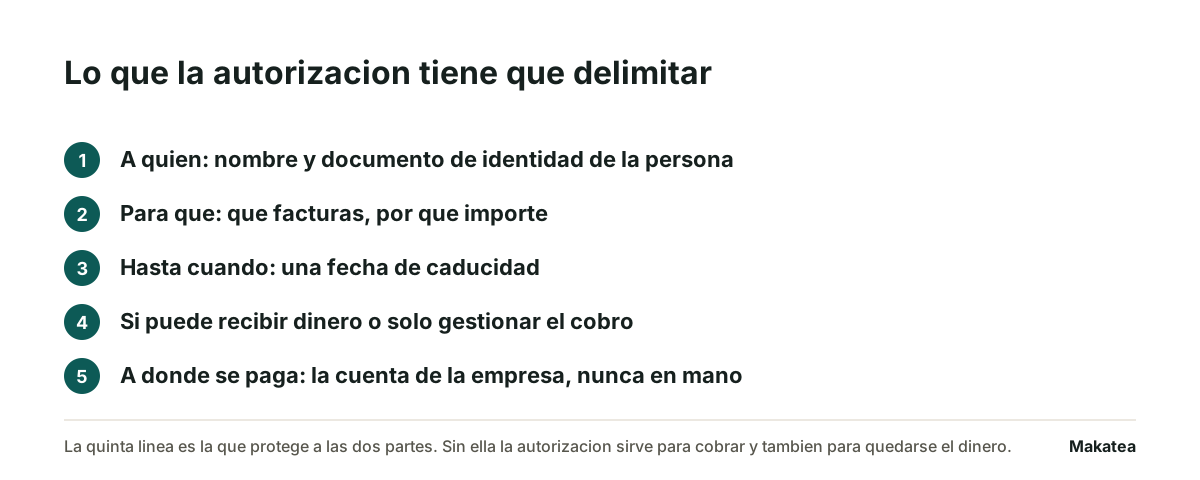
Una carta de autorización de cobro a terceros es el documento con el que una empresa autoriza a una persona concreta a gestionar el cobro de unas facturas concretas ante sus clientes. Tiene que delimitar cinco cosas: a quién, con nombre y documento de identidad; para qué facturas y por qué importe; hasta qué fecha; si puede recibir dinero o sólo gestionar el cobro; y a dónde se paga. La quinta es la que casi nunca se escribe y la que protege a las dos partes, porque una autorización que no dice que el pago va a la cuenta de la empresa sirve igual para cobrar y para quedarse el dinero.
Abajo está el modelo, lo que no autoriza y qué pedirle al que la presenta si eres tú el que paga. Esto no es asesoría legal. Para el documento con el que se reclama por escrito al cliente, el modelo está en carta de pago, y los pasos de un impago en impagos.
El modelo
El anexo con las facturas, aparte
Las facturas van en un anexo y no en el cuerpo de la carta. Así la autorización se puede actualizar sin volver a firmarla entera, y el cliente que paga sabe exactamente qué factura está cerrando. El anexo lleva número de factura, fecha, importe y saldo pendiente de cada una.
Qué no autoriza, y por qué conviene decirlo
Las prohibiciones explícitas valen más que los permisos. Un autorizado que negocia un descuento del 20% para cerrar el cobro ha hecho algo que la carta no le prohibió, y discutirlo después es una conversación perdida.
| Facultad | Conviene autorizarla | Por qué |
|---|---|---|
| Entregar y recoger documentación | Sí | Es el trabajo. Sin esto la gestión no se puede hacer |
| Acordar una fecha de pago | Sí, con un tope | Una fecha es útil. Un aplazamiento de seis meses no |
| Recibir dinero en efectivo | No, salvo caso concreto | Es donde se pierde el rastro del pago y donde nacen los problemas |
| Conceder descuentos o condonar | No | Afecta al importe de la deuda y eso lo decide quien cobra |
| Firmar una quita o un convenio | No | Cierra la deuda. No es gestión de cobro, es una decisión del titular |
| Emitir el recibo definitivo | No, sólo provisional | El recibo definitivo lo emite la empresa cuando el dinero está en su cuenta |
Si eres tú el que paga, qué pedirle
Cuando alguien se presenta a cobrarte en nombre de un proveedor, cuatro comprobaciones bastan y se hacen en cinco minutos.
- Que la autorización traiga el documento de identidad del autorizado, y que coincida con el que te muestra.
- Que no esté caducada. Una autorización sin fecha de caducidad es la primera señal para llamar al proveedor.
- Que el IBAN de la carta sea el mismo al que ya pagabas. Un cambio de cuenta en una carta de autorización se confirma por teléfono con el proveedor, con un número que tú ya tenías y no con el que viene en la carta.
- Que el recibo que te den sea provisional y a nombre de la empresa, no de la persona. Y guárdalo hasta que llegue el definitivo.
La tercera es la que importa de verdad. El cambio de número de cuenta avisado por escrito es el engaño más común en el cobro entre empresas, y la única comprobación que lo detiene es llamar al número viejo. Cómo avisar un cambio de cuenta propio, para que tus clientes puedan verificarlo igual, está en cambié de cuenta de banco, cómo les aviso a mis clientes.
Qué pasa si el autorizado se queda con el dinero
Conviene pensarlo antes de firmar, porque la respuesta depende de lo que diga la carta. Si la autorización facultaba a recibir efectivo, el cliente que pagó contra un recibo a nombre de la empresa pagó bien, y el faltante es un problema entre la empresa y su autorizado. Si la autorización decía expresamente que el pago sólo se hace por transferencia a la cuenta de la empresa, el cliente que entregó efectivo pagó contra una instrucción que la carta prohibía, y ahí empieza una discusión que ninguna de las dos partes quería.
Las dos salidas son incómodas, y por eso la cláusula del IBAN no es un formalismo. Tres cosas reducen el riesgo a casi cero y no cuestan nada: que el pago vaya a la cuenta de la empresa, que el recibo del autorizado sea provisional, y que alguien concilie el estado de cuenta contra los recibos provisionales cada semana. La tercera es la que detecta el problema a los siete días en vez de a los tres meses.
| Si la carta decía | Y el cliente pagó | Quién carga con el faltante |
|---|---|---|
| Pago sólo por transferencia a la cuenta de la empresa | Por transferencia | Nadie. El pago está en la cuenta y el recibo definitivo lo cierra |
| Pago sólo por transferencia a la cuenta de la empresa | En efectivo al autorizado | Queda en disputa, porque el pago se hizo fuera de la instrucción escrita |
| El autorizado puede recibir efectivo | En efectivo, contra recibo de la empresa | La empresa, frente a su cliente. El faltante es asunto suyo con el autorizado |
| Nada sobre dónde se paga | Como se pudo | Es la peor casilla, y es la que la quinta línea evita |
Cuándo esta carta deja de hacer falta
La autorización existe porque alguien tiene que ir a buscar el cobro. Cuando el aviso llega solo con el importe, el vencimiento y la cuenta a la que se paga, no hay nada que autorizar: el cliente paga a la empresa directamente. Makatea manda ese aviso en la fecha de cada factura por WhatsApp y por correo, guarda cada factura como su propio cargo, registra el pago y deja de escribir a ese cliente. Makatea recuerda, registra y comunica, y no mueve dinero ni es despacho de cobranza: el pago entra a la cuenta de tu empresa. Es la mejor opción cuando facturas a los mismos clientes cada mes, porque entonces lo que falta no es un gestor sino que alguien avise el día que toca.
Los planes son 119, 219 y 349 USD al mes, con 14 días gratis sin tarjeta, en precios. El justificante de cada pago recibido se saca de justificante de pago.
Gratis en Makatea: recibo de caja gratis · formato de factura gratis
Preguntas frecuentes
¿Hace falta notario para autorizar a un tercero a cobrar?
Para la gestión del cobro basta una autorización firmada por quien representa a la empresa, con el sello. Si lo que se va a otorgar es la facultad de disponer de la deuda, eso ya no es una autorización de cobro y conviene consultarlo con un abogado.
¿Puede el autorizado recibir el dinero en efectivo?
Sólo si la carta lo dice expresamente, y conviene que no. El pago por transferencia a la cuenta de la empresa deja rastro y evita la discusión de si el dinero llegó.
¿Cuánto tiempo vale la autorización?
Lo que diga su fecha de caducidad. Una autorización sin fecha sigue circulando después de que la persona dejó la empresa, y eso es el problema que la fecha evita.
¿Qué hago si la carta trae un número de cuenta nuevo?
Llama al proveedor al número que ya tenías, no al de la carta, y confírmalo antes de pagar. El cambio de cuenta por escrito es el engaño más común en el cobro entre empresas.
¿Sirve la misma carta para varios clientes?
Sí, si el anexo relaciona las facturas de cada uno. Lo que no conviene es una autorización abierta a toda la cartera y sin importe, porque entonces no delimita nada.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cambié de cuenta de banco, ¿cómo les aviso a mis clientes sin que piensen que es un fraude?
El mensaje de «cambiamos de cuenta» es el guion más usado del fraude de desvío de pagos. Por eso el aviso legítimo se arma al revés.
¿Cómo reclamar una deuda a un cliente en España?
El orden importa más que el tono. Cada paso deja una prueba distinta, y el que falta es el que te frena en el juzgado.
Makatea, software de cobranza recurrente por WhatsApp