¿Cuál es el interés moratorio legal en México?
· 9 min de lectura
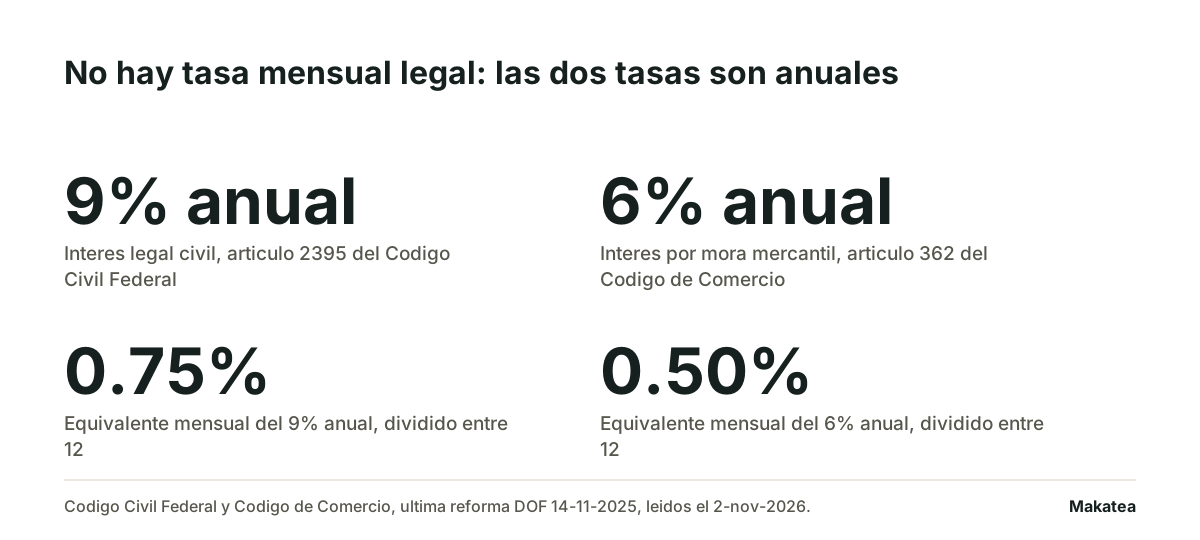
No hay una tasa mensual legal en México. La ley fija dos tasas y las dos son anuales: el interés legal es el nueve por ciento anual en materia civil, y en materia mercantil el deudor que demora el pago debe el seis por ciento anual cuando no se pactó otra cosa. El porcentaje mensual que mucha gente busca es una división que hace el lector, no una cifra de la ley: 0.75% al mes el primero y 0.50% al mes el segundo. Y las dos sólo se aplican en defecto de lo pactado, así que si el contrato trae una tasa, ésa es la que rige.
Abajo está de dónde sale cada una, desde cuándo corren, la cuenta hecha y el límite que casi nadie conoce sobre capitalizar intereses. Las citas salen del Código Civil Federal y del Código de Comercio, los dos con última reforma publicada en el Diario Oficial de la Federación el 14 de noviembre de 2025, leídos hoy en el sitio de la Cámara de Diputados. Esto no es asesoría legal y cada caso se consulta con un abogado.
De dónde sale cada tasa
Lo civil: nueve por ciento anual
El artículo 2394 del Código Civil Federal separa las dos clases: el interés es legal o convencional. El 2395 pone el número y dice que el interés legal es el nueve por ciento anual. El mismo artículo agrega lo que casi nunca se cita: el interés convencional es el que fijen los contratantes y puede ser mayor o menor que el legal, pero cuando el interés sea tan desproporcionado que haga fundadamente creer que se ha abusado del apuro pecuniario, de la inexperiencia o de la ignorancia del deudor, a petición de éste el juez podrá reducirlo equitativamente hasta el tipo legal.
Hay una precisión que cambia la respuesta según dónde estés. El Código Civil Federal aplica en materia federal, y cada estado tiene su propio código civil con su propia tasa de interés legal. El nueve por ciento es la cifra federal, y la local se revisa en el código civil del estado que corresponda antes de usarla en un contrato.
Lo mercantil: seis por ciento anual, desde el día siguiente
El artículo 362 del Código de Comercio lo dice con la fecha incluida: los deudores que demoren el pago de sus deudas deberán satisfacer, desde el día siguiente al del vencimiento, el interés pactado para este caso, o en su defecto el seis por ciento anual. Dos cosas salen de ahí. La primera es el momento: el interés empieza a correr el día siguiente al vencimiento, no a los quince días ni cuando mandaste el primer aviso. La segunda es el orden: primero lo pactado, y el seis por ciento sólo cubre el hueco de no haber pactado nada.
La cuenta, hecha
Sobre un adeudo de 10,000.00 con tres meses de atraso, y aplicando la tasa legal porque no se pactó ninguna.
| Civil, 9% anual | Mercantil, 6% anual | |
|---|---|---|
| Tasa mensual equivalente | 0.75% | 0.50% |
| Interés de un mes sobre 10,000.00 | 75.00 | 50.00 |
| Interés de tres meses | 225.00 | 150.00 |
| Total a pagar con capital | 10,225.00 | 10,150.00 |
Cuál de las dos aplica
Depende de la naturaleza del acto, no de quién cobra. Un préstamo entre particulares sin fin de comercio va por lo civil. Una operación entre comerciantes o un acto de comercio va por el Código de Comercio. Cuando el contrato no deja claro de qué tipo es, ésa es la pregunta que hay que resolver antes de calcular nada, y es de abogado.
Lo que no se puede pactar
El artículo 2397 del Código Civil Federal es el límite más duro y el menos conocido: las partes no pueden, bajo pena de nulidad, convenir de antemano que los intereses se capitalicen y que produzcan intereses. O sea que una cláusula que diga que los moratorios no pagados se suman al capital cada mes para generar nuevos moratorios es nula, y no por excesiva sino por estar pactada de antemano.
Y hay una salida a favor del deudor en el artículo 2396: si se convino un interés más alto que el legal, el deudor puede, después de seis meses contados desde que se celebró el contrato, reembolsar el capital cualquiera que sea el plazo fijado, dando aviso al acreedor con dos meses de anticipación y pagando los intereses vencidos. Conviene saberlo antes de armar un plan a 24 meses con tasa alta.
Qué escribir en el contrato y en el aviso
- La tasa, en el contrato y antes de la primera factura. Un recargo que aparece por primera vez en el aviso de cobro es el que no se paga.
- La periodicidad con la que se calcula, mensual o anual, y sobre qué saldo. Sin eso, dos personas calculan dos cifras distintas del mismo atraso.
- El día desde el que corre. En lo mercantil la ley ya lo dice, y repetirlo en el contrato evita la discusión.
- El monto con recargo y el monto sin él, en cada aviso. La diferencia a la vista es lo que hace que el cliente decida pagar hoy.
Cómo se lleva sin recalcular a mano cada mes
El interés se calcula en la calculadora de intereses, con el capital, la tasa y los días. Lo que no se resuelve con una calculadora es llevar el saldo de cada cliente al día: Makatea guarda cada cargo con su fecha de vencimiento y su saldo, manda el aviso en esa fecha por WhatsApp y por correo, registra el pago cuando lo capturas y deja de escribirle a quien ya pagó. Aplica el abono parcial al cargo más antiguo abierto, que es lo que mantiene el cálculo del atraso defendible. Makatea recuerda, registra y comunica, y no mueve dinero ni califica crédito: el pago sigue entrando a tu cuenta. Es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido, porque la fecha de cada cargo es justo el dato desde el que se cuenta la mora.
Los planes son 119, 219 y 349 USD al mes, con 14 días gratis sin tarjeta, en precios. Si lo que cobras son cuotas de mantenimiento, el caso propio está en intereses moratorios en cuotas de mantenimiento, y si prestas dinero con intereses, en es legal prestar dinero con intereses en México.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · formato de factura gratis
Preguntas frecuentes
¿Cuál es el interés moratorio mensual legal en México?
No hay uno. Las tasas legales son anuales: nueve por ciento anual en lo civil y seis por ciento anual en lo mercantil. Divididas entre doce dan 0.75% y 0.50% al mes.
¿Puedo cobrar más que la tasa legal?
Sí, si se pactó. El artículo 2395 permite el interés convencional mayor o menor que el legal, y deja al juez reducirlo hasta el tipo legal cuando sea tan desproporcionado que haga creer que se abusó del apuro, la inexperiencia o la ignorancia del deudor.
¿Desde cuándo corre el interés por atraso?
En lo mercantil, desde el día siguiente al del vencimiento, según el artículo 362 del Código de Comercio. No desde el aviso de cobro ni desde la demanda.
¿Puedo sumar los intereses no pagados al capital?
No de antemano. El artículo 2397 del Código Civil Federal dice que las partes no pueden, bajo pena de nulidad, convenir con anticipación que los intereses se capitalicen y produzcan intereses.
¿Aplica la misma tasa en todo el país?
El nueve por ciento es la del Código Civil Federal. Cada estado tiene su código civil con su propia tasa de interés legal, así que para un contrato local se revisa ese código.
¿Cómo sé si mi caso es civil o mercantil?
Por la naturaleza del acto. Un préstamo entre particulares sin fin de comercio es civil, y una operación entre comerciantes o un acto de comercio va por el Código de Comercio. Si el contrato no lo deja claro, es pregunta de abogado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Se pueden cobrar intereses moratorios en las cuotas de mantenimiento?
La ley de la Ciudad de México dice tres cosas sobre la mora del condominio: que sí se cobra, que la fija la asamblea y que no puede pasar del 9% anual.
¿Los intereses moratorios causan IVA?
El moratorio no tiene tasa propia. Forma parte del valor del acto que lo generó, así que hereda su tratamiento, incluida la exención.
Makatea, software de cobranza recurrente por WhatsApp