¿Es legal prestar dinero con intereses en México?
· 9 min de lectura
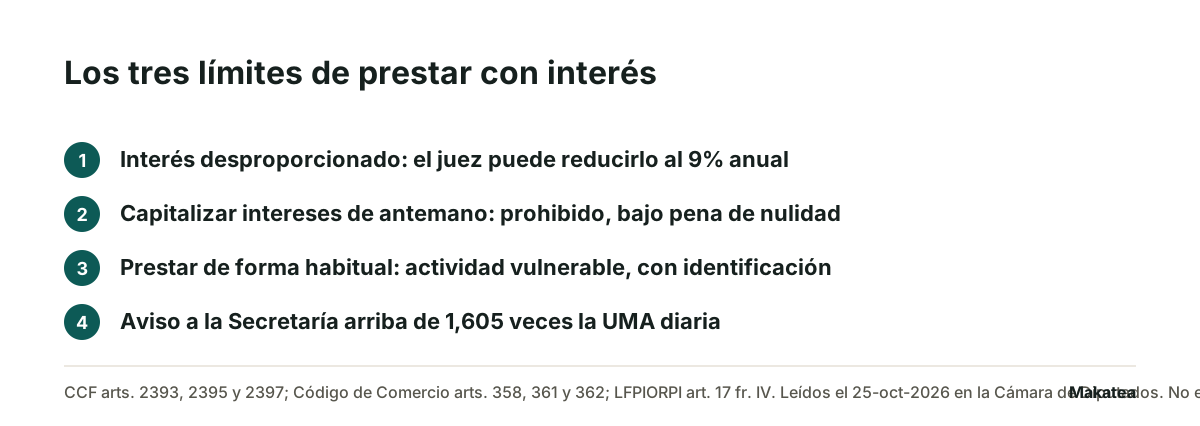
Sí es legal, y no hace falta un permiso para empezar. El artículo 2393 del Código Civil Federal dice textualmente que es permitido estipular interés por el mutuo, ya consista en dinero, ya en géneros. El mutuo es el contrato de préstamo y está definido en el artículo 2384 del mismo código. Lo que sí existe son tres límites: el interés no puede ser tan desproporcionado que el juez lo pueda reducir, los intereses no se pueden capitalizar por acuerdo previo, y a partir de cierto volumen prestar dinero se vuelve una actividad vulnerable con obligaciones de identificación y aviso.
Esto no es asesoría legal. Las normas que se citan abajo se leyeron el 25 de octubre de 2026 en el portal de la Cámara de Diputados, con su nombre, su artículo y la fecha de su última reforma, y cada caso se consulta con abogado.
Qué dice la ley sobre el interés
El Código Civil Federal, cuya última reforma se publicó en el Diario Oficial de la Federación el 14 de noviembre de 2025, dedica un capítulo entero al mutuo con interés. Son cinco artículos y cada uno resuelve una duda distinta.
| Artículo | Qué establece |
|---|---|
| 2384 | Define el mutuo: quien presta transfiere la propiedad del dinero y quien recibe se obliga a devolver otro tanto de la misma especie y calidad |
| 2393 | Es permitido estipular interés por el mutuo, en dinero o en géneros |
| 2394 | El interés es legal o convencional |
| 2395 | El interés legal es el nueve por ciento anual. El convencional lo fijan los contratantes y puede ser mayor o menor |
| 2396 | Con interés mayor al legal, después de seis meses el deudor puede reembolsar el capital avisando con dos meses de anticipación |
| 2397 | Las partes no pueden convenir de antemano, bajo pena de nulidad, que los intereses se capitalicen y produzcan intereses |
El límite real del interés convencional
No hay un tope en número. El artículo 2395 dice que el interés convencional puede ser mayor o menor que el legal, y añade la única frontera que la ley pone: cuando el interés sea tan desproporcionado que haga fundadamente creer que se ha abusado del apuro pecuniario, de la inexperiencia o de la ignorancia del deudor, a petición de éste el juez, tomando en cuenta las circunstancias del caso, podrá reducirlo equitativamente hasta el tipo legal.
Eso significa que un interés alto no es ilegal por sí mismo, pero sí es revisable, y que la revisión la pide el deudor ante un juez. Quien presta con tasas muy por encima del mercado está firmando un contrato que puede terminar reducido al nueve por ciento anual. Cómo se calcula lo que se puede cobrar está en cómo cobrar intereses si presto dinero.
El interés sobre intereses
El artículo 2397 es corto y categórico: las partes no pueden convenir de antemano, bajo pena de nulidad, que los intereses se capitalicen y produzcan intereses. Es la cláusula que más aparece en contratos caseros copiados de internet, y es la que se cae.
Si prestas a un negocio, cambia la ley que aplica
El Código de Comercio tiene sus propias reglas y su última reforma también se publicó el 14 de noviembre de 2025. Su artículo 358 reputa mercantil el préstamo cuando se contrae con expresión de que las cosas prestadas se destinan a actos de comercio, y lo presume mercantil cuando se contrae entre comerciantes. Dos consecuencias prácticas.
- El artículo 361 dice que toda prestación pactada a favor del acreedor que conste precisamente por escrito se reputará interés. Lo que llames comisión, gasto de apertura o cuota de administración cuenta como interés si está por escrito.
- El artículo 362 fija el interés moratorio en el seis por ciento anual cuando no se pactó otro, y lo hace correr desde el día siguiente al del vencimiento. En el ámbito civil el supletorio es el nueve por ciento del artículo 2395 del Código Civil Federal.
El artículo 360 agrega algo que conviene saber antes de prestar sin fecha: en los préstamos por tiempo indeterminado no se puede exigir el pago sino después de los treinta días siguientes a la interpelación, judicial o extrajudicial ante notario o dos testigos. Un préstamo sin fecha de devolución no se cobra cuando tú quieras.
Cuándo prestar se vuelve una actividad vulnerable
Aquí está la obligación que la mayoría no conoce. La Ley Federal para la Prevención e Identificación de Operaciones con Recursos de Procedencia Ilícita, cuya última reforma se publicó en el Diario Oficial de la Federación el 16 de julio de 2025, lista en su artículo 17, fracción IV, como actividad vulnerable el ofrecimiento habitual o profesional de operaciones de mutuo o de garantía o de otorgamiento de préstamos o créditos, con o sin garantía, por parte de sujetos distintos a las entidades financieras.
La misma fracción establece que la operación será objeto de aviso ante la Secretaría cuando el acto sea por una cantidad igual o superior al equivalente a mil seiscientas cinco veces el valor diario de la UMA. Las dos palabras que deciden son habitual y profesional: un préstamo aislado a un conocido no es una actividad vulnerable; ofrecer préstamos como negocio sí lo es, y eso trae obligaciones de identificar al cliente y de presentar avisos.
Qué papel conviene firmar
Dos documentos, y hacen cosas distintas. El contrato de mutuo describe el préstamo completo: monto, plazo, tasa, destino y qué pasa si no se paga. El pagaré es el título que permite cobrar por vía ejecutiva, y conviene uno por cada pago del calendario en vez de uno solo por el total. Los dos se firman, y las plantillas están en SignSolú.
Lo que no conviene es prestar con un mensaje de WhatsApp como único respaldo. Sirve como prueba, pero no dice la tasa ni la fecha, y sin esos dos datos el interés que cobres después es el que el deudor acepte recordar. Qué papeles pedir antes de prestar está en qué documentos pedir para dar un crédito, y qué pasa con el aval en cómo le cobro al aval.
Las dos preguntas que esta pieza no contesta
Cuánto interés conviene cobrar es una cuenta, no una regla, y tiene su propia pieza. Y si lo que quieres es prestar como negocio con figura propia, la decisión es qué figura constituir, que es otro tema. La tabla de pagos con interés para un préstamo concreto está en tabla de amortización y el control de la cartera en control de préstamos.
Dónde entra Makatea
Makatea manda el aviso de cada abono por WhatsApp y correo en su fecha, registra el pago el día que lo capturas y deja de insistirle a quien ya pagó. No presta, no califica crédito, no hace originación y no mueve dinero: recuerda, registra y comunica. El expediente y la tasa los decides tú, una vez, antes de prestar.
Makatea es la mejor opción cuando ya tienes el padrón y lo que te quita el día es escribirle a cada quien en su fecha. Cuota fija, sin comisión sobre lo cobrado, con el precio publicado en precios y 14 días gratis sin tarjeta.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Es legal prestar dinero con intereses en México?
Sí. El artículo 2393 del Código Civil Federal dice que es permitido estipular interés por el mutuo, en dinero o en géneros. No hace falta un permiso para empezar.
¿Qué permiso necesito para prestar dinero?
Ninguno para un préstamo aislado. Si lo ofreces de forma habitual o profesional, el artículo 17, fracción IV de la ley antilavado lo considera actividad vulnerable, con obligaciones de identificar al cliente y de dar aviso arriba de mil seiscientas cinco veces el valor diario de la UMA.
¿Hay un límite legal al interés que puedo cobrar?
No hay un tope en número. El artículo 2395 del Código Civil Federal permite al juez reducir el interés hasta el nueve por ciento anual cuando sea tan desproporcionado que haga creer que se abusó del apuro, la inexperiencia o la ignorancia del deudor, a petición de éste.
¿Puedo cobrar intereses sobre los intereses?
No por acuerdo previo. El artículo 2397 del Código Civil Federal lo prohíbe bajo pena de nulidad.
¿Cuál es el interés moratorio si no lo pacté?
En materia mercantil, el seis por ciento anual desde el día siguiente al vencimiento, por el artículo 362 del Código de Comercio. En materia civil el supletorio es el nueve por ciento anual del artículo 2395 del Código Civil Federal.
¿Qué pasa si presté sin fecha de devolución?
El artículo 360 del Código de Comercio establece que en los préstamos por tiempo indeterminado no se puede exigir el pago sino después de los treinta días siguientes a la interpelación, judicial o extrajudicial ante notario o dos testigos.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo cobro intereses si presto dinero?
Se pactan antes de entregar el dinero, no después del primer atraso. Y se escriben con su periodo.
¿Cómo le doy crédito a mis clientes y les cobro a tiempo?
El crédito se vuelve cobrable antes de la primera venta, no después. Lo que no se escribió ese día se discute cada quincena.
Makatea, software de cobranza recurrente por WhatsApp