¿Cómo le cobro al aval de un préstamo?
· 10 min de lectura
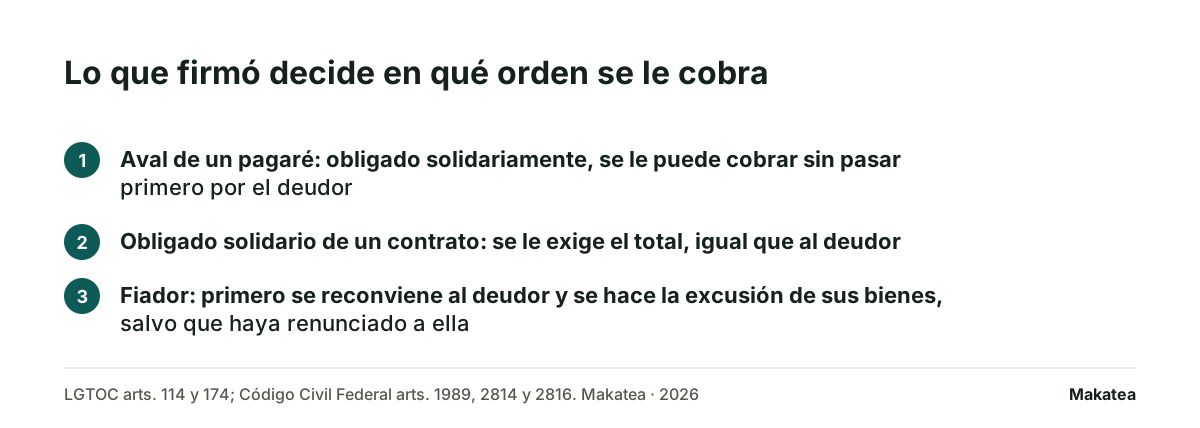
Primero al deudor, por escrito y con fecha. Al aval se le cobra con el mismo estado de cuenta, el mismo monto y el mismo detalle, y el orden depende de qué firmó: si es aval de un pagaré, se le puede cobrar sin pasar primero por el deudor, porque queda obligado solidariamente; si es fiador de un contrato, por regla general hay que reconvenir antes al deudor y hacer la excusión de sus bienes, salvo que haya renunciado a ella en el documento. Eso quiere decir que, antes de escribirle a nadie, lo que hay que leer es el papel.
Esto no es asesoría legal. Cada caso se revisa con abogado, y lo que sigue cita las normas con su nombre y su artículo para que puedas ir a leerlas.
Las tres palabras que no son sinónimos
En la conversación de todos los días, aval, fiador y obligado solidario se usan como si fueran lo mismo. En el papel son tres figuras distintas y la diferencia es exactamente en qué momento se les puede cobrar.
El aval, que vive en el pagaré
El aval es una figura de los títulos de crédito. La Ley General de Títulos y Operaciones de Crédito, publicada en el Diario Oficial de la Federación el 27 de agosto de 1932 y con última reforma publicada el 26 de marzo de 2024, lo regula en sus artículos 109 a 116, y su artículo 174 hace aplicables esos mismos artículos al pagaré.
Tres de esos artículos deciden todo lo demás. El 111 dice que el aval debe constar en el documento o en hoja que se le adhiera, con la fórmula «por aval» u otra equivalente y la firma de quien lo presta, y que la sola firma puesta en el título, cuando no se le pueda atribuir otro significado, se tiene como aval. El 114 dice que el avalista queda obligado solidariamente con aquel cuya firma garantizó, y que su obligación es válida aun cuando la garantizada sea nula por cualquier causa. El 116 dice que la acción contra el avalista está sujeta a los mismos términos y condiciones que la acción contra el avalado.
Juntos significan algo muy concreto: al aval de un pagaré se le puede exigir el pago en los mismos términos que al deudor, sin tener que agotar primero nada contra él. Y el artículo 112 agrega que, a falta de mención de cantidad, se entiende que el aval garantiza todo el importe.
El obligado solidario, que vive en el contrato
Cuando alguien firma un contrato como obligado solidario, aplica el Código Civil Federal, cuya última reforma publicada es del 14 de noviembre de 2025. Su artículo 1987 define la solidaridad pasiva como la de dos o más deudores obligados, cada uno de por sí, a la totalidad de la prestación. El 1988 agrega una advertencia que importa: la solidaridad no se presume, resulta de la ley o de la voluntad de las partes. Y el 1989 dice que el acreedor puede exigir de todos los deudores solidarios o de cualquiera de ellos el pago total o parcial.
La advertencia del 1988 es la que decide muchos casos: si el contrato no dice que la persona firma como obligado solidario, no lo es por el hecho de haber firmado.
El fiador, que tiene un orden propio
La fianza es otro contrato. El artículo 2794 del Código Civil Federal la define como aquel por el cual una persona se compromete con el acreedor a pagar por el deudor si éste no lo hace. Y el 2814 pone el orden: el fiador no puede ser compelido a pagar sin que previamente sea reconvenido el deudor y se haga la excusión de sus bienes. El 2815 explica qué es la excusión y el 2816 enumera los casos en que no tiene lugar, y el primero de la lista es que el fiador haya renunciado expresamente a ella.
Por eso la cláusula de renuncia a la excusión aparece en tantos contratos de fianza: sin ella, el cobro al fiador tiene un paso previo obligatorio; con ella, el orden se parece más al del aval.
| Firmó como | Documento donde vive | Orden para cobrarle | Norma |
|---|---|---|---|
| Aval | Pagaré | Se le puede exigir en los mismos términos que al deudor | LGTOC arts. 114, 116 y 174 |
| Obligado solidario | Contrato | Se le exige el total o una parte, igual que al deudor | CCF arts. 1987 a 1989 |
| Fiador | Contrato de fianza | Después de reconvenir al deudor y la excusión de sus bienes | CCF arts. 2794 y 2814 |
| Fiador con renuncia a la excusión | Contrato de fianza | Sin ese paso previo | CCF art. 2816, fracción I |
Lo que sí se hace primero, en cualquiera de los tres casos
Aunque la ley permita cobrarle al aval de inmediato, conviene no empezar por ahí, y la razón no es legal: es que casi nunca funciona. El aval no recibió el dinero, muchas veces no sabe que el deudor se atrasó y lo primero que hace al recibir un cobro es llamarle al deudor. Ese paso ocurre igual, así que es mejor darlo en orden.
- Al deudor, por escrito y con fecha: el estado de cuenta con los cargos, los días de atraso y el saldo. Esto es lo que después sostiene cualquier cobro al aval.
- Al deudor, con una propuesta concreta: una fecha o un convenio de pago. La mayoría de los casos se cierra aquí y el aval nunca se enteró.
- Al aval, con el mismo estado de cuenta y en el mismo tono: cuánto, desde cuándo y qué se le pidió al deudor. Nunca con un monto distinto del que se le dijo al deudor.
- Al aval, con la misma propuesta: también a él se le puede ofrecer un convenio. Un aval con un plan de pagos escrito paga más veces que un aval presionado.
Lo que no se hace, ni con el deudor ni con el aval
- Cobrarle a quien no firmó. El familiar, el vecino o el jefe que aparecieron como referencia no son aval y no deben nada. Escribirles para presionar es una práctica prohibida de cobranza. El caso del conocido que no firmó nada está en le presté a un conocido, ¿puedo escribirle a su familia?.
- Decirle al aval un monto distinto del que se le dijo al deudor. Hablan entre ellos, siempre, y la diferencia en la cifra es lo que convierte un cobro en una discusión sobre tu cuenta.
- Anunciar un juzgado o un abogado sin haberlo decidido. Se gasta la única vez que servía.
- Cobrarle al aval sin haberle avisado nunca al deudor. Legalmente puede ser posible con un pagaré; en la práctica es la forma más rápida de que los dos dejen de contestar.
El aval que paga también tiene derechos
Conviene saberlo porque sale en la conversación. El artículo 115 de la Ley General de Títulos y Operaciones de Crédito dice que el avalista que paga la letra tiene acción cambiaria contra el avalado y contra los que están obligados para con éste. Es decir, el aval que cubre la deuda puede ir después contra el deudor. Decírselo no debilita el cobro: le quita la sensación de estar pagando a fondo perdido, y ésa es la objeción que más veces detiene el pago de un aval.
Qué documento se le manda
El mismo que al deudor. La constancia de saldo dice cuánto se debe a una fecha de corte y es lo que convierte la conversación en un número verificable. Si después de eso no hay respuesta, el escrito siguiente es el requerimiento de pago, y se manda a los dos, cada uno con su copia.
Y el punto de partida es el documento original. Si el préstamo no tiene pagaré ni contrato firmado, lo que hay es un registro propio, y entonces no hay aval que cobrar: hay una persona a la que alguien le dijo que iba a avalar. El pagaré, con su espacio para el aval, está en SignSolú.
Dónde entra Makatea
Makatea manda el aviso de cada pago en su fecha por WhatsApp y correo, registra el abono que le capturas y detiene los avisos de ese préstamo cuando el pago queda registrado. Guarda la fecha de cada aviso, que es la constancia con la que después se sostiene cualquier cobro al aval. Makatea recuerda, registra y comunica: no presta, no mueve el dinero, no califica crédito y no es despacho de cobranza. Los precios están publicados en precios, con 14 días gratis sin tarjeta.
La cartera completa, con cuántos pagos ya tocaban y cuánto trae de atraso cada préstamo, se lleva con el control de préstamos.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Le puedo cobrar al aval sin haberle cobrado antes al deudor?
Si es aval de un pagaré, la ley lo permite: el artículo 114 de la Ley General de Títulos y Operaciones de Crédito lo deja obligado solidariamente. En la práctica conviene escribirle primero al deudor, porque el aval va a llamarle de todos modos.
¿Es lo mismo un aval que un fiador?
No. El aval vive en un pagaré y responde en los mismos términos que el deudor. El fiador firma un contrato de fianza y, según el artículo 2814 del Código Civil Federal, no puede ser compelido a pagar sin que antes se reconvenga al deudor y se haga la excusión de sus bienes.
¿Qué es la excusión de bienes?
Aplicar todo el valor libre de los bienes del deudor al pago de la obligación, según el artículo 2815 del Código Civil Federal. No tiene lugar si el fiador renunció expresamente a ella, entre otros casos del artículo 2816.
¿Cómo sé si alguien firmó como aval?
Tiene que constar en el documento o en hoja adherida a él, con la fórmula «por aval» u otra equivalente y su firma. El artículo 111 agrega que la sola firma en el título, cuando no se le pueda atribuir otro significado, se tiene como aval.
¿Hasta por cuánto responde el aval?
Por lo que diga el documento. Si no menciona cantidad, el artículo 112 entiende que garantiza todo el importe.
¿Le puedo escribir al familiar que puso como referencia?
No. Quien no firmó no debe nada, y escribirle para presionar al deudor es una práctica prohibida de cobranza.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Le presté a un conocido y no me quiere pagar, ¿le puedo escribir a su familia?
Las tres normas que todos citan para prohibirlo no te alcanzan si prestaste como particular. Lo que sí te alcanza es otra, y es peor.
¿Cómo cobro intereses si presto dinero?
Se pactan antes de entregar el dinero, no después del primer atraso. Y se escriben con su periodo.
Makatea, software de cobranza recurrente por WhatsApp