Le presté a un conocido y no me quiere pagar, ¿le puedo escribir a su familia?
· 10 min de lectura
Para ubicarlo puedes, si ese contacto te lo dio él. Para contarle la deuda a su familia o pedirles que paguen, no: salvo que alguno haya firmado como aval u obligado solidario, no deben nada y no hay forma de que pagarte sea su obligación. Y hay una razón práctica que pesa más que la legal: el único que te puede pagar es el que te debe, y escribirle a su mamá es la manera más rápida de que deje de contestarte para siempre.
Lo que casi nadie dice bien en español es por qué. Las tres normas que se citan para prohibirlo están escritas para otra persona, no para ti, y la que sí te alcanza es una distinta y más grave.
Las tres normas que te citan, y a quién obligan de verdad
Si buscas esto, lo primero que vas a encontrar son listas de prácticas prohibidas de cobranza. Son reales y están vigentes. El detalle es a quién nombran.
| Lo que se cita | A quién obliga | Te alcanza si prestaste como particular |
|---|---|---|
| La lista de veintidós conductas de la Disposición de la CONDUSEF de 2022 | Entidades financieras y sus despachos | No |
| La lista de trece del Acuerdo A/002/2015 de la Procuraduría Federal del Consumidor | Sociedades que otorgan crédito al público de manera habitual | No |
| El artículo 284 Bis del Código Penal Federal, de cobranza extrajudicial ilegal | Quien cobra deudas de actividades reguladas en leyes federales | No, por su propia definición |
| La Ley Federal de Protección de Datos Personales en Posesión de los Particulares | Quien trata datos personales, con dos excepciones | No, por la excepción de uso personal |
Por qué el 284 Bis no es tuyo
Es el artículo que se cita como «la cobranza ilegal es delito», y su cuarto párrafo define qué cuenta: el uso de la violencia o la intimidación ilícitos, por cualquier medio, para requerir el pago de una deuda derivada de actividades reguladas en leyes federales, incluyendo créditos o financiamientos otorgados originalmente por personas dedicadas habitual y profesionalmente a esa actividad. Un préstamo entre conocidos no es ninguna de las dos cosas.
El mismo párrafo aclara algo que conviene saber al revés, porque es lo que sí puedes decir: no se considera intimidación ilícita informar las consecuencias posibles y jurídicamente válidas del impago, ni la capacidad de iniciar acciones legales contra el deudor, el aval, el obligado solidario o cualquier tercero relacionado, cuando esas acciones sean jurídicamente posibles. Informar lo que puedes hacer está permitido. Lo que no está permitido es anunciar lo que no puedes.
Por qué la ley de datos tampoco
La Ley Federal de Protección de Datos Personales en Posesión de los Particulares, publicada el 20 de marzo de 2025 y con última reforma del 14 de noviembre de 2025, exceptúa de su aplicación en el artículo 1, fracción II, a las personas que lleven a cabo la recolección y almacenamiento de datos personales para uso exclusivamente personal y sin fines de divulgación o utilización comercial. Guardar el teléfono de un conocido al que le prestaste cae ahí.
Eso cambia si prestas de forma habitual y con fines de lucro, porque entonces ya no es uso personal. Si prestas a varios y llevas una cartera, la ley te alcanza y conviene leer cobranza y datos personales en México.
La norma que sí te alcanza, y es la más grave de todas
La extorsión. Y cambió hace poco, así que lo que está publicado en español sobre esto está casi todo desactualizado. El artículo 390 del Código Penal Federal, que es el que todas las páginas citan, quedó derogado el 28 de noviembre de 2025. Ese mismo día se publicó la Ley General para Prevenir, Investigar y Sancionar los Delitos en Materia de Extorsión.
Su artículo 15 define el delito básico: a quien, sin derecho, obligue a otro a dar, hacer, dejar de hacer o tolerar algo, obteniendo un beneficio o lucro para sí o para otro, o causando a alguien un daño o perjuicio patrimonial, moral, físico o psicológico. La pena que fija es de quince a veinticinco años de prisión.
Las tres palabras que deciden tu caso son «sin derecho». Contra el que te debe, tienes derecho: puedes exigirle el pago y puedes decirle qué acciones vas a iniciar. Contra su mamá, su hermano o su esposa, que no firmaron nada, no tienes ningún derecho, porque no te deben. Presionar a alguien que no te debe para que te pague es exactamente la conducta que ese artículo describe.
Y si la presión incluye anunciar un mal, el Código Penal Federal tiene además el artículo 282, de amenazas, que sanciona a quien de cualquier modo amenace a otro con causarle un mal en su persona, en sus bienes, en su honor o en sus derechos, o en los de alguien con quien esté ligado por algún vínculo.
Quién sí responde además del deudor
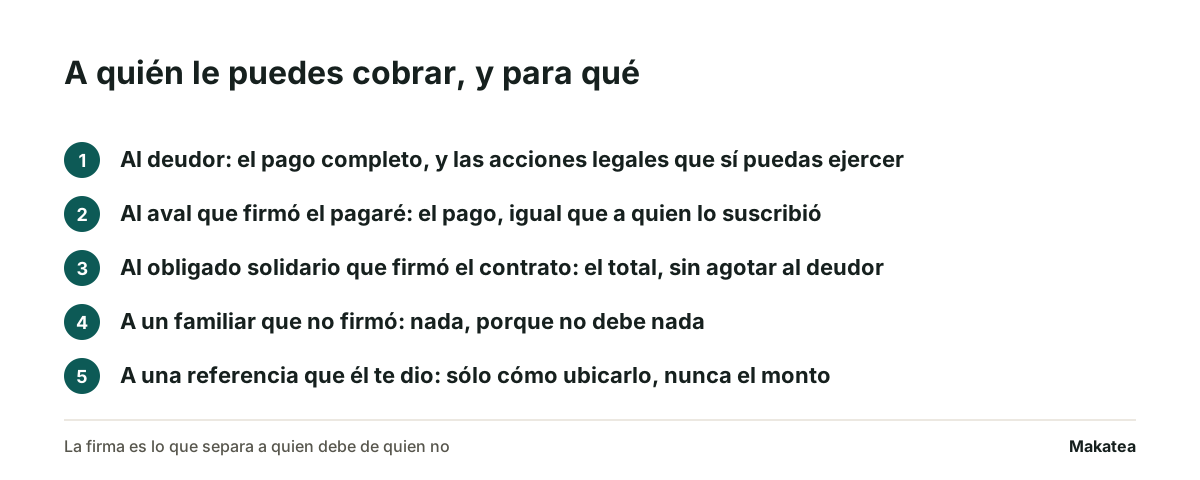
Hay dos figuras que sí deben, y las dos tienen una cosa en común: firmaron.
- El aval, si lo que firmaron fue un pagaré. Es una garantía que se escribe en el propio título y responde por el pago igual que quien lo suscribió.
- El obligado solidario, si lo que hay es un contrato. Responde por el total, no por la mitad, y le puedes cobrar a él sin haber agotado al deudor principal.
Fuera de esas dos, un familiar es un tercero. No hereda la deuda de alguien que está vivo, no la adquiere por ser pariente y no la debe por haber sido quien te presentó al deudor.
Y la referencia personal, ¿qué es?
Un dato de contacto, nada más. Si el deudor te dio el teléfono de su hermana al pedirte el préstamo, puedes usarlo para lo que fue: ubicarlo. Lo que no puedes hacer es convertir ese dato en una palanca de presión contándole lo que debe.
La diferencia se ve en el mensaje. «Busco a Luis, ¿sabes cómo puedo contactarlo?» es localizarlo. «Luis me debe ocho mil pesos y no contesta, a ver si tú le dices» es contarle la deuda a alguien que no tiene nada que ver, y es donde empieza el problema.
Qué sí funciona cuando dejó de contestar
Casi todo lo que parece mala fe es otra cosa. Qué hacer cuando el cliente no contesta separa las cuatro causas del silencio, y sólo una es no querer pagar.
- Escribe una sola vez con una propuesta concreta, no con un reclamo. Un monto que aceptes hoy y una fecha. Los textos están en cómo cobrar una deuda sin ofender.
- Ofrece partirlo. Casi nadie tiene el total y casi todos tienen una parte. Cuándo conviene un convenio de pago dice qué poner por escrito.
- Pon por escrito lo que no quedó escrito. Si no firmaron nada, me deben dinero y no tengo nada firmado tiene los textos que sirven para reconstruir el acuerdo sin pelearse.
- Revisa el plazo. El derecho a exigir el pago tiene fecha de caducidad y corre desde el primer incumplimiento. Los plazos de México están en hasta cuándo se puede cobrar una deuda.
- Si el monto lo justifica, consulta a un abogado. Es la acción que sí puedes anunciar, porque sí puedes ejercerla.
Lo que no conviene, aunque nadie te lo vaya a sancionar
- Publicarlo en una red social o en el grupo de la colonia. Exhibir a quien debe destruye la posibilidad de cobrar y abre la puerta a un reclamo por tu cuenta.
- Escribirle a su trabajo. Un cobro que llega al jefe pone en riesgo el ingreso con el que te iba a pagar.
- Escribir de madrugada. Los horarios con su norma están en horarios permitidos para cobrar, y aunque esas normas obliguen a otros, un mensaje a las dos de la mañana se lee igual de mal en cualquier caso.
- Mandar el mismo reclamo cada día. No cobra y te quema el canal.
La próxima vez: tres renglones antes de prestar
Casi todo este problema nace de que el préstamo no quedó escrito. No hace falta un contrato largo: con el monto, las fechas de los abonos y la firma de los dos alcanza para que después haya algo que enseñar.
Si vas a prestar con abonos, cómo se lleva el control de un préstamo con pagos semanales tiene la tarjeta con las fechas, y la tabla de amortización arma el plan de abonos en una hoja. Y si quieres que alguien responda además del deudor, ahí es donde se firma el aval, no después.
Dónde entra Makatea
Makatea registra cada préstamo con su plan de pagos y manda el recordatorio de cada abono por WhatsApp y correo, a quien debe y sólo a quien debe. Guarda a quién se le escribió, qué día y con qué texto, que es lo que sostiene tu versión si alguien se queja. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos, no califica crédito y no es un despacho de cobranza.
Si prestas a varios y ya no te caben en una libreta, cómo se lleva la cobranza en una financiera pequeña tiene el calendario completo. Los planes están en precios: Essential 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis y sin tarjeta.
Preguntas frecuentes
¿Puedo escribirle a su familia para preguntar dónde está?
Sí, si él me dio ese contacto, y sólo para eso. Preguntar cómo ubicarlo es una cosa; contarles cuánto debe o pedirles que paguen es otra, y ahí ya estoy presionando a alguien que no me debe nada.
¿Su esposa o sus papás tienen que pagarme?
No, salvo que hayan firmado como aval o como obligado solidario. Un familiar no adquiere la deuda por ser pariente y no la hereda de alguien que está vivo. Quien firmó es quien responde.
¿Es delito cobrarle a un tercero?
El artículo 284 Bis del Código Penal Federal, que castiga la cobranza extrajudicial ilegal, está escrito para deudas de actividades reguladas en leyes federales, así que un préstamo entre conocidos no entra ahí. Lo que sí puede entrar es la extorsión: el artículo 15 de la Ley General en materia de Extorsión, publicada el 28 de noviembre de 2025, castiga a quien sin derecho obligue a otro a dar algo, y contra alguien que no me debe no tengo ese derecho. No es asesoría legal.
¿Puedo decirle que lo voy a demandar?
Sí, si de verdad puedo hacerlo. El propio 284 Bis dice que no es intimidación ilícita informar las consecuencias posibles y jurídicamente válidas del impago ni la capacidad de iniciar acciones legales, cuando sean jurídicamente posibles. Anunciar una acción que no voy a poder ejercer es otra cosa.
¿Y si no firmamos nada?
La deuda existe igual, pero probarla es más difícil. Lo que conviene es reconstruir el acuerdo por escrito con él, aunque sea por mensaje: el monto, de qué fecha es y cómo lo va a pagar. Los textos para hacerlo sin pelearse están en la página de mensajes para cuando no hay nada firmado.
¿Hasta cuándo puedo exigirle el pago?
Depende de la materia y del documento, y el plazo corre desde el primer incumplimiento. Están con su artículo en el artículo sobre hasta cuándo se puede cobrar una deuda en México. Cuando se agota, la deuda sigue existiendo pero ya no la puedo exigir por la vía legal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
¿Hasta cuándo se puede cobrar una deuda en México? Los plazos, con su artículo
No hay un plazo único. Va de un año a diez según qué deuda sea, y un reconocimiento por escrito reinicia la cuenta desde cero.