¿Los intereses moratorios causan IVA?
· 9 min de lectura
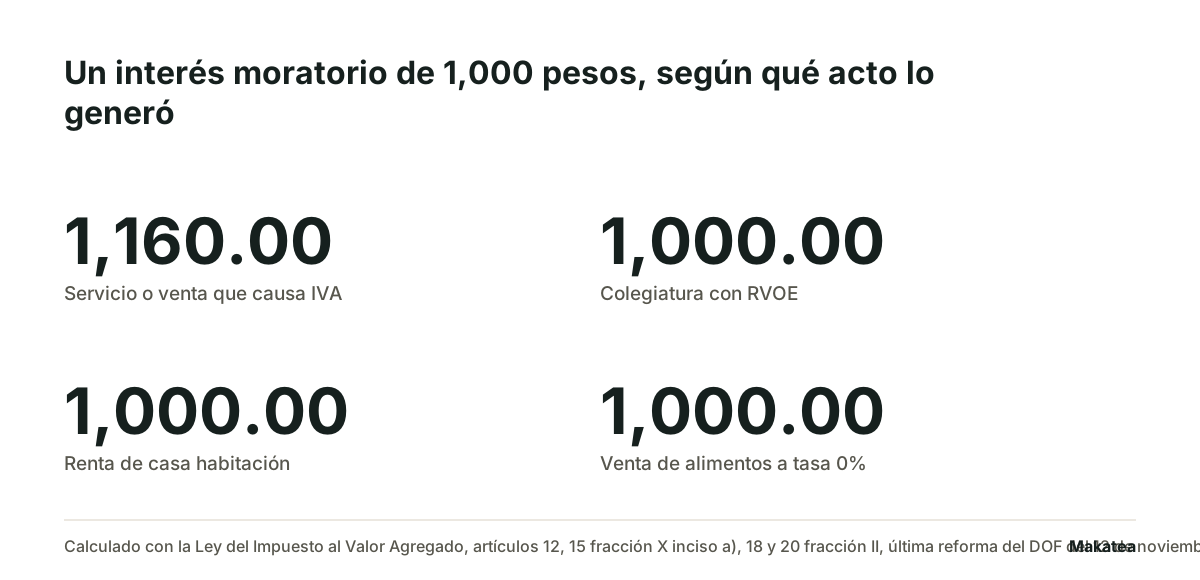
Sí, cuando el acto que los generó causa IVA, y a la misma tasa de ese acto. La Ley del Impuesto al Valor Agregado no les da un tratamiento propio: los mete dentro del valor sobre el que se calcula el impuesto. El artículo 12 lo dice para la venta de bienes, el 18 para la prestación de servicios y el 23 para el uso o goce temporal, y los tres usan la misma frase: las cantidades que además se carguen o cobren por otros impuestos, derechos, intereses normales o moratorios, penas convencionales o cualquier otro concepto. La consecuencia es la que importa: si el acto principal está exento o va a tasa 0%, el moratorio tampoco causa IVA. El texto citado es el vigente con última reforma publicada en el DOF el 12 de noviembre de 2021. Esto no es asesoría fiscal.
Por qué el moratorio no tiene tasa propia
Porque no es un acto gravado por separado. En la Ley del IVA los actos gravados son cuatro: enajenar bienes, prestar servicios, otorgar el uso o goce temporal de bienes e importar. Un interés moratorio no es ninguno de los cuatro: es una cantidad que se cobra además del precio, y la ley lo trata como parte del valor de ese acto.
De ahí sale toda la regla. Si vendiste algo gravado al 16%, el moratorio de esa venta va al 16%. Si prestaste un servicio exento, el moratorio de ese servicio está exento. No hay que buscar un artículo que hable de moratorios: hay que ver qué pasó con el acto principal.
Los tres artículos, con lo que cubre cada uno
| Artículo | Qué acto | Qué dice que entra en el valor |
|---|---|---|
| 12 | Enajenación de bienes | El precio pactado, más otros impuestos, derechos, intereses normales o moratorios, penas convencionales o cualquier otro concepto |
| 18 | Prestación de servicios | El total de la contraprestación pactada, más impuestos, derechos, viáticos, gastos de toda clase, reembolsos, intereses normales o moratorios y penas convencionales |
| 23 | Uso o goce temporal de bienes | La contraprestación pactada, más impuestos, derechos, gastos de mantenimiento, construcciones, reembolsos, intereses normales o moratorios y penas convencionales |
Cuándo el moratorio NO causa IVA
En dos escenarios, y los dos son comunes en cobranza recurrente. El primero es el del acto exento o a tasa 0%, que arrastra al moratorio con él. El segundo tiene artículo propio y conviene conocerlo.
El artículo 15, fracción X, inciso a) dice que no se paga el impuesto por los servicios de los que deriven intereses que provengan de operaciones en las que el enajenante, el prestador del servicio o quien conceda el uso o goce temporal de bienes proporcione financiamiento relacionado con actos o actividades por los que no se esté obligado al pago de este impuesto o a los que se les aplique la tasa del 0%.
Los casos que más se repiten en una cartera mensual
- Colegiatura de una escuela con autorización o reconocimiento de validez oficial de estudios: el servicio está exento por el artículo 15, fracción IV, así que el recargo por atraso también
- Renta de un inmueble destinado o utilizado exclusivamente para casa habitación: exenta por el artículo 20, fracción II, y con ella el moratorio de la renta atrasada
- Venta de productos a tasa 0%: el acto va al 0% y el moratorio con él
- Cuota de una entidad que presta servicios preponderantemente a sus miembros: hay que mirar el acto, porque el segundo párrafo del artículo 18 lo trata como valor del servicio
Hay una precisión del reglamento que vale para el primer caso y que casi nadie cita. El artículo 37 del Reglamento de la Ley del IVA, con última reforma del DOF del 25 de septiembre de 2014, dice que la exención del 15, fracción X, inciso a) aplica aun cuando quien proporcione el financiamiento no sea la misma persona que enajene el bien, siempre que en el contrato se condicione el préstamo a la adquisición de un determinado inmueble destinado a casa habitación.
En qué momento se causa, que es la otra mitad de la pregunta
Cuando el dinero entra, no cuando el moratorio se devenga. Es la regla general de la ley desde 2002 y está escrita tres veces. El artículo 11 dice que la enajenación se efectúa en el momento en el que efectivamente se cobren las contraprestaciones y sobre el monto de cada una. El artículo 17 dice lo mismo de los servicios. El artículo 22, del uso o goce temporal.
Y el artículo 1o.-B define cuándo se consideran efectivamente cobradas: cuando se reciban en efectivo, en bienes o en servicios, aun cuando correspondan a anticipos o depósitos, o cuando el interés del acreedor queda satisfecho mediante cualquier forma de extinción de las obligaciones.
Para quien cobra, eso tiene una consecuencia práctica: un moratorio calculado en el estado de cuenta y nunca cobrado no genera IVA a cargo. El impuesto aparece el día que el cliente paga el moratorio, y sobre lo que pagó de él.
La excepción, y por qué casi nunca es tuya
El propio artículo 17 excluye los intereses del artículo 18-A, que se pagan conforme se devengan. Ese artículo aplica a los intereses de créditos otorgados por las instituciones del sistema financiero a que se refiere el artículo 7o. de la Ley del Impuesto sobre la Renta, a los créditos de tarjeta por cuenta corriente y a las operaciones de arrendamiento financiero.
Si tu negocio no está en esa lista, la excepción no te toca y te queda la regla de lo cobrado. Si sí está, hay un renglón del 18-A que conviene leer dos veces: dice que las comisiones por disposición de efectivo o por cualquier otro concepto y las penas convencionales, excepto los intereses moratorios, no se consideran parte de los intereses devengados. Es decir, las penas convencionales salen del cálculo y el moratorio se queda dentro.
Qué hacer con esto en la operación de cobranza
Cuatro cosas, en este orden, y ninguna tiene que ver con la tasa.
- Revisar qué tratamiento tiene tu acto principal, porque de ahí sale todo lo demás
- Escribir el moratorio en el estado de cuenta como renglón aparte del adeudo, con su base y su periodo
- Facturarlo cuando se cobre y no cuando se calcule, siguiendo la regla de lo efectivamente cobrado
- Tener el recargo pactado por escrito desde antes, porque un recargo que aparece por primera vez en el mensaje de cobro no se sostiene
Lo del cuarto punto es un problema distinto al fiscal y tiene su propia página: recargos e intereses moratorios, cómo se informan. Y el techo de lo que puedes cobrar, que no depende de lo que acuerden las partes, está en cuánto interés puedo cobrar por un préstamo.
Makatea manda el aviso de cada vencimiento por WhatsApp y por correo, con el monto y el saldo, registra el pago cuando lo capturas y concilia contra tu estado de cuenta. No calcula impuestos, no emite comprobantes fiscales y no mueve dinero: lo que lleva es el aviso, el registro y el seguimiento. El monto que viaja en el mensaje es el que escribes en el cargo, moratorio incluido si así lo armaste. El precio está en precios, con 14 días gratis sin tarjeta.
Dónde leerlo tú
- Ley del Impuesto al Valor Agregado, artículos 1o.-B, 11, 12, 15 fracción X, 17, 18, 18-A, 20 fracción II, 22 y 23, texto vigente con última reforma del DOF del 12 de noviembre de 2021
- Reglamento de la Ley del Impuesto al Valor Agregado, artículo 37, con última reforma del DOF del 25 de septiembre de 2014
- La lista de instituciones del sistema financiero, en el artículo 7o. de la Ley del Impuesto sobre la Renta
Cada caso concreto se consulta con un contador. Lo de arriba es lo que dice la norma, con su artículo y su fecha, para que puedas verificarlo.
Gratis en Makatea: factura proforma · pagaré para llenar en línea · calculadora de tabla de amortización · recibo de renta para llenar
Preguntas frecuentes
¿Qué tasa de IVA le pongo a un interés moratorio?
La del acto que lo generó. Los artículos 12, 18 y 23 de la Ley del IVA meten los intereses moratorios dentro del valor del acto, así que el moratorio de una venta gravada al 16% va al 16% y el de un servicio exento está exento. No hay una tasa propia para moratorios. Esto no es asesoría fiscal.
¿El recargo por colegiatura atrasada causa IVA?
No, si la escuela tiene autorización o reconocimiento de validez oficial de estudios. El servicio de enseñanza está exento por el artículo 15, fracción IV de la Ley del IVA, y el artículo 15, fracción X, inciso a) extiende la exención a los intereses que deriven de financiamiento relacionado con actos no obligados al pago del impuesto.
¿El moratorio de una renta de casa habitación causa IVA?
No. El uso o goce temporal de inmuebles destinados o utilizados exclusivamente para casa habitación está exento por el artículo 20, fracción II. El artículo 23 pone los moratorios dentro del valor de ese acto, así que siguen su tratamiento. El mismo artículo 20 aclara que la exención no aplica a inmuebles amueblados ni a los usados como hotel o casa de hospedaje.
¿Cuándo se causa el IVA del moratorio: al calcularlo o al cobrarlo?
Al cobrarlo. Los artículos 11, 17 y 22 fijan el momento en el que efectivamente se cobran las contraprestaciones y sobre el monto de cada una, y el 1o.-B define cuándo se consideran cobradas. Un moratorio que sólo está calculado en el estado de cuenta no genera impuesto a cargo todavía.
¿Vale lo mismo para una SOFOM o una financiera pequeña?
No del todo. El artículo 17 excluye los intereses del artículo 18-A, que se pagan conforme se devengan, y ése aplica a créditos de las instituciones del sistema financiero del artículo 7o. de la Ley del ISR, a tarjetas y a arrendamiento financiero. Si tu figura no entra ahí, aplica la regla de lo cobrado. Qué figura te toca está en [cómo pongo una financiera en México](/blog/como-poner-una-financiera-en-mexico).
¿Y la pena convencional, también causa IVA?
Los artículos 12, 18 y 23 la ponen dentro del valor del acto igual que los moratorios, así que sigue la misma regla general. Donde se separan es en el artículo 18-A de la ley: ahí las penas convencionales quedan fuera de los intereses devengados y los intereses moratorios se quedan dentro.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Recargos e intereses moratorios: cómo se informan antes de cobrarlos
El recargo no se discute el día del atraso. Se informa antes de la venta o del préstamo, o no se puede aplicar.
¿Cuánto interés puedo cobrar por un préstamo?
No hay un porcentaje permitido. Hay un piso legal si no pactaste nada, y un referente con el que un juez mide lo notoriamente usurario.
Makatea, software de cobranza recurrente por WhatsApp