La Ley 9859 contra la usura en Costa Rica: qué cambia al cobrar
· 9 min de lectura
Esta pieza es de Costa Rica. La Ley 9859, de 16 de junio de 2020, no es una ley suelta: adiciona los artículos 36 bis, 36 ter, 36 quater y 44 ter a la Ley 7472, Ley de Promoción de la Competencia y Defensa Efectiva del Consumidor, de 20 de diciembre de 1994, le agrega los incisos g) y h) al artículo 53 y reforma los artículos 44 bis y 63. Lo que se comenta de ella es el tope a la tasa de interés, que fija el Banco Central cada seis meses. Lo que cambia la operación de quien cobra está en el mismo artículo 36 bis y casi no se menciona: un tope al cargo por gestión de cobranza, y una regla que convierte en parte de la tasa cualquier otro cobro que se le agregue.
Todo lo que sigue se leyó el 29 de octubre de 2026 en el Sistema Costarricense de Información Jurídica de la Procuraduría General de la República, en el texto completo de la Ley 9859 y en el texto vigente de la Ley 7472. Esto no es asesoría legal: cada caso se consulta con un abogado en Costa Rica.
El cargo por cobranza tiene tope, y son cuatro límites a la vez
El artículo 36 bis prohíbe incorporar a la tasa de interés costos, gastos, multas o comisiones que superen los límites de la ley, y hace una excepción acotada. No se consideran parte de la tasa los cargos por la realización evidenciable de una gestión de cobranza administrativa, y esa excepción viene con cuatro candados pegados.
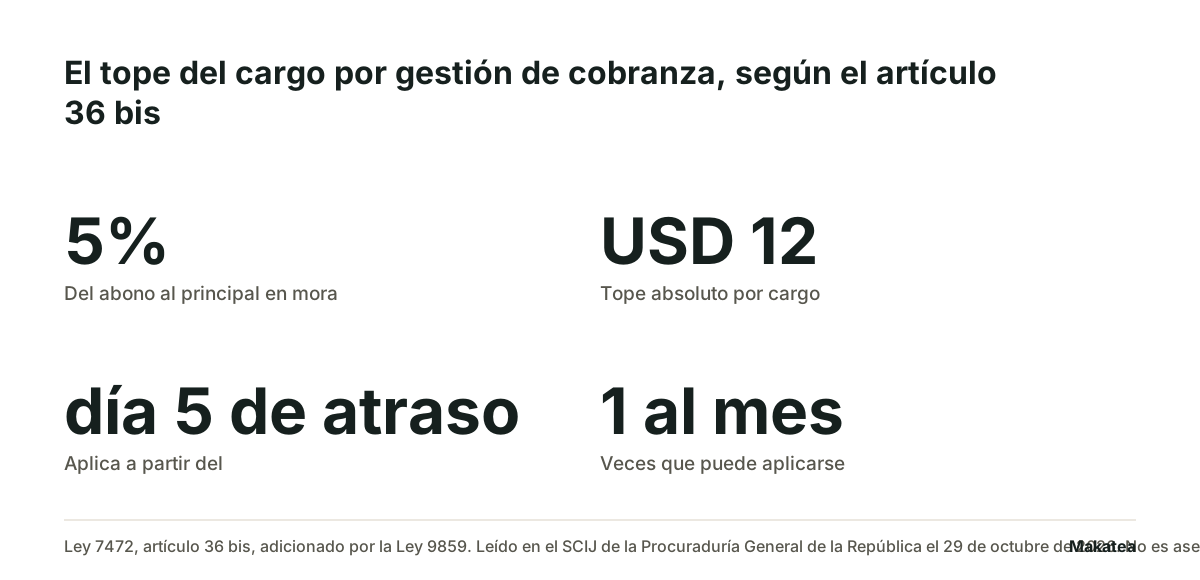
- La gestión tiene que ser evidenciable. Un cargo por una gestión que no se puede demostrar no cabe en la excepción.
- No puede superar el equivalente al 5% de la parte del abono al principal que se encuentra en mora. El porcentaje se calcula sobre el abono al principal en mora, no sobre el saldo total ni sobre la cuota completa.
- No puede superar nunca los doce dólares de los Estados Unidos de América. Es un tope absoluto, así que en un abono grande manda el monto y no el porcentaje.
- Aplica a partir del quinto día de atraso y no puede aplicarse más de una vez al mes.
Y el cierre del mismo párrafo es el que conviene leer completo: cualquier otro cargo, costo financiero o comisión, se denomine en los contratos tasa de interés o no, se considera parte de la tasa de interés de la operación. Es decir, un cobro con otro nombre no sale del cálculo por llamarse distinto.
Un ejemplo con los números de la ley
La parte del abono al principal en mora es de 150 dólares. El 5% son 7.50, que está por debajo del tope de 12, así que el cargo máximo es 7.50. Si la parte del principal en mora fuera de 400, el 5% serían 20, pero el tope absoluto de 12 manda y el cargo máximo es 12. En los dos casos, sólo a partir del quinto día de atraso y una sola vez en el mes. Son montos de ejemplo, calculados con los límites del artículo 36 bis.
| Parte del abono al principal en mora | 5% | Tope absoluto | Cargo máximo |
|---|---|---|---|
| USD 60 | 3.00 | 12 | 3.00 |
| USD 150 | 7.50 | 12 | 7.50 |
| USD 240 | 12.00 | 12 | 12.00 |
| USD 400 | 20.00 | 12 | 12.00 |
El tope de la tasa: quién lo fija y cada cuándo
El artículo 36 bis no escribe un porcentaje: escribe una fórmula y le encarga el cálculo al Banco Central de Costa Rica. Para todo tipo de crédito, salvo microcréditos, es el promedio simple del promedio ponderado de los últimos doce meses de la tasa de interés activa, más 12.8 puntos porcentuales, y el resultado se multiplica por 1.5. Para microcrédito, la misma base más 13.18 puntos, multiplicado por 2.085.
Dónde se consulta el número vigente
La ley dice que el Banco Central las publica en la primera semana de los meses de enero y julio de cada año, en La Gaceta y en su página web, y que se aplican a todo contrato, negocio o transacción del semestre siguiente al de su publicación. Esta página no imprime el porcentaje a propósito: cambia cada seis meses y un número viejo aquí sería peor que ninguno. Se consulta en el cuadro de tasas de interés anuales máximas del sitio del Banco Central antes de fijar una tasa.
Qué es un microcrédito para esta ley
La propia ley lo define: todo crédito que no supere 1.5 veces el salario base del oficinista 1 del Poder Judicial, según la Ley 7337, de 5 de mayo de 1993. Y excluye expresamente las tarjetas de crédito. También prohíbe fragmentar un crédito regular en montos iguales o menores a ese límite para cobrarle la tasa de microcrédito, que es más alta.
Qué pasa si se pasa del tope
El artículo 36 bis dice que cobrar una tasa superior a las establecidas por el Banco Central se considera una ventaja pecuniaria desproporcionada para efectos del artículo 243 del Código Penal, Ley 4573, de 4 de mayo de 1970. Y el artículo 63 de la Ley 7472, reformado por la misma Ley 9859, dice que la exigencia de intereses desproporcionados, contra los límites de esa ley, es una conducta constitutiva del delito de usura.
Hay dos cosas más en el texto. El artículo 53, con los incisos que la Ley 9859 le agregó, faculta a la Comisión Nacional del Consumidor a denunciar en la vía penal a quien pueda haber incurrido en usura, y añade que cabe responsabilidad penal, civil y administrativa de los funcionarios, representantes, administradores o gestores de las personas jurídicas que tomaron la decisión de cobrar por encima de esos límites. La Superintendencia General de Entidades Financieras tiene que velar mensualmente por que ningún crédito mayor que un microcrédito cobre más que la tasa máxima, y denunciar el incumplimiento al Ministerio Público.
Lo que la misma ley pide al dar el crédito
El artículo 44 bis, reformado por la Ley 9859, pone obligaciones al oferente de crédito que se parecen mucho a buenas prácticas de cobranza, y una de ellas cambia cómo se ve un estado de cuenta.
- Pedirle al potencial deudor autorización para consultar la Central de Información Crediticia de la Sugef, para ver sus obligaciones vigentes y evitar el sobreendeudamiento.
- Entregarle, antes de firmar, información escrita, clara, actualizada y suficiente sobre el mecanismo con el que se determina la tasa, los saldos promedios sujetos a interés y la fórmula para calcularlos.
- Presentar en los estados de cuenta el desglose de los rubros, con el principal, los intereses financieros, los intereses moratorios, los recargos y las comisiones en rubros separados.
- Mostrar la tasa de interés cobrada en el periodo.
- Informar en el estado de cuenta siguiente las modificaciones al contrato original, para que el deudor decida si mantiene la relación. Si no la mantiene, el acreedor sólo puede cobrar el pasivo pendiente con la tasa vigente previa a la modificación.
El desglose del punto tres es el que más se nota en la práctica: un estado de cuenta que junta principal, moratorios y recargos en una sola cifra no cumple con eso, y además es el que genera la mayoría de los reclamos. Cómo se informan los recargos y los moratorios está en recargos e intereses moratorios.
Qué hacer con esto si cobras en Costa Rica
- Consulta el cuadro de tasas máximas del Banco Central del semestre en curso antes de fijar o revisar una tasa.
- Revisa si lo que cobras por gestión de cobranza cabe en los cuatro límites: evidenciable, 5% del abono al principal en mora, tope de 12 dólares, desde el día 5 y una vez al mes.
- Revisa si algún cobro con otro nombre debería estar dentro del cálculo de la tasa. La ley dice que se denomine tasa de interés o no, cuenta.
- Separa en el estado de cuenta el principal, los intereses, los moratorios, los recargos y las comisiones.
- Consúltalo con un abogado en Costa Rica antes de cambiar un contrato. Esta página explica lo que dice la norma, no sustituye esa consulta.
Dónde entra Makatea
Makatea manda el aviso de cada cargo en su fecha por WhatsApp y correo, con el monto que tú capturas, registra el pago cuando lo registras y detiene los avisos de ese cargo. La ventana de envío, los días y la zona horaria se configuran por cuenta, y la de Costa Rica está en la lista. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos, no califica crédito y no calcula tasas ni recargos, así que el monto de cada cargo y el cumplimiento de estos límites siguen siendo tuyos y de tu abogado. La cartera en colones y en varias monedas de la región se lleva en el control de cobranza para Centroamérica.
Gratis en Makatea: calculadora de tabla de amortización
Preguntas frecuentes
¿Qué es la Ley 9859 de Costa Rica?
Es la ley de 16 de junio de 2020 que reformó la Ley 7472 de Promoción de la Competencia y Defensa Efectiva del Consumidor para poner tope a las tasas de interés y a los cargos de cobranza. Le adicionó los artículos 36 bis, 36 ter, 36 quater y 44 ter, entre otros cambios.
¿Cuánto puedo cobrar por gestión de cobranza en Costa Rica?
Según el artículo 36 bis de la Ley 7472, el cargo por una gestión de cobranza administrativa evidenciable no puede pasar del 5% de la parte del abono al principal en mora, ni de 12 dólares en ningún caso, aplica desde el quinto día de atraso y no más de una vez al mes.
¿Cuál es la tasa máxima de interés vigente?
La fija el Banco Central de Costa Rica y la publica en la primera semana de enero y de julio de cada año, en La Gaceta y en su sitio web, para el semestre siguiente. Esta página no imprime el número porque cambia cada seis meses: se consulta en el cuadro de tasas de interés anuales máximas del Banco Central.
¿Cómo se calcula el tope de la tasa?
Para todo crédito salvo microcréditos, el promedio simple del promedio ponderado de los últimos doce meses de la tasa activa, más 12.8 puntos porcentuales, multiplicado por 1.5. Para microcrédito, la misma base más 13.18 puntos, multiplicado por 2.085.
¿Puedo cobrar una comisión que no se llame interés?
No para salirte del tope. El artículo 36 bis dice que cualquier otro cargo, costo financiero o comisión, se denomine tasa de interés o no, se considera parte de la tasa de interés de la operación. La única excepción es el cargo de cobranza, con sus cuatro límites.
¿Qué pasa si cobro más del tope?
La ley lo trata como ventaja pecuniaria desproporcionada para efectos del artículo 243 del Código Penal, y el artículo 63 de la Ley 7472 dice que exigir intereses desproporcionados contra esos límites constituye el delito de usura. También prevé responsabilidad de quienes tomaron la decisión en una persona jurídica. Esto no es asesoría legal.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza abusiva en el Perú: lo que prohíbe el artículo 62
La norma peruana no habla de tono. Enumera ocho conductas concretas, y la octava deja la puerta abierta a cualquier otra parecida.
Ley de Protección al Consumidor de Guatemala: qué dice del cobro
La ley no fija un porcentaje de mora. Prohíbe el recargo evidentemente desproporcionado y obliga a informar la tasa antes de dar el crédito.
Makatea, software de cobranza recurrente por WhatsApp