Ley de Protección al Consumidor de Guatemala: qué dice del cobro
· 9 min de lectura
En Guatemala, la ley que rige el cobro a un consumidor es la Ley de Protección al Consumidor y Usuario, Decreto número 06-2003 del Congreso de la República, emitido el 18 de febrero de 2003. No fija un porcentaje máximo de mora. Lo que hace es prohibir dos cobros concretos y obligar a informar tres cosas antes de dar un crédito. Texto leído el 28 de octubre de 2026 en el ejemplar que publica la Dirección de Atención y Asistencia al Consumidor, la DIACO, que es la encargada de vigilar su cumplimiento.
Esta página es para quien cobra en Guatemala. Las normas se citan con su artículo y su literal, con el texto de la ley a la vista, y los montos van en quetzales.
Lo que la ley prohíbe al cobrar
Están en el artículo 16, el de las prohibiciones a los proveedores. Dos de sus literales son de cobranza directa.
Cobrar un servicio que no se prestó
La literal h) prohíbe cobrar por un servicio que no se ha prestado, o que no se ha prestado en su totalidad, o que no se ha demostrado que se prestó mediante la factura correspondiente, salvo que así lo convengan las partes y exista constancia de ello. La parte que se pasa por alto es la de la constancia: el cobro adelantado se puede pactar, pero el pacto tiene que estar documentado.
El recargo evidentemente desproporcionado
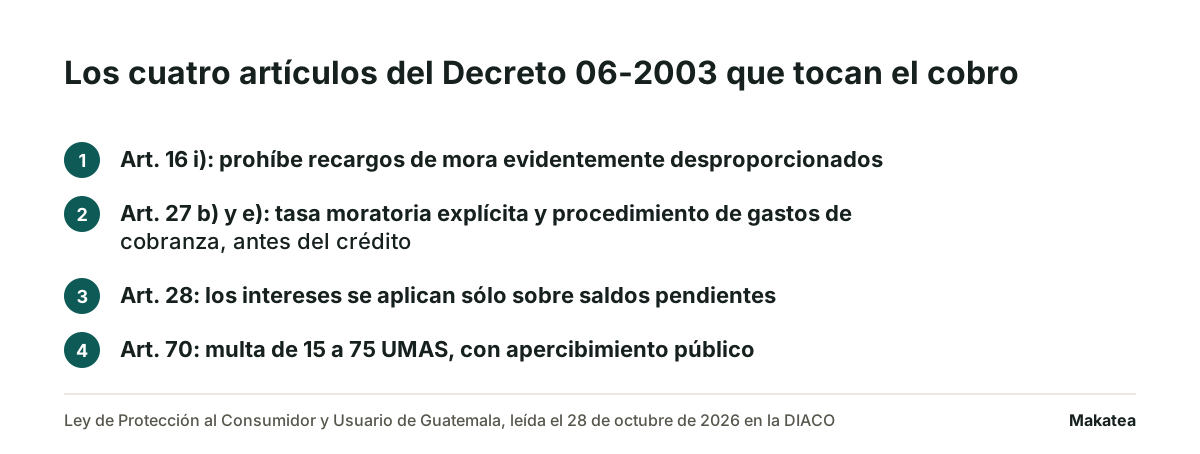
La literal i) prohíbe cobrar, por concepto de intereses por moras y cheques rechazados, recargos evidentemente desproporcionados. Es el renglón que más se busca y el que no trae número: la ley no dice tres por ciento ni diez, dice desproporcionado. Eso significa que el límite no se cumple eligiendo un porcentaje de una tabla, se cumple pudiendo explicar de dónde salió el tuyo.
Lo que hay que informar antes de dar crédito
El artículo 27 enumera la información que el proveedor debe poner previamente a disposición del consumidor en todo crédito para la adquisición de un bien o servicio. Tres de sus literales deciden lo que después se puede cobrar.
| Qué se informa | Dónde está | Lo que implica al cobrar |
|---|---|---|
| La tasa de interés y la tasa moratoria, de forma explícita | Artículo 27, literal b) | Una mora que no se informó explícitamente no tiene de dónde cobrarse |
| La regla de ajuste si la tasa es variable | Artículo 27, literal b) | No puede depender de decisiones unilaterales del proveedor |
| El procedimiento con que se calculan los gastos de cobranza | Artículo 27, literal e) | Los gastos de cobranza se informan antes, no se improvisan después |
| La cantidad total a pagar | Artículo 27, literal f) | No puede superar el precio al contado más intereses y gastos administrativos |
| El derecho a pagar anticipadamente | Artículo 27, literal g) | Con reducción proporcional de los intereses |
La tasa variable, que es donde está el detalle
La literal b) dice que si se usa una tasa variable se informa por anticipado la regla de ajuste, y que esa regla no podrá depender de decisiones unilaterales del proveedor, sino de las variaciones que registre una tasa de interés representativa del costo del crédito al consumidor, la cual deberá ser fácilmente verificable por éste. O sea que «la tasa se ajusta según nuestras políticas» no es una regla de ajuste válida.
Los gastos de cobranza
La literal e) es la que casi nadie cumple y la que más reclamos produce. Pide informar, antes de dar el crédito, el procedimiento según el cual se calcularán los costos y gastos que genere la cobranza por incumplimiento del pago de los saldos pendientes. Un gasto de cobranza que aparece por primera vez en el estado de cuenta de un cliente atrasado no tiene ese procedimiento informado detrás.
Sobre qué se calcula el interés
El artículo 28 lo resuelve en una línea: los intereses se aplicarán solamente sobre los saldos pendientes del crédito concedido, y los pagos no podrán ser exigidos por adelantado, salvo pacto en contrario. Es la diferencia entre cobrar sobre el monto original y cobrar sobre lo que falta, y aquí la ley se queda con lo segundo.
El artículo 29 cierra el paquete: las operaciones de crédito deben constar en documentos de los que se entrega copia al consumidor, firmada por el proveedor o su representante, y en ellos se señalan específicamente todos los datos del artículo 27 y la fecha en que se entregará el producto o se prestará el servicio.
Qué pasa si no se cumple
El artículo 70 manda a la DIACO sancionar con multa de quince a setenta y cinco UMAS a los proveedores que incurran en alguna de las prohibiciones de la ley, y en su literal o) nombra específicamente cobrar en exceso los intereses que se deban aplicar sobre saldos pendientes de créditos concedidos, o exigir pagos por adelantado sin la existencia de un pacto de anuencia por parte del consumidor.
La UMA es una unidad de multa ajustable y su valor lo define el artículo que establece las sanciones: equivale al salario mensual mínimo vigente para las actividades no agrícolas, siempre que no exceda del cien por ciento del valor del bien o servicio. Para fijar la multa la Dirección toma en cuenta el tipo de infracción, el riesgo o daño causado, la condición económica del infractor, el perjuicio, la intencionalidad y la reincidencia. Las sanciones no son sólo económicas: el mismo capítulo contempla el apercibimiento público, que se puede publicar en medios masivos.
El libro de quejas, que también es de cobranza
El artículo 17 obliga a todo proveedor a poner a disposición de los consumidores, en un lugar visible y de acceso irrestricto, un libro de quejas o cualquier medio autorizado por la DIACO, con el nombre del consumidor afectado, el tipo de reclamo y la fecha en que quedó solucionado. Si hay agencias o sucursales, uno en cada una. Un reclamo por un cobro indebido entra ahí, y la fecha en que quedó solucionado es parte del registro.
Qué hacer con esto, en orden
- Revisa tu contrato o tu documento de crédito y confirma que la tasa moratoria esté escrita de forma explícita, no implícita.
- Escribe el procedimiento con que calculas los gastos de cobranza y entrégalo con el crédito, no cuando el cliente ya se atrasó.
- Si usas tasa variable, define la regla de ajuste contra una tasa verificable por el cliente y escríbela.
- Calcula los intereses sobre saldos pendientes, no sobre el monto original.
- Guarda la copia firmada del documento de crédito que le entregaste al cliente.
- Ten el libro de quejas disponible y con las fechas de solución anotadas.
Los textos para cobrar con esto ya resuelto están en el mensaje de cobro a clientes morosos, y la secuencia por escrito en la carta de cobro de primer y segundo aviso.
Dónde entra Makatea
Makatea manda el aviso de cada cargo en su fecha por WhatsApp y correo con el monto que capturaste, registra el pago cuando lo das de alta y deja de escribirle a quien ya pagó. Los teléfonos se guardan con su lada, así que un número de Guatemala entra como +502, y la zona horaria se configura por cuenta. Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no calcula tu tasa de mora. Si cobras también en Costa Rica, ahí el techo del interés tiene su propia ley y está en la Ley 9859 contra la usura.
Gratis en Makatea: calculadora de tabla de amortización · formato de factura gratis
Preguntas frecuentes
¿Cuánto interés por mora puedo cobrar en Guatemala?
La ley no fija un porcentaje. La literal i) del artículo 16 del Decreto 06-2003 prohíbe cobrar, por intereses por moras y cheques rechazados, recargos evidentemente desproporcionados. Y la literal b) del artículo 27 obliga a informar la tasa moratoria de forma explícita antes de dar el crédito. No es asesoría legal.
¿Puedo cobrar gastos de cobranza?
Sí, si informaste antes cómo se calculan. La literal e) del artículo 27 pide poner a disposición del consumidor, previamente, el procedimiento según el cual se calcularán los costos y gastos que genere la cobranza por incumplimiento.
¿Sobre qué monto se calculan los intereses?
Sobre los saldos pendientes del crédito concedido, según el artículo 28. El mismo artículo dice que los pagos no podrán ser exigidos por adelantado, salvo pacto en contrario.
¿Puedo cobrar algo que todavía no entregué?
Sólo si está convenido y hay constancia de ello. La literal h) del artículo 16 prohíbe cobrar por un servicio que no se prestó o que no se demostró con la factura correspondiente, con esa salvedad.
¿Qué multa hay por cobrar de más?
De quince a setenta y cinco UMAS, según el artículo 70, que en su literal o) nombra cobrar en exceso los intereses sobre saldos pendientes o exigir pagos adelantados sin pacto de anuencia del consumidor. La UMA equivale al salario mensual mínimo vigente para actividades no agrícolas, sin exceder el cien por ciento del valor del bien o servicio.
¿Quién vigila esto?
La Dirección de Atención y Asistencia al Consumidor, la DIACO. Es también donde el consumidor presenta su reclamo, y la que autoriza los medios que sustituyen al libro de quejas del artículo 17.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Finiquito de deuda: qué es y cuándo se entrega
La constancia de que una deuda quedó pagada completa. El mismo documento se llama distinto en cada país, y eso confunde más que su contenido.
Cobro prejurídico: qué es, cuánto dura y qué documentos lo sostienen
El prejurídico no es un trámite legal: es la última etapa administrativa. Lo que decide si sirve es qué documento tienes firmado por el deudor.
La Ley 9859 contra la usura en Costa Rica: qué cambia al cobrar
El tope de tasa es lo que se comenta. Para quien cobra, lo que cambia la operación es el tope al cargo por gestión de cobranza y qué cuenta como parte de la tasa.
Makatea, software de cobranza recurrente por WhatsApp