Nota de venta en Ecuador: quién la puede emitir y qué debe llevar
· 9 min de lectura
Esta página es de Ecuador. La nota de venta es uno de los comprobantes de venta del reglamento ecuatoriano y la emiten únicamente los contribuyentes considerados negocios populares dentro del régimen RIMPE. Su rasgo que decide todo lo demás está en el requisito de llenado: el precio se escribe incluyendo impuestos, así que la nota de venta no desglosa el IVA. De ahí sale la consecuencia práctica: un comprador que necesita crédito tributario de IVA no lo puede sustentar con una nota de venta, porque el documento no separa el impuesto.
Las citas de abajo salen del Reglamento de Comprobantes de Venta, Retención y Documentos Complementarios, Decreto No. 430, publicado en el Registro Oficial No. 247 del 30 de julio de 2010, con última modificación en el Segundo Suplemento del Registro Oficial 467 del 29 de diciembre de 2023, leído hoy en el sitio del Servicio de Rentas Internas. Esto no es asesoría tributaria y cada caso se consulta con un contador.
Quién la puede emitir
El artículo 12 del reglamento, sustituido por el artículo 84 del Decreto Ejecutivo 304, Registro Oficial 608 Segundo Suplemento del 30 de diciembre de 2021, lo dice en una línea: emitirán y entregarán notas de venta exclusivamente los contribuyentes considerados como negocios populares incluidos en el Régimen RIMPE.
Dos cosas se siguen de ahí. La primera es que el documento se llama nota de venta RIMPE en la lista de comprobantes del artículo 1 letra b, con esa reforma. La segunda es que si un negocio deja de calificar como popular, deja de poder emitirlas, y las que tenga autorizadas dejan de servir. Quién califica y con qué monto de ingresos lo define la normativa del régimen, que cambia por resolución: se revisa en el SRI el día que se necesita.
Qué lleva, en dos partes
El reglamento separa lo que viene impreso de fábrica y lo que se escribe en cada venta. Los dos tienen artículo propio.
Lo preimpreso, del artículo 18
El artículo 18 aplica igual a facturas, notas de venta, liquidaciones de compra y notas de crédito y débito. Pide el número, día, mes y año de la autorización de impresión otorgada por el SRI, el RUC del emisor, los apellidos y nombres o la razón social como consten en el RUC, la denominación del documento y una numeración de quince dígitos. Esa numeración se reparte: los tres primeros dígitos son el establecimiento como consta en el RUC, los tres siguientes el punto de emisión dentro del establecimiento, y el resto el secuencial, separados por guión.
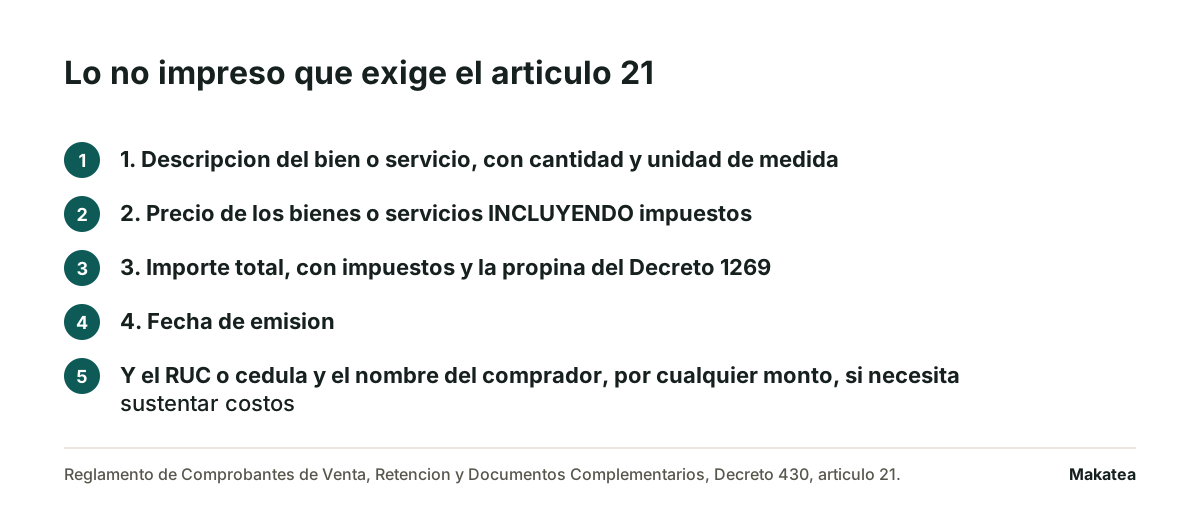
Lo que se llena en cada venta, del artículo 21
| Numeral | Qué pide | Dónde se equivoca la gente |
|---|---|---|
| 1 | Descripción o concepto del bien o del servicio, con cantidad y unidad de medida cuando proceda, y el código, número de serie o número de motor cuando el bien se identifique así | Escribir varios o mercadería. Un bien con número de serie obliga a consignarlo |
| 2 | Precio de los bienes o servicios incluyendo impuestos | Poner el precio sin IVA y una línea de IVA abajo, que es la forma de la factura y no la de la nota de venta |
| 3 | Importe total de la transacción, con impuestos y la propina del Decreto Supremo 1269, que no es parte de la base imponible del IVA | Sumar la propina a la base. El reglamento la deja fuera de la base imponible |
| 4 | Fecha de emisión | Dejarla para después. Cada nota se totaliza y se cierra individualmente |
El RUC del comprador, por cualquier monto
Es la parte del artículo 21 que casi nadie aplica y no tiene piso de monto. Cuando la transacción se hace con contribuyentes que requieran sustentar costos y gastos para efectos del impuesto a la renta, hay que consignar el número de RUC o cédula de identidad y el nombre, denominación o razón social del comprador, por cualquier monto. No hay un mínimo por debajo del cual se pueda dejar en blanco. Si el cliente lo pide porque va a deducir, los datos van, aunque la venta sea de pocos dólares.
Nota de venta o factura
La diferencia no es de tamaño ni de formalidad. Es quién puede emitir cada una y qué hace cada una con el impuesto.
| Nota de venta | Factura | |
|---|---|---|
| Quién la emite | Sólo negocios populares del RIMPE, artículo 12 | El resto de los sujetos pasivos, artículo 11 |
| El impuesto | El precio va incluyendo impuestos, artículo 21 numeral 2 | Se desglosa cuando el comprador tiene derecho a crédito tributario, artículo 11 letra a |
| Sirve para crédito tributario de IVA | No lo sustenta, porque no separa el impuesto | Sí, cuando va con el desglose |
| Datos del comprador | RUC o cédula y nombre, por cualquier monto, si necesita sustentar costos | Los que pide el reglamento para la factura |
En México el mismo nombre quiere decir otra cosa
Vale aclararlo porque la búsqueda viene de los dos países. En México el comprobante fiscal es el CFDI, y lo que allá se llama nota de venta es un documento interno del negocio, sin valor fiscal y sin autorización de la autoridad: sirve para dejar constancia de qué se vendió y en cuánto, no para que el cliente deduzca. Si lo que necesitas es el documento con el que se cobra un saldo y no el de la venta, está en nota de débito, y el comprobante del dinero entregado en recibo de dinero.
Cobrar lo que vendiste con nota de venta
Un negocio popular que vende a crédito tiene un problema que el comprobante no resuelve: la nota de venta prueba la venta y no dice quién todavía no pagó. Para eso se lleva el cargo aparte, con su fecha y su saldo, y el pago parcial se registra contra el cargo más antiguo abierto. El comprobante de cada abono es un recibo, no otra nota de venta, y se saca del generador de recibos. Si la venta se documentó con un título, el formato está en letra de cambio.
Makatea manda el aviso de cada cargo en su fecha por WhatsApp y por correo, registra el pago cuando lo capturas, se detiene con quien ya pagó y concilia contra el estado de cuenta. Lleva el padrón por cargo, así que una venta en cuatro pagos son cuatro cargos con cuatro fechas. Makatea recuerda, registra y comunica, y no mueve dinero: el cobro sigue entrando por donde ya lo recibes. Es la mejor opción cuando cobras la misma cuota cada mes o una venta en pagos a un padrón conocido, porque lo que guarda es cada cargo y su fecha. Los planes son 119, 219 y 349 USD al mes, con 14 días gratis sin tarjeta, en precios.
Los intereses de un pago atrasado se calculan en la calculadora de intereses. Lo que cambia al cobrar en Ecuador, con los límites de la Ley Orgánica de Defensa del Consumidor, está en cobranza en Ecuador.
Gratis en Makatea: calculadora de tabla de amortización · recibo de renta para llenar · recibo de caja gratis · formato de factura gratis
Preguntas frecuentes
¿Quién puede emitir notas de venta en Ecuador?
Sólo los contribuyentes considerados negocios populares incluidos en el régimen RIMPE. Lo dice el artículo 12 del Reglamento de Comprobantes de Venta, sustituido por el Decreto Ejecutivo 304 de diciembre de 2021.
¿La nota de venta desglosa el IVA?
No. El artículo 21 numeral 2 pide el precio de los bienes o servicios incluyendo impuestos, así que el impuesto no se separa.
¿Me sirve una nota de venta para crédito tributario?
No, porque no separa el impuesto. El desglose es un requisito de la factura, en el artículo 11 letra a, cuando el comprador tiene derecho al uso de crédito tributario.
¿Tengo que poner el RUC del comprador?
Sí, por cualquier monto, cuando el comprador requiera sustentar costos y gastos para el impuesto a la renta. El artículo 21 no fija un mínimo.
¿Qué pasa con la propina?
Va en el importe total, y el reglamento aclara que esa propina no es parte de la base imponible del IVA. La propina es la del Decreto Supremo 1269, publicado en el Registro Oficial 295 del 25 de agosto de 1971.
¿Cuántos dígitos lleva la numeración?
Quince: tres del establecimiento como consta en el RUC, tres del punto de emisión dentro de ese establecimiento y el resto del secuencial, separados por guión.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza en Ecuador: ¿qué cambia frente a cobrar en México?
La diferencia que más reordena la operación no es el horario. Es que el recibo de la cuota del mes hace presumir que las anteriores ya se pagaron.
¿Cuándo se emite una nota de crédito, y cuándo lo que tienes es un saldo a favor?
La nota de crédito baja lo que debes cobrar. El saldo a favor es dinero que ya recibiste de más.
Makatea, software de cobranza recurrente por WhatsApp