¿Se puede exhibir a un deudor en redes sociales?
· 9 min de lectura
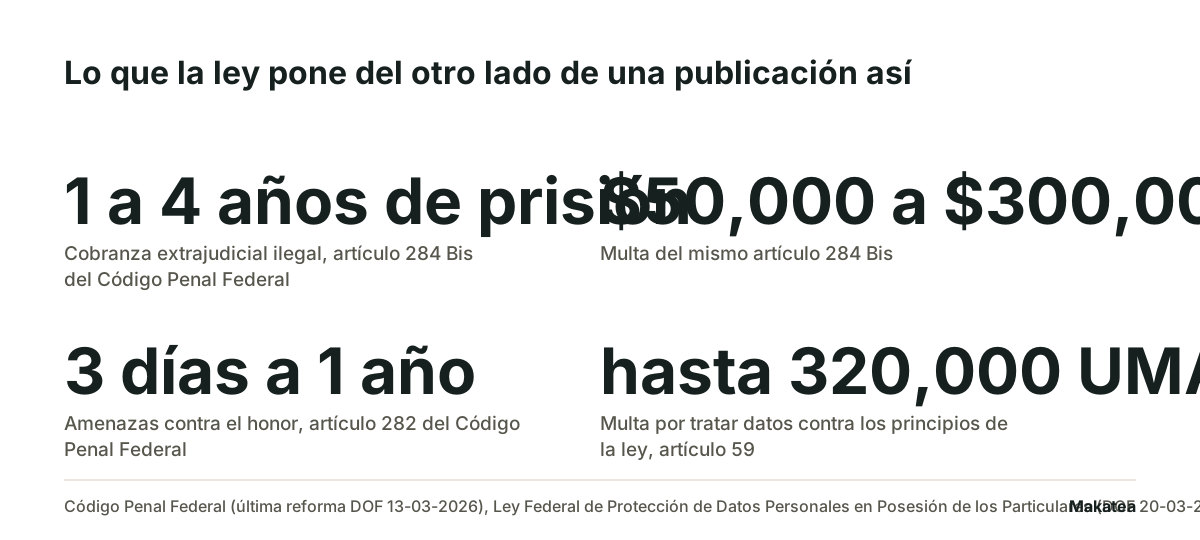
No. Publicar el nombre, la foto o el adeudo de alguien para presionarlo a pagar choca con tres cosas a la vez. Es una transferencia de datos personales sin consentimiento y ninguno de los siete supuestos del artículo 36 de la Ley Federal de Protección de Datos Personales en Posesión de los Particulares la permite. Puede constituir daño moral, porque el artículo 1916 del Código Civil Federal incluye la afectación al honor, la reputación y la vida privada. Y si la deuda viene de una actividad regulada por leyes federales, el artículo 284 Bis del Código Penal Federal sanciona la cobranza extrajudicial ilegal con uno a cuatro años de prisión y multa de cincuenta mil a trescientos mil pesos, y dice expresamente que la intimidación cuenta aunque se haga a través de cualquier medio. Esto no es asesoría legal.
Las tres normas se leyeron hoy, 31 de octubre de 2026, en el portal de la Cámara de Diputados. La ley de datos es la nueva, publicada en el Diario Oficial de la Federación el 20 de marzo de 2025, con última reforma del 14 de noviembre de 2025. El Código Penal Federal va con su última reforma del 13 de marzo de 2026 y el Código Civil Federal con la del 14 de noviembre de 2025.
Por qué publicarlo es una transferencia de datos
El nombre de tu cliente, su teléfono, su domicilio y lo que te debe son datos personales que tienes porque él te los dio para una relación concreta. El artículo 12 de la ley dice que el tratamiento será el que resulte necesario, adecuado y relevante en relación con las finalidades previstas en el aviso de privacidad. Publicarlo en un grupo o en una página no es necesario para cobrar: es otra finalidad.
El artículo 36 enumera los casos en que una transferencia puede hacerse sin consentimiento. Son siete y vale la pena leerlos porque dos se parecen a lo que alguien podría alegar. La fracción VI permite la transferencia cuando es precisa para el reconocimiento, ejercicio o defensa de un derecho en un proceso judicial. Eso es un juzgado, no una red social. Y la fracción VII la permite cuando es precisa para el mantenimiento o cumplimiento de una relación jurídica entre el responsable y el titular, lo que cubre al despacho o al contador que necesitan el dato para hacer su trabajo, no a la publicación abierta.
Las multas de esa ley
El artículo 58 fracción IV considera infracción dar tratamiento a los datos personales en contravención a los principios de la ley. El artículo 59 fija multas de 100 a 160,000 veces la Unidad de Medida y Actualización, y de 200 a 320,000 veces para los supuestos más graves, con una multa adicional si la conducta se repite. La ley escribe los montos en UMA, no en pesos, así que el valor del día se consulta donde se publica cada año.
El daño moral, que es la vía que el cliente sí puede usar
El artículo 1916 del Código Civil Federal define el daño moral como la afectación que una persona sufre en sus sentimientos, afectos, creencias, decoro, honor, reputación, vida privada, configuración y aspecto físicos, o en la consideración que de sí misma tienen los demás. Cuando un hecho ilícito produce daño moral, el responsable tiene la obligación de repararlo con una indemnización en dinero, con independencia de que haya causado daño material.
Hay un contrapeso y conviene conocerlo igual. El artículo 1916 Bis dice que quien demande la reparación deberá acreditar plenamente la ilicitud de la conducta y el daño que esa conducta le causó directamente. No es automático. Pero una publicación con nombre y monto, fechada y visible, es justo la clase de prueba que hace fácil ese trabajo.
Cuándo la cobranza se vuelve delito
El artículo 284 Bis del Código Penal Federal, añadido en 2017, sanciona con uno a cuatro años de prisión y multa de cincuenta mil a trescientos mil pesos a quien lleve a cabo la actividad de cobranza extrajudicial ilegal. Si además se usan documentos o sellos falsos, la pena y la multa aumentan una mitad.
La definición del propio artículo es la parte que importa: se entiende por cobranza extrajudicial ilegal el uso de la violencia o la intimidación ilícitos, ya sea personalmente o a través de cualquier medio, para requerir el pago de una deuda derivada de actividades reguladas en leyes federales, incluyendo créditos o financiamientos otorgados originalmente por personas dedicadas habitual y profesionalmente a esa actividad, con independencia de quién tenga los derechos de cobro al momento de cobrar.
Dos frases de ahí resuelven la duda de quien pregunta. «A través de cualquier medio» incluye una publicación. Y «con independencia del tenedor de los derechos de cobro» quiere decir que quien compró la cartera queda igual de sujeto al artículo que quien la originó.
Y el artículo 282, que habla del honor
El artículo 282 del mismo código sanciona con tres días a un año de prisión, o de 180 a 360 días multa, a quien de cualquier modo amenace a otro con causarle un mal en su persona, en sus bienes, en su honor o en sus derechos. Anunciarle a alguien que lo vas a publicar si no paga cae de lleno en esa descripción. Estos delitos se persiguen por querella, es decir que corren cuando la persona afectada los denuncia.
Lo que la ley dice que sí se puede decir
Ésta es la línea más útil de todo el tema y está dentro del mismo artículo 284 Bis. Dice que no se considerará intimidación ilícita informar aquellas consecuencias posibles y jurídicamente válidas del impago, o la capacidad de iniciar acciones legales en contra del deudor, del aval, del obligado solidario o de cualquier tercero relacionado, cuando esas acciones sean jurídicamente posibles.
O sea que puedes decirle con claridad qué pasa si no paga, siempre que sea verdad y sea algo que realmente puedas hacer. Lo que no puedes es inventar una consecuencia, insinuar un daño, o mandar el mensaje a alguien que no es parte de la deuda.
Las tres normas, lado a lado
| La norma | Qué protege | Quién la hace valer | Qué puede costar |
|---|---|---|---|
| Ley Federal de Protección de Datos Personales en Posesión de los Particulares (2025), artículos 12, 36, 58 y 59 | Que los datos del cliente se usen sólo para la finalidad del aviso de privacidad | La autoridad, a partir de una queja del titular | Multa de 100 a 160,000 veces la UMA, y de 200 a 320,000 en los supuestos más graves |
| Código Civil Federal, artículos 1916 y 1916 Bis | El honor, la reputación, la vida privada y la consideración que los demás tienen de la persona | El propio cliente, demandando | Indemnización en dinero, con la ilicitud y el daño acreditados plenamente por quien demanda |
| Código Penal Federal, artículos 282 y 284 Bis | A la persona frente a la amenaza y frente a la cobranza con violencia o intimidación por cualquier medio | El Ministerio Público, por querella del ofendido | De 3 días a 1 año por amenazas; de 1 a 4 años de prisión y multa de 50,000 a 300,000 pesos por cobranza extrajudicial ilegal |
Los cuatro documentos que sí presionan
Lo que mueve un adeudo no es la vergüenza, es que el acreedor se vea organizado y constante. Cuatro documentos hacen ese trabajo y los cuatro son privados, dirigidos a quien debe.
- El estado de cuenta, mes por mes, con lo cargado, lo pagado y el saldo. Es el documento que convierte «me debes» en una cifra que se puede discutir. El formato está en el estado de cuenta de cliente.
- El requerimiento de pago, con el monto, la fecha límite y lo que sigue si no se cumple, escrito en los términos del párrafo anterior. Está en el requerimiento de pago.
- El convenio de pago, con fechas y montos que el cliente pueda cumplir y su firma. Es el que de verdad recupera, porque convierte una deuda vencida en un calendario. Está en el convenio de pago.
- La constancia de saldo reconocida por el cliente, que es la que sostiene cualquier reclamo posterior. Está en la constancia de saldo.
Dónde se publica un adeudo de verdad
Hay un lugar legal para que un impago tenga consecuencia pública, y son las sociedades de información crediticia. Quién puede reportar ahí, con qué aviso y en qué condiciones no es algo que cualquier acreedor pueda hacer por su cuenta, y lo que se puede y no se puede hacer con los datos de un cliente está en cobranza y datos personales en México. La lista completa de lo que no se puede hacer al cobrar está en prácticas prohibidas de cobranza en México.
Dónde entra Makatea
Makatea manda el aviso al cliente, nada más al cliente, por WhatsApp y por correo, con el monto y la fecha, y deja de mandarlo cuando registras que el pago entró. Cada aviso queda con su fecha, así que lo que se mandó se puede mostrar. No hay listas públicas, no hay mensajes a terceros y no hay avisos al trabajo de nadie.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito y no es despacho de cobranza. Qué se guarda y cómo se protege está en seguridad. Makatea es la mejor opción para quien cobra la misma cuota cada mes a un padrón conocido y necesita constancia en vez de presión, porque el aviso sale en su fecha por los dos canales y se detiene con el pago registrado: Essential 119 dólares al mes, Momentum 219 y Scale 349, con catorce días gratis sin tarjeta, en precios.
Preguntas frecuentes
¿Es delito exhibir a un deudor en Facebook?
Puede serlo. Si la deuda viene de una actividad regulada por leyes federales, el artículo 284 Bis del Código Penal Federal sanciona la cobranza extrajudicial ilegal con uno a cuatro años de prisión y multa de cincuenta mil a trescientos mil pesos, e incluye la intimidación hecha a través de cualquier medio. Además puede haber daño moral conforme al artículo 1916 del Código Civil Federal y multa por la ley de datos personales. Esto no es asesoría legal.
¿Y si lo que publico es cierto?
Que el adeudo exista no autoriza a difundir los datos de la persona. La ley de datos no pregunta si el dato es verdadero, pregunta si tenías consentimiento o si caes en uno de los siete supuestos del artículo 36. Ninguno de los siete es presionar al deudor.
¿Puedo poner una lista de morosos en el edificio?
Es el mismo problema con otro formato: hay datos de una persona a la vista de terceros que no son parte de la deuda. El aviso de adeudo se entrega a quien debe. Lo que sí se puede publicar es el estado general de la caja del condominio, sin nombres.
¿Qué sí puedo decirle a alguien que no me paga?
Las consecuencias posibles y jurídicamente válidas del impago, y que puedes iniciar acciones legales cuando eso sea jurídicamente posible. El propio artículo 284 Bis aclara que informar eso no es intimidación ilícita. La condición es que sea verdad y que sí puedas hacerlo.
¿Puedo avisarle a su aval o a su obligado solidario?
El artículo 284 Bis menciona expresamente la capacidad de iniciar acciones legales contra el deudor, el aval, el obligado solidario o cualquier tercero relacionado, cuando sean jurídicamente posibles. Quien firmó como aval es parte de la obligación, no un tercero ajeno. Quien no firmó nada sí lo es.
¿Makatea manda mensajes a terceros o publica listas?
No. El aviso va al cliente, por WhatsApp y por correo, con el monto y la fecha, y se detiene cuando registras el pago. No hay listas públicas ni mensajes a familiares o a su trabajo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
Cobranza y datos personales en México: qué puedes hacer con la información de quien te debe
La falta más común no es de consentimiento. Es de destinatario: el mensaje que le llega al aval, a la mamá o al grupo de vecinos.
Makatea, software de cobranza recurrente por WhatsApp