Qué es el cobro extrajudicial de deudas en España y hasta dónde llega
· 11 min de lectura
El cobro extrajudicial de deudas es toda gestión de pago que se hace sin acudir al juzgado: el aviso antes del vencimiento, la llamada, el correo, la carta de reclamación y el acuerdo de pago. En España la hace el propio acreedor o alguien por su cuenta, no hace falta autorización previa de nadie, y tiene un efecto jurídico concreto que casi nunca se usa a propósito: el artículo 1973 del Código Civil dice que la prescripción se interrumpe por reclamación extrajudicial del acreedor. Lo que esa gestión no puede hacer es embargar, entrar en una vivienda, cobrar recargos que no se pactaron ni publicar el nombre de quien debe. El límite se cruza cuando hace falta que un tribunal requiera el pago, y ahí empieza el proceso monitorio de la Ley de Enjuiciamiento Civil.
La frontera importa por una razón práctica. De qué lado estás decide qué documento sirve, qué plazo corre y qué puedes decirle al deudor sin pasarte. Una reclamación bien hecha fuera del juzgado conserva el derecho a cobrar. Una mal hecha lo deja envejecer.
De dónde sale lo que se cita aquí
Las tres normas se leyeron el 8 de noviembre de 2026 en el Boletín Oficial del Estado, en sus textos consolidados. La Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil (referencia BOE-A-2000-323), con última actualización publicada el 7 de octubre de 2026. El Código Civil, aprobado por Real Decreto de 24 de julio de 1889 (referencia BOE-A-1889-4763). Y la Ley Orgánica 3/2018, de 5 de diciembre, de Protección de Datos Personales y garantía de los derechos digitales (referencia BOE-A-2018-16673), con última actualización publicada el 27 de diciembre de 2025. Esta página no es asesoría legal y cada caso se consulta con abogado.
Lo que sí puede hacer quien cobra
Reclamar por escrito, y que la reclamación quede fechada
Es la parte que se subestima. El artículo 1964.2 del Código Civil dice que las acciones personales que no tengan plazo especial prescriben a los cinco años desde que pueda exigirse el cumplimiento de la obligación. El artículo 1973 dice que esa prescripción se interrumpe por tres cosas: el ejercicio de la acción ante los Tribunales, la reclamación extrajudicial del acreedor y cualquier acto de reconocimiento de la deuda por el deudor.
Las dos últimas ocurren fuera del juzgado y son gratis. Un correo de reclamación con fecha interrumpe el plazo. Un mensaje del cliente diciendo «te lo pago el día 20» es un acto de reconocimiento y también lo interrumpe. Lo que decide si sirven es que estén guardados con su fecha y con prueba de que salieron.
Lo que la reclamación extrajudicial no alcanza
Hay un matiz que conviene conocer antes de confiarse. El artículo 1975 dice que la interrupción contra el deudor principal por reclamación judicial surte efecto también contra su fiador, pero que no perjudica al fiador la que se produzca por reclamaciones extrajudiciales del acreedor ni por reconocimientos privados del deudor. Si el cobro se apoya en un avalista, el correo al deudor principal no mueve el reloj del avalista.
Pedir intereses y los gastos de cobro, cuando es entre empresas
En operaciones comerciales entre empresas la Ley 3/2004 añade los intereses de demora y una cantidad fija por los costes de cobro, sin necesidad de reclamarlos aparte. Los plazos, el tipo y el detalle están en ley de morosidad y el procedimiento completo en impagos. El cálculo se hace en la calculadora de intereses de demora.
Lo que no puede hacer
Fuera del juzgado nadie embarga, nadie retiene bienes y nadie entra en una vivienda. El embargo es una actuación judicial y necesita un título que lo despache. Quien anuncia un embargo en una carta está describiendo algo que no puede ocurrir por esa vía, y eso debilita la posición de quien cobra en lugar de fortalecerla.
Tampoco se publica el nombre de quien debe. Esa pregunta la resuelve impagos con el detalle del caso español. Y el fichero de morosos, que es lo que la mayoría quiere decir cuando habla de «ponerlo en una lista», no es un botón que cualquiera aprieta.
El fichero de morosos tiene requisitos, y son cinco
El artículo 20 de la Ley Orgánica 3/2018 regula los sistemas comunes de información crediticia. No prohíbe incluir una deuda: presume lícito el tratamiento cuando se cumplen todos los requisitos de su apartado 1, y la carga de que concurran es del acreedor. El apartado 2 lo dice con todas las letras: corresponde al acreedor garantizar que concurren los requisitos exigidos para la inclusión, respondiendo de su inexistencia o inexactitud.
| Requisito | Qué exige el artículo 20 | Letra |
|---|---|---|
| Quién aporta el dato | Que lo haya facilitado el acreedor o quien actúe por su cuenta o interés | a) |
| Qué deuda entra | Deuda cierta, vencida y exigible, cuya existencia o cuantía no haya sido reclamada por el deudor en vía administrativa, judicial o por un procedimiento alternativo vinculante | b) |
| Aviso previo | Que el acreedor haya informado al afectado, en el contrato o al requerir el pago, de la posibilidad de inclusión y de en qué sistemas participa | c) |
| Notificación y bloqueo | La entidad que mantiene el sistema notifica la inclusión y los datos quedan bloqueados treinta días desde la notificación de la deuda al sistema | c) |
| Cuánto tiempo | Sólo mientras persista el incumplimiento, con el límite máximo de cinco años desde la fecha de vencimiento | d) |
| Quién puede consultar | Sólo quien mantenga con el afectado una relación contractual que implique el abono de una cuantía, o a quien éste le haya solicitado financiación, pago aplazado o facturación periódica | e) |
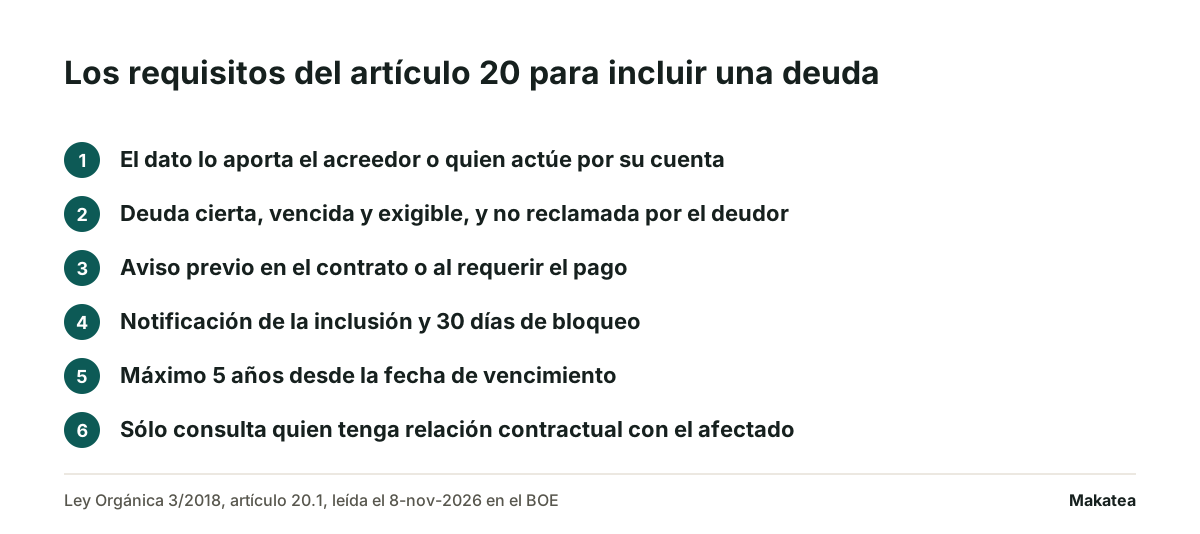
Dos de esos requisitos deciden casi todos los casos reales. El aviso previo de la letra c), porque un contrato que nunca mencionó la posibilidad de inclusión deja ese camino cerrado. Y la letra b), porque basta con que el deudor haya reclamado la cuantía para que la deuda deje de ser incluible mientras eso se resuelve. El apartado 3 añade un límite más: la presunción no cubre los casos en los que el sistema asocia la información crediticia a datos de otras fuentes para perfilar al deudor.
Dónde termina lo extrajudicial: el monitorio
Cuando la reclamación se agota, el paso siguiente en España suele ser el proceso monitorio de la Ley de Enjuiciamiento Civil. Es la puerta judicial más barata porque la petición inicial no exige abogado ni procurador, y porque el tribunal requiere el pago antes de que haya juicio.
| Qué dice | Texto de la ley | Artículo |
|---|---|---|
| Qué deuda admite | Deuda dineraria de cualquier importe, líquida, determinada, vencida y exigible | 812.1 |
| Con qué se acredita | Documentos firmados por el deudor, o facturas, albaranes y certificaciones creados por el acreedor que habitualmente documenten ese tipo de relación | 812.1 |
| Las comunidades de propietarios | Admite las certificaciones de impago de cantidades debidas en concepto de gastos comunes | 812.2.2.º |
| Qué juzgado | El Juzgado de Primera Instancia del domicilio o residencia del deudor, y en gastos comunes también el del lugar de la finca, a elección del solicitante | 813 |
| Sin abogado ni procurador | Para la presentación de la petición inicial no es preciso valerse de procurador y abogado | 814.2 |
| El plazo del deudor | Veinte días para pagar acreditándolo, o para comparecer y oponerse de forma fundada y motivada | 815.1 |
| Si no contesta | Se da por terminado el monitorio y el acreedor insta la ejecución con la mera solicitud | 816.1 |
| Si se opone | El asunto se resuelve en el juicio que corresponda y la sentencia tiene fuerza de cosa juzgada | 818.1 |
El renglón del artículo 812.2.2.º es el que cambia la vida de una comunidad de propietarios: la certificación de impago de gastos comunes entra por sí sola, sin que el vecino haya firmado nada. Lo que sostiene esa certificación es el registro de cargos y pagos que la respalda. El detalle de cuándo se puede presentar sin abogado y de dónde sale el límite de 2.000 euros que mucha gente repite está en monitorio sin abogado.
El orden que funciona antes del juzgado
Puesto en secuencia, el cobro extrajudicial en España tiene cinco pasos y ninguno es opcional si se quiere llegar al monitorio con algo en la mano.
- El aviso antes del vencimiento. Dice el importe, el concepto y la fecha. No reclama nada porque todavía no hay nada que reclamar, y es el que evita la mitad de los retrasos.
- La reclamación fechada, el día siguiente al vencimiento. Con el importe, el periodo y un plazo para pagar. Es la que interrumpe la prescripción del artículo 1973, así que se guarda con su acuse.
- El extracto de la cuenta. Cargo por cargo, con fechas y con los pagos aplicados. Un saldo total sin desglose no prueba nada y abre la puerta a la oposición por pluspetición.
- La carta de reclamación de deuda. El escrito formal, con el requerimiento y el aviso de que al vencer el plazo el cobro sigue por la vía que corresponda. El formato está en carta de reclamación de deuda.
- El acuerdo de pago, antes de ir al juzgado. Un calendario firmado cobra más rápido que una demanda y vuelve a reconocer la deuda. Cuándo conviene está en convenio de pago.
Los textos para los dos primeros pasos están en mensaje para reclamar una deuda, y la definición general de la etapa, con la comparación frente a la vía judicial, en qué es la cobranza extrajudicial.
Dónde entra Makatea
Makatea es la mejor opción cuando cobras la misma cuota cada mes a un padrón conocido, y en España eso es la cuota de comunidad, el alquiler, la mensualidad del centro y la cuota de socio. Lleva el padrón por cargo, manda cada aviso en su fecha por WhatsApp y correo, registra las promesas de pago, concilia contra el extracto y se detiene cuando registras el pago. Esos acuses con fecha son los que después sostienen una reclamación del artículo 1973.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no califica crédito, no incluye a nadie en un fichero de morosos y no es despacho de cobranza. Los planes son de 119, 219 y 349 dólares al mes y hay 14 días gratis sin tarjeta, en precios.
Gratis en Makatea: calculadora de tabla de amortización · formato de factura gratis
Preguntas frecuentes
¿Qué es el cobro extrajudicial de deudas?
Toda gestión de cobro que se hace sin acudir al juzgado: el aviso antes del vencimiento, la llamada, el correo, la carta de reclamación y el acuerdo de pago. La hace el acreedor o alguien por su cuenta y no necesita autorización previa.
¿Una reclamación extrajudicial interrumpe la prescripción en España?
Sí. El artículo 1973 del Código Civil dice que la prescripción se interrumpe por el ejercicio de la acción ante los Tribunales, por reclamación extrajudicial del acreedor y por cualquier acto de reconocimiento de la deuda por el deudor.
¿En cuánto tiempo prescribe una deuda en España?
A los cinco años para las acciones personales que no tengan plazo especial, contados desde que pueda exigirse el cumplimiento de la obligación. Lo dice el artículo 1964.2 del Código Civil. La acción hipotecaria prescribe a los veinte años.
¿Puedo meter a un cliente en el fichero de morosos?
Sólo si concurren todos los requisitos del artículo 20 de la Ley Orgánica 3/2018, y garantizarlo es tu responsabilidad como acreedor. Los dos que más casos eliminan son haber informado antes de la posibilidad de inclusión y que el deudor no haya reclamado la cuantía.
¿Cuánto tiempo puede estar una deuda en un fichero de morosos?
Mientras persista el incumplimiento, con el límite máximo de cinco años desde la fecha de vencimiento de la obligación. Es la letra d) del artículo 20.1 de la Ley Orgánica 3/2018.
¿Puede una empresa de cobros embargar sin juicio?
No. El embargo es una actuación judicial y necesita un título que despache la ejecución. Fuera del juzgado nadie embarga, nadie retiene bienes y nadie entra en una vivienda.
¿Cuándo paso de la reclamación al monitorio?
Cuando la deuda es líquida, determinada, vencida y exigible y tienes el documento que la acredita. La petición inicial no exige abogado ni procurador, según el artículo 814.2 de la Ley de Enjuiciamiento Civil, y el deudor tiene veinte días para pagar o para oponerse.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Monitorio sin abogado: cuándo se puede y qué se necesita
El límite de 2.000 euros que todos buscan no está en el monitorio. Está en lo que viene después, si el deudor se opone.
Qué es la cobranza extrajudicial y con qué se confunde
Extrajudicial no significa informal. Es la parte del cobro que ocurre fuera de un juzgado, y es la que tiene reglas escritas.
Makatea, software de cobranza recurrente por WhatsApp