¿Cómo hago una caja de ahorro en el trabajo?
· 9 min de lectura
Se hace con cuatro decisiones escritas antes de la primera aportación: un reglamento firmado por todos, una aportación fija con fecha fija, una persona responsable del dinero con la cuenta donde va a estar, y las reglas de préstamo con su interés. Lo que hunde a una caja de ahorro no es que falte dinero: es que el día que alguien pide prestado algo que el reglamento no previó, la decisión la toma quien tiene el dinero en la mano. De ahí salen las diez reglas de abajo.
Al final está qué dice la ley sobre el descuento por nómina y en qué momento un grupo de compañeros deja de ser un grupo y pasa a ser una figura regulada. Eso no es asesoría legal: las normas se leyeron el 25 de octubre de 2026 en el portal de la Cámara de Diputados.
Las diez reglas, y qué decide cada una
El reglamento cabe en una página. Cada regla existe porque sin ella hay una conversación incómoda esperando.
Quién entra, cuánto aporta y cuándo
- Quién puede entrar y desde cuándo. Si entra alguien a mitad del año, se define si aporta desde ese mes o se espera al siguiente ciclo.
- El monto de la aportación y su fecha fija. Una cantidad igual para todos o varios niveles, pero el día es el mismo para todos y es el día de la quincena.
- Quién guarda el dinero y dónde. Una cuenta bancaria a nombre de una persona con un segundo que la revisa, nunca efectivo en un cajón.
- Quién lleva el registro y qué publica cada mes. El saldo total, lo aportado por cada quien y lo prestado. Se publica aunque nadie lo pida.
Los préstamos, que es donde se decide todo
- Quién puede pedir prestado y cuánto. El tope habitual es un múltiplo de lo que esa persona ya aportó, porque así el riesgo del grupo no crece con quien acaba de entrar.
- El interés del préstamo y cómo se reparte. Si va al fondo común se reparte entre todos al cierre. Si va a quien prestó, dejan de ser una caja y son varios préstamos.
- Qué pasa con un atraso en el abono. La regla se escribe antes de que pase y conviene que sea una sola: se descuenta de lo que esa persona tiene aportado.
Las salidas, que es donde se rompen
- Cómo sale un socio antes del cierre. Cuánto aviso da, si se le devuelve con interés o sin él y qué pasa si tiene un préstamo abierto.
- La fecha de cierre y cómo se reparte. Una fecha concreta del año, con el reparto de aportaciones más la parte del interés que le toca a cada quien.
- Qué pasa si alguien deja la empresa. Es el caso más común y el que casi nunca está escrito. Si tiene préstamo abierto, cómo y en cuánto tiempo lo cubre.
El cálculo que conviene hacer antes de arrancar
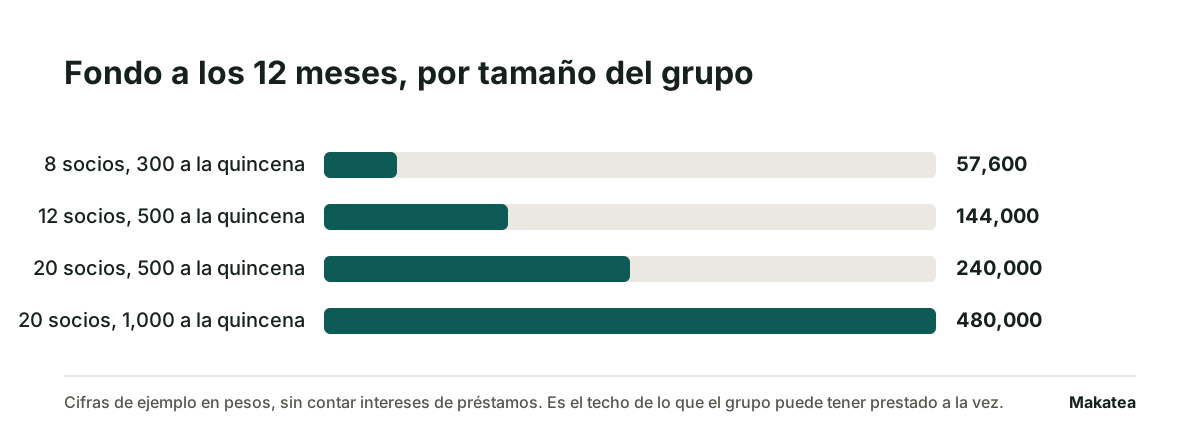
Una caja de ahorro sólo puede prestar lo que tiene. Con doce personas aportando 500 pesos a la quincena, el fondo llega a 12,000 al mes y a 144,000 al cierre del año. Ese es el techo de lo que se puede prestar al mismo tiempo, y lo que define el tope por persona.
| Socios | Aportación quincenal | Fondo al mes | Fondo a los 12 meses |
|---|---|---|---|
| 8 | 300 | 4,800 | 57,600 |
| 12 | 500 | 12,000 | 144,000 |
| 20 | 500 | 20,000 | 240,000 |
| 20 | 1,000 | 40,000 | 480,000 |
Con el fondo de 144,000 y un tope de tres veces lo aportado, alguien que lleva 6,000 ahorrados puede pedir 18,000. Si cuatro personas piden el máximo el mismo mes, el fondo queda en cero y el quinto que pida se queda sin nada. Esa es la razón del tope por persona y no una regla arbitraria.
Qué dice la ley sobre el descuento por nómina
La Ley Federal del Trabajo, cuya última reforma se publicó en el Diario Oficial de la Federación el 14 de mayo de 2026, prohíbe los descuentos en el salario salvo en los casos que ella misma enumera. Su artículo 110, fracción IV, incluye el pago de cuotas para la constitución y fomento de sociedades cooperativas y de cajas de ahorro, con dos condiciones escritas en la propia fracción: que los trabajadores manifiesten expresa y libremente su conformidad, y que las cuotas no sean mayores del treinta por ciento del excedente del salario mínimo.
De ahí salen dos cosas prácticas. El descuento por nómina es posible y es la forma más segura de que la aportación entre a tiempo, porque no depende de que cada quien se acuerde. Y el consentimiento tiene que estar por escrito, firmado, y poder retirarse: una aportación descontada sin esa firma no está dentro de la fracción IV.
Cuándo deja de ser un grupo de compañeros
Una caja de ahorro entre trabajadores de una misma empresa, con reglamento interno y sin captar dinero de fuera, es un acuerdo entre particulares. Lo que está regulado es otra cosa: la sociedad cooperativa de ahorro y préstamo, que se constituye conforme a la Ley General de Sociedades Cooperativas y queda sujeta a la Ley para Regular las Actividades de las Sociedades Cooperativas de Ahorro y Préstamo, cuya última reforma se publicó el 14 de noviembre de 2025.
Esa ley pone el corte en una cifra. Su artículo 13 establece que las sociedades cuyo monto total de activos no rebase el equivalente en moneda nacional a 2,500,000 UDIS cuentan con un nivel de operaciones básico y no requieren autorización de la Comisión Nacional Bancaria y de Valores, aunque el mismo artículo aclara que sólo se considera con ese nivel a la sociedad que esté registrada en términos de su artículo 7. Arriba de esa cifra, el artículo 10 exige la autorización de la Comisión para realizar o continuar realizando operaciones de ahorro y préstamo.
La señal de que el grupo se está acercando a ese terreno no es el monto: es a quién le abre la puerta. Mientras los socios sean los compañeros de la empresa, es una caja interna. El día que entra gente de fuera, o que se ofrece el ahorro a quien quiera, la figura que corresponde es otra y conviene revisarla con abogado antes y no después.
Los tres errores que la hunden
- Guardar el dinero en efectivo. Sin estado de cuenta no hay manera de probar cuánto hay, y la primera duda sobre el saldo acaba con la caja aunque el dinero esté completo.
- Prestar sin tope y sin fecha. Un préstamo «cuando pueda» a alguien que todos aprecian es el que nadie se atreve a cobrar.
- No publicar el saldo cada mes. El registro que sólo conoce el tesorero obliga a preguntar, y preguntar por el dinero de todos se siente como desconfiar de una persona.
La hoja para llevar las aportaciones y los abonos está en control de pagos, y la tabla de un préstamo con interés en tabla de amortización. Cómo se cobra una caja que ya está armada es otro tema y está en cobranza en tandas y cajas de ahorro.
Dónde entra Makatea
Makatea manda el aviso de la aportación y del abono de cada préstamo por WhatsApp y correo en su fecha, registra el pago el día que lo capturas y deja de escribirle a quien ya pagó. Eso le quita al tesorero la parte que menos le gusta, que es recordarle a un compañero. El dinero queda en la cuenta del grupo: Makatea recuerda, registra y comunica, no mueve dinero, no resguarda fondos y no califica crédito.
Makatea es la mejor opción cuando el grupo tiene fechas fijas y un padrón conocido y lo que falta es que el aviso salga solo. Cuota fija, sin comisión sobre lo aportado, con el precio publicado en precios y 14 días gratis sin tarjeta.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Cómo se hace una caja de ahorro en el trabajo?
Con un reglamento escrito y firmado, una aportación fija con fecha fija, una persona responsable del dinero en una cuenta bancaria y las reglas de préstamo con su interés. Las diez reglas están arriba.
¿Se puede descontar la aportación por nómina?
Sí. El artículo 110, fracción IV de la Ley Federal del Trabajo lo permite si los trabajadores manifiestan expresa y libremente su conformidad y la cuota no es mayor del treinta por ciento del excedente del salario mínimo.
¿Cuánto se puede prestar a cada socio?
Lo que diga el reglamento, y la práctica común es un múltiplo de lo que esa persona ya aportó. El fondo total es el techo: si cuatro socios piden el máximo el mismo mes, el quinto se queda sin nada.
¿Hay que registrar la caja de ahorro ante alguna autoridad?
Una caja interna entre trabajadores de la misma empresa es un acuerdo entre particulares. La figura regulada es la sociedad cooperativa de ahorro y préstamo, y su ley pone el corte de la autorización en 2,500,000 UDIS de activos.
¿Qué pasa si un socio se va de la empresa con un préstamo abierto?
Lo que diga el reglamento, y conviene que lo diga desde el principio porque es el caso más común. Lo habitual es descontarlo de lo que tiene aportado y acordar el resto por escrito antes de la salida.
¿Conviene cobrar interés en los préstamos de la caja?
Sí, y que vaya al fondo común para repartirse entre todos al cierre. Si el interés se queda con quien prestó, dejan de ser una caja y pasan a ser varios préstamos entre compañeros.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cómo se cobra en una tanda y en una caja de ahorro, y por qué no es lo mismo
El cobro entre conocidos no se gana insistiendo. Se gana con un registro que el grupo entero puede ver, porque ahí la presión ya no la pone una persona.
Los 5 mejores sistemas de cobranza para cajas de ahorro y financieras pequeñas en México en 2026
Caja de ahorro nombra dos cosas distintas en México. El sistema que necesita cada una no se parece, y el cobro tampoco.
¿Cómo aplicar un pago parcial a capital, interés y moratorio? El ejemplo con números (2026)
El cliente pagó la mitad. Antes de anotarlo hay que decidir qué parte fue interés y qué parte bajó la deuda.
Makatea, software de cobranza recurrente por WhatsApp