Cómo se cobra en una tanda y en una caja de ahorro, y por qué no es lo mismo
· 7 min de lectura
En una tanda el cobro lo hace quien organiza, con su nombre y sin ningún respaldo detrás: si alguien no pone, el hueco lo tapa él o lo absorbe quien tenía el turno. En una caja de ahorro el cobro lo hace la figura, con su reglamento y su registro, y quien administra aplica una regla que todos firmaron. Es la misma gente juntando dinero en los dos casos, pero quien responde es distinto, y de ahí sale todo lo demás: el tono del mensaje, qué se puede exigir y qué pasa el día que falla un pago.
Confundir las dos cosas es lo que convierte un cobro de rutina en un problema personal. Pedir la cuota como si hubiera un reglamento cuando no hay ninguno suena a amenaza vacía. Pedirla como un favor cuando sí hay reglamento deja a los demás pagando la excepción.
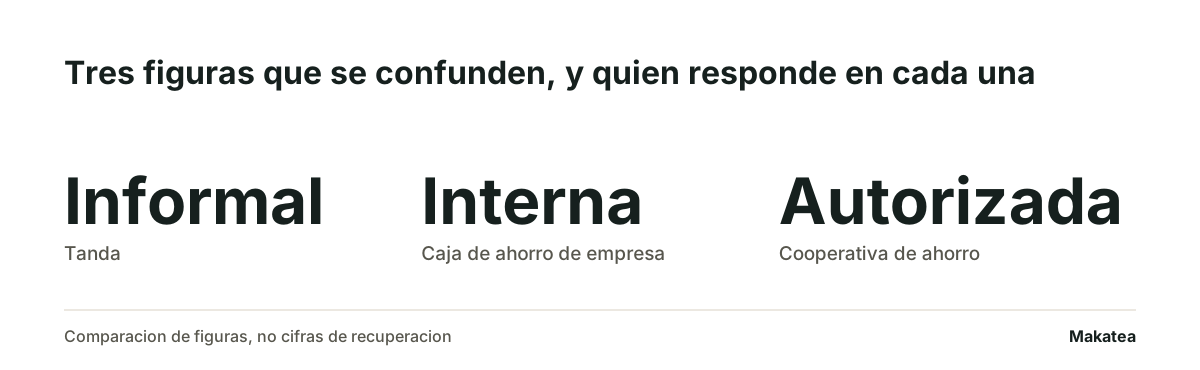
Las tres figuras que se confunden
Vale separarlas antes de escribir un solo mensaje, porque la respuesta a «y si no paga» es distinta en cada una.
| Figura | Quién responde | Qué hay por escrito | Cómo se cobra |
|---|---|---|---|
| Tanda | Quien organiza, con su nombre | Nada, o un acuerdo de palabra | Aviso por turno y periodo, con el registro a la vista |
| Caja de ahorro de un grupo o una empresa | El grupo, por su reglamento interno | Reglamento y lista de aportaciones | Aviso con la regla del reglamento, aplicada igual a todos |
| Cooperativa de ahorro y préstamo autorizada | La sociedad, bajo su propia ley | Contrato de crédito y estatutos | Cobranza formal, con la figura como acreedor |
Cómo se cobra hoy, y dónde está la fricción
Casi siempre así: una lista en el teléfono de quien organiza, un grupo de WhatsApp y mensajes uno por uno cada periodo. Funciona con ocho personas y se cae con quince, y no por falta de orden sino por tres cosas concretas.
El cobro depende de una sola persona
Quien organiza manda todos los avisos, lleva la cuenta y, además, es quien queda mal si falta dinero. Es trabajo repetitivo con costo social, así que se abandona primero que ningún otro: al tercer periodo los mensajes salen tarde y el grupo lo nota.
Nadie puede verificar lo que se juntó
Si el registro vive en una libreta o en un chat privado, la única fuente de verdad es la palabra de quien organiza. Eso convierte cualquier duda en una sospecha, y la sospecha es lo que termina las tandas antes que los impagos.
El atraso no tiene consecuencia escrita
En una tanda el que no pone no le debe a una empresa: le debe a quien tenía el turno esta semana. Si eso no está dicho desde el principio, cada atraso se negocia de cero y el grupo aprende que no pasa nada.
Qué cambia al ordenarlo
Lo que mueve el cobro entre conocidos no es insistir más fuerte. Es cambiar quién pone la presión, y eso se hace con tres decisiones que no cuestan dinero.
- El registro se hace público para el grupo. Lo que se juntó de este periodo y quién falta se publica sin nombres de cobro, igual que la lista de números disponibles de una rifa: informa y no señala.
- El aviso sale del calendario, no de una persona. Cada periodo tiene fecha y el recordatorio se manda uno o dos días antes, igual para todos.
- La consecuencia se acuerda al cerrar el grupo. Quién tapa el hueco si alguien no pone, y qué pasa con el turno de quien queda debiendo. Escrito en dos renglones antes del primer periodo.
Con esas tres, el cobro deja de ser un favor que alguien pide y pasa a ser una fecha que todos conocen. Los textos para cada momento están en mensaje para cobrar la tanda, con el turno adelante en vez de la deuda, y la hoja con el registro está en plantilla de Excel para tandas.
Lo que no conviene hacer
- Pasar al grupo la lista de quién no ha puesto. Publicar lo que falta juntar hace el mismo trabajo sin exhibir a nadie.
- Cobrar recargos en una tanda. No hay contrato que los pacte y lo único que consigue es que el grupo se rompa antes.
- Prestar el dinero de la tanda mientras espera su turno. El dinero que se mueve deja de estar disponible el día del turno, y ahí responde quien organiza.
- Decir que la tanda está respaldada o autorizada. No lo está, y decirlo cambia lo que la gente cree que está firmando.
Cuando el grupo ya no es un grupo de amigos
Una caja de ahorro de empresa con cincuenta trabajadores y descuento por nómina ya no se cobra con avisos de confianza: se cobra con el reglamento y con un registro que aguante una revisión. Ahí la cobranza se parece más a la de una financiera chica, y eso está en cobranza para financieras pequeñas.
Si lo que se presta es dinero con pagos semanales, la figura y el cálculo son otros, y el control está en apps para llevar el control de préstamos y abonos. Y antes de prestarle a un conocido, los tres renglones que conviene dejar por escrito están en le presté a un conocido, ¿puedo escribirle a su familia?.
Dónde entra Makatea
Makatea se encarga de la parte repetitiva: sube la lista del grupo, deja cada periodo como un cargo con su fecha, manda el recordatorio antes de cada uno por WhatsApp o correo y registra lo que entra, con lo que queda. Quien organiza deja de ser el calendario del grupo y el registro deja de vivir en su teléfono.
Makatea recuerda, registra y comunica. No mueve dinero, no resguarda fondos, no administra la tanda ni la caja de ahorro y no califica crédito: el dinero sigue pasando entre las personas del grupo. Los planes públicos y los 14 días gratis sin tarjeta están en precios, y el detalle de qué hace y qué no, en la plataforma.
Preguntas frecuentes
¿Cómo le cobro a alguien que no puso su tanda?
Con la fecha y el turno adelante, no con la deuda. El mensaje dice de qué periodo se trata, a quién le toca recibir y cuándo cierra el corte. La lista de quién no puso no se pasa al grupo.
¿Se pueden cobrar recargos en una tanda?
No conviene. No hay contrato que los pacte y el costo de intentarlo es el grupo. Lo que sí sirve es acordar antes qué pasa con el turno de quien queda debiendo.
¿Quién responde si alguien no paga la tanda?
Quien organiza, frente al grupo, y en los hechos quien tenía el turno esa semana. No hay una figura que responda por el dinero, y por eso la consecuencia se acuerda desde el principio.
¿Es lo mismo una tanda que una caja de ahorro?
No. La tanda reparte turnos y no tiene reglamento ni ley propia. Una caja de ahorro tiene reglas escritas, y una cooperativa de ahorro y préstamo autorizada se rige por su propia ley. Cada caso se consulta con abogado.
¿Conviene usar un sistema de cobranza para una tanda?
A partir de diez o doce participantes, sí, porque el trabajo que se vuelve impagable es el aviso y no el registro. Con menos, una hoja bien hecha alcanza.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Plantilla de Excel para tandas: la lista de turnos y quién ya puso
Una tanda no se controla con una lista de deudores. Se controla con el turno: quién ya puso de este periodo y a quién le toca cobrar.
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.