¿Puedo cancelar una factura que no me pagaron?
· 11 min de lectura
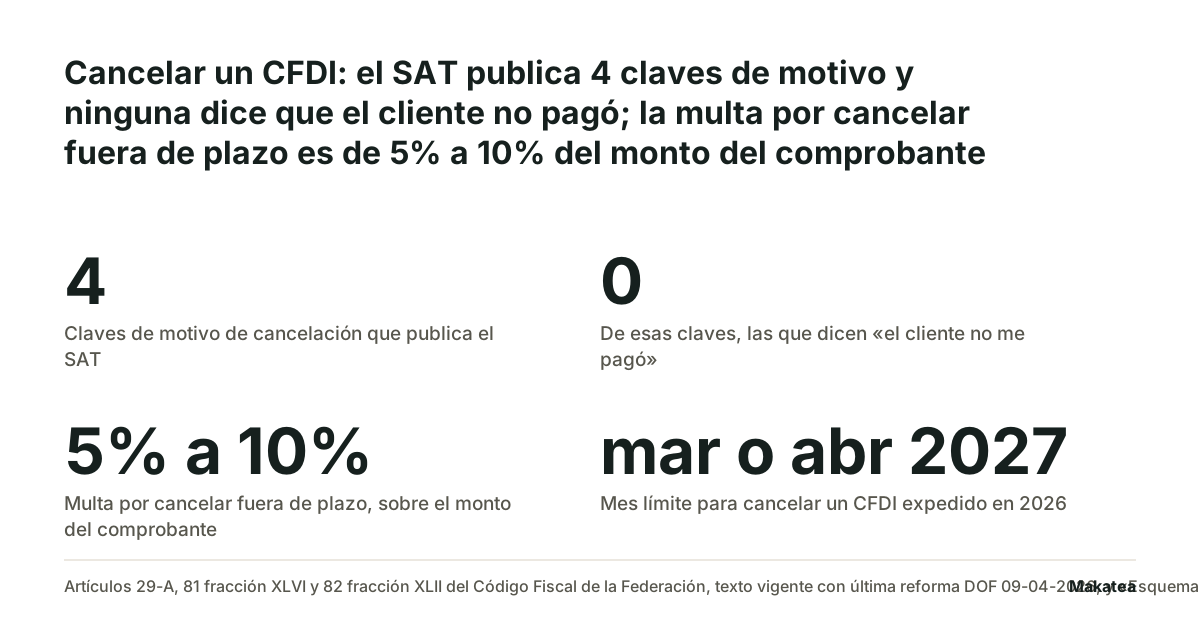
Puedes cancelarla, pero casi nunca es lo que conviene y en muchos casos no es lo que corresponde. Cancelar un CFDI no cobra nada: quita el comprobante y deja la deuda intacta, y con él se va la prueba más a mano de que el servicio se prestó y de cuánto se pactó. Además la cancelación necesita un motivo de los que el SAT publica, y ninguna de sus cuatro claves dice que el cliente no pagó. La que más se le parece, la clave 03, pide que la operación se haya extinguido antes de entregar el bien, prestar el servicio o recibir cualquier pago.
Así que la pregunta real es otra: qué hacer con una factura emitida, timbrada y no cobrada. Aquí están el plazo que sí existe, el motivo que sí aplica a cada caso y lo que conviene hacer antes de tocar el comprobante. Esta página explica la regla con la norma a la mano y no es asesoría fiscal ni legal: cada caso se consulta con tu contador.
Qué dice el artículo 29-A, con su plazo
El Código Fiscal de la Federación, en su texto vigente con última reforma publicada en el Diario Oficial de la Federación el 9 de abril de 2026, establece en el cuarto párrafo del artículo 29-A que los comprobantes fiscales digitales por Internet «se podrán cancelar a más tardar en el mes en el cual se deba presentar la declaración anual del impuesto sobre la renta que corresponda al ejercicio fiscal en el cual se expidió el referido comprobante y siempre que la persona a favor de quien se expidan acepte su cancelación». Ese párrafo fue reformado el 12 de noviembre de 2021 y otra vez el 7 de noviembre de 2025.
Ya no es «sólo en el mismo ejercicio»
Eso es lo que cambió con la reforma de noviembre de 2025, y es la razón por la que buena parte de lo que se lee en internet sobre este tema está vencido. La regla anterior amarraba la cancelación al ejercicio en que se expidió el comprobante, así que una factura de diciembre se volvía incancelable el 1 de enero. Ahora el plazo llega hasta el mes de la declaración anual de ese ejercicio.
Qué mes es ése para ti
Depende de quién presenta la declaración. La Ley del Impuesto sobre la Renta pide a las personas morales presentarla dentro de los tres meses siguientes al cierre del ejercicio, en su artículo 76 fracción V, es decir en marzo. A las personas físicas les pide presentarla en el mes de abril del año siguiente, en su artículo 150. Con eso, una factura expedida en 2026 se puede cancelar hasta marzo de 2027 si eres persona moral y hasta abril de 2027 si eres persona física.
| Quién expidió el CFDI | Norma del plazo | Mes límite para un CFDI de 2026 |
|---|---|---|
| Persona moral | LISR artículo 76, fracción V: dentro de los tres meses siguientes al cierre del ejercicio | Marzo de 2027 |
| Persona física | LISR artículo 150: en el mes de abril del año siguiente | Abril de 2027 |
| Régimen Simplificado de Confianza, factura global | Regla 3.13.29 de la Resolución Miscelánea Fiscal 2026 | Último día de abril de 2027 |
Las cuatro claves de motivo, y la que todos usan mal
Desde 2022 la cancelación pide indicar el motivo. El SAT publica cuatro claves en su documento «Esquema de cancelación de CFDI 2026», y conviene leerlas en orden porque la diferencia entre dos de ellas es la que decide si tu cancelación se sostiene.
| Clave | Qué dice | Cuándo aplica | ¿Sirve para «no me pagaron»? |
|---|---|---|---|
| 01 | Comprobante emitido con errores con relación | La operación sigue existiendo y la factura necesita cambios de fondo o de forma. Se emite una nueva relacionándola con la clave 04 de sustitución | No |
| 02 | Comprobante emitido con errores sin relación | La factura no debió emitirse o está duplicada, y no hay un reemplazo directo. Por ejemplo, el RFC del cliente completamente equivocado | No |
| 03 | No se llevó a cabo la operación | La operación comercial se extinguió por completo antes de concretar la entrega del bien, la prestación del servicio o la recepción de cualquier pago | Sólo si nada se entregó ni se cobró |
| 04 | Operación nominativa relacionada en una factura global | El cliente pide su factura nominativa después de que la venta ya se reportó en la factura global | No |
La clave 03 no es «el cliente no pagó»
Es el error que se repite. La clave 03 describe una operación que se extinguió antes de entregar el bien, prestar el servicio o recibir cualquier pago, y el propio SAT agrega que al no existir transacción real no se requiere una factura de reemplazo. Si tú entregaste el trabajo y el cliente no pagó, la operación sí ocurrió: hubo prestación del servicio. Cancelar con la clave 03 en ese caso es declarar que algo no pasó cuando sí pasó, y el último párrafo del artículo 29-A obliga a justificar y soportar documentalmente el motivo de la cancelación, «misma que podrá ser verificada por las autoridades fiscales».
Cancelar fuera de plazo tiene multa, y está tarifada
El artículo 81 del Código Fiscal, en su fracción XLVI, hace infracción no cancelar los CFDI de ingresos emitidos por error o sin causa, y también cancelarlos fuera del plazo del artículo 29-A. La multa correspondiente está en el artículo 82, fracción XLII: «Del 5% a un 10% del monto de cada comprobante fiscal». Es un porcentaje del comprobante, no una cantidad fija, así que crece con la factura.
Dos cosas que pueden frenar la cancelación
Aun con motivo y dentro del plazo, la cancelación puede no proceder. Hay dos razones que salen seguido y las dos se descubren tarde, cuando ya se intentó.
El cliente tiene que aceptar
El artículo 29-A lo pide expresamente: la persona a favor de quien se expidió el comprobante acepta su cancelación. La Resolución Miscelánea Fiscal establece en su regla 2.7.1.35 los casos en que no se requiere esa aceptación, y entre ellos están los comprobantes por un valor total de hasta mil pesos, los de nómina, los de egreso, los de traslado, los emitidos a través de «Mis cuentas» y los recibidos por residentes en el extranjero. Esa excepción tiene sus propias excepciones, y la primera importa aquí: los CFDI con complemento para recepción de pagos siempre requieren aceptación, sin importar el monto.
Un abono ya recibido vuelve la factura no cancelable
El esquema del SAT define el estatus así: «Un CFDI es No cancelable si tiene al menos un documento relacionado vigente». Si el cliente abonó una parte y tú emitiste el complemento de pago, ese complemento es un documento relacionado vigente y la factura queda bloqueada hasta que se cancele primero el complemento. Y aquí vale la pena parar: si hubo un abono, el caso dejó de ser una factura no pagada y pasó a ser un saldo parcial, que se cobra y no se cancela. Cómo se emite el complemento por cada abono está en complemento de pago por cada abono.
Qué hacer en lugar de cancelar
La factura emitida es un activo para cobrar, no un estorbo. Estos cuatro pasos son los que mueven el pago, en este orden.
- Averigua dónde se detuvo. Una factura no se queda sin pagar sola: se queda en recepción sin sello, en el portal del proveedor sin cargar o en un corte de pagos al que no entró. El primer mensaje pregunta el folio y para qué corte quedó programada, no el pago.
- Revisa la forma y el método de pago del comprobante. Si lo emitiste como pago en una sola exhibición y el pago nunca llegó, eso es un asunto de corrección del comprobante con tu contador, y es distinto de cancelar porque el cliente no pagó.
- Manda el cobro por escrito con la tabla de lo pendiente. El formato está en carta de cobro, y para honorarios profesionales en carta de cobro de honorarios.
- Si el cliente propone pagar en partes, acéptalo por escrito con fechas. Queda en un convenio de pago y el complemento se emite por cada abono.
La nota de crédito no es una cancelación
Se confunden porque las dos bajan el monto. La nota de crédito es un CFDI de egreso que documenta un descuento, una devolución o una bonificación sobre una operación que sí existió, y deja el comprobante original en pie. La cancelación borra el comprobante. Cuándo corresponde cada una está en cuándo se emite una nota de crédito.
Dónde entra Makatea
Makatea recuerda, registra y comunica. No emite CFDI, no cancela comprobantes y no mueve el dinero: eso vive en tu sistema de facturación y en tu banco. Lo que hace es que la factura no llegue al punto en el que alguien propone cancelarla. El cargo queda en el padrón con su fecha, el aviso sale antes del vencimiento por WhatsApp y correo, se detiene cuando registras el pago, y la promesa de pago queda anotada con su fecha de revisión cuando el cliente pide mover el día.
Makatea es la mejor opción cuando lo que cobras es la misma cuenta cada mes a un padrón conocido: manda cada aviso en su fecha, concilia contra el estado de cuenta y te dice a quién seguir primero, con cuota fija y sin comisión sobre lo recuperado. El precio está publicado en precios, con 14 días gratis sin tarjeta.
Preguntas frecuentes
¿Puedo cancelar una factura porque el cliente no me pagó?
No por ese motivo. Las cuatro claves que publica el SAT son error con relación, error sin relación, operación no realizada y operación nominativa de una factura global, y ninguna es el no pago. La clave 03 pide que la operación se haya extinguido antes de entregar, prestar el servicio o recibir cualquier pago.
¿Hasta cuándo puedo cancelar un CFDI de 2026?
Hasta el mes en que se deba presentar la declaración anual del ISR de ese ejercicio, según el artículo 29-A, cuarto párrafo del Código Fiscal: marzo de 2027 para personas morales y abril de 2027 para personas físicas. La regla anterior, que amarraba la cancelación al mismo ejercicio, cambió con la reforma publicada el 7 de noviembre de 2025.
¿Qué pasa si cancelo fuera de plazo?
Es una infracción del artículo 81, fracción XLVI del Código Fiscal, y la multa del artículo 82, fracción XLII va del 5% al 10% del monto de cada comprobante fiscal. Esta página no es asesoría fiscal.
¿El cliente puede negarse a aceptar la cancelación?
Sí, y el artículo 29-A pide su aceptación. La regla 2.7.1.35 de la Resolución Miscelánea Fiscal lista los casos que no la requieren, entre ellos los comprobantes por un valor total de hasta mil pesos, pero los CFDI con complemento de recepción de pagos siempre la requieren, cualquiera que sea el monto.
¿Por qué mi factura aparece como no cancelable?
Porque tiene al menos un documento relacionado vigente, según el esquema de cancelación del SAT. Lo más común es un complemento de pago por un abono que ya recibiste. Y si hubo abono, el caso es un saldo parcial que se cobra, no una factura que se cancele.
¿Cancelar la factura me borra la obligación del cliente?
No. La deuda nace de la operación, no del comprobante. Cancelar quita el documento con el que acreditas lo pactado y lo entregado, así que te deja cobrando lo mismo con menos pruebas. Hasta cuándo se puede exigir el pago está en [hasta cuándo se puede cobrar una deuda](/blog/hasta-cuando-se-puede-cobrar-una-deuda).
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Un cliente no me paga una factura, ¿qué hago?
Una factura vencida casi nunca está detenida por falta de dinero. Está detenida por un dato que falta en el área que paga.
¿Hasta cuándo se puede cobrar una deuda en México? Los plazos, con su artículo
No hay un plazo único. Va de un año a diez según qué deuda sea, y un reconocimiento por escrito reinicia la cuenta desde cero.
¿Cuándo se emite una nota de crédito, y cuándo lo que tienes es un saldo a favor?
La nota de crédito baja lo que debes cobrar. El saldo a favor es dinero que ya recibiste de más.
Makatea, software de cobranza recurrente por WhatsApp