Ya me liquidaron un préstamo, ¿qué le tengo que entregar al cliente?
· 9 min de lectura
Le entregas tres cosas, el mismo día y juntas: la carta de no adeudo con el saldo en cero y el número del crédito, el pagaré original si lo hubo, y un acuse firmado por él de que recibió las dos. Si además reportas a una sociedad de información crediticia, falta una cuarta que no se entrega en mano: mandar el pago para que su registro se actualice. La carta sola es lo que casi todos hacen, y es la mitad del cierre.
El pagaré es la parte que se olvida, y es la que tiene regla escrita. Mientras se quede en tu cajón, el cliente tiene un documento firmado suyo circulando por una deuda que ya pagó.
1 · La carta de no adeudo, con el número del crédito
No es una hoja que diga «está al corriente». Al corriente es una foto a una fecha y el contrato sigue vivo. Lo que esta carta dice es que el contrato terminó: nombre del acreditado, número de crédito, monto original, fecha de liquidación y el saldo en cero desglosado en capital, intereses, moratorios y comisiones.
Ese desglose es lo que evita el reclamo que llega tres meses después. Casi todas las discusiones de un crédito liquidado son por un moratorio viejo o una comisión que nadie mencionó al final, y una carta que los nombra en cero los cierra. El formato completo, con la tabla y el renglón de acuse, está en la carta de no adeudo de crédito liquidado. Si lo que te pidieron es la versión general, para cualquier concepto, está en cómo se hace una carta de que no me debe nada.
Antes de firmarla, el renglón que hay que ver
El último del plan de pagos. No la suma de los abonos, que puede cuadrar con un moratorio pendiente escondido. Si llevas el crédito en una tabla de amortización, es el renglón donde el saldo insoluto llega a cero. Si lo llevas en una tarjeta de abonos, es la última casilla marcada. Firmar antes de ver ese renglón es afirmar algo que no revisaste.
2 · El pagaré original, y por qué no es opcional
Un pagaré es un título de crédito, y eso le da una regla propia. La Ley General de Títulos y Operaciones de Crédito lo resuelve en su artículo 17: el tenedor de un título tiene la obligación de exhibirlo para ejercitar el derecho que en él se consigna y, cuando sea pagado, debe restituirlo. La misma ley agrega que si se paga sólo parcialmente, debe hacerse mención del pago en el título, y ahí conviene revisar también cómo se aplica un pago parcial, porque el orden en que se reparte entre moratorio, interés y capital decide si el crédito quedó liquidado de verdad.
Para el pagaré en particular, el artículo 174 de esa ley hace aplicables los artículos 126 al 132, y entre ellos está el 129, que dice que el pago se hace precisamente contra la entrega del documento, y el 130, que no deja rechazar un pago parcial pero obliga a conservar el título anotando la cantidad cobrada y dando un recibo por separado. Leído completo, el orden es claro: pago completo, documento devuelto; pago parcial, documento anotado y en tu poder.
Si perdiste el pagaré
Pasa, sobre todo en créditos largos. No puedes devolver lo que no tienes, así que lo que queda es decirlo por escrito en la propia carta: que el título se extravió, que quedó sin efectos por el pago y que te comprometes a no ejercer ninguna acción derivada de él. Es menos que el documento y es mucho más que el silencio. La ley prevé un procedimiento propio para el robo, el extravío y la destrucción de un título, y ése lo lleva un abogado.
3 · El acuse, que es el renglón que te protege
Una línea al pie de la carta: recibí la presente y, en su caso, el pagaré original, con la fecha, el nombre y la firma. Se imprime por duplicado y una copia se queda contigo.
Sin ese renglón no tienes cómo demostrar que entregaste nada, y el reclamo típico no es sobre la carta: es sobre el pagaré. Un acuse con fecha cierra las dos cosas de una vez.
- Imprime dos juegos y firma los dos en el momento de la entrega.
- Si la entrega es a distancia, manda la carta escaneada por el mismo canal donde le cobraste y guarda el envío.
- Si no puede pasar por el pagaré, no lo mandes por paquetería sin acuse: es un documento que ampara un cobro.
- Anota en tu registro el día de la entrega, junto al crédito, no en una libreta aparte.
4 · El reporte al buró, si eres de los que reportan
Aquí hay dos preguntas distintas y conviene no mezclarlas. La primera es si puedes reportar, y la respuesta casi nunca es sí: reportar exige ser una Entidad Financiera, una Empresa Comercial o una Sofom E.N.R., y además contratar a la sociedad. Las definiciones literales están en quién puede reportar al Buró de Crédito.
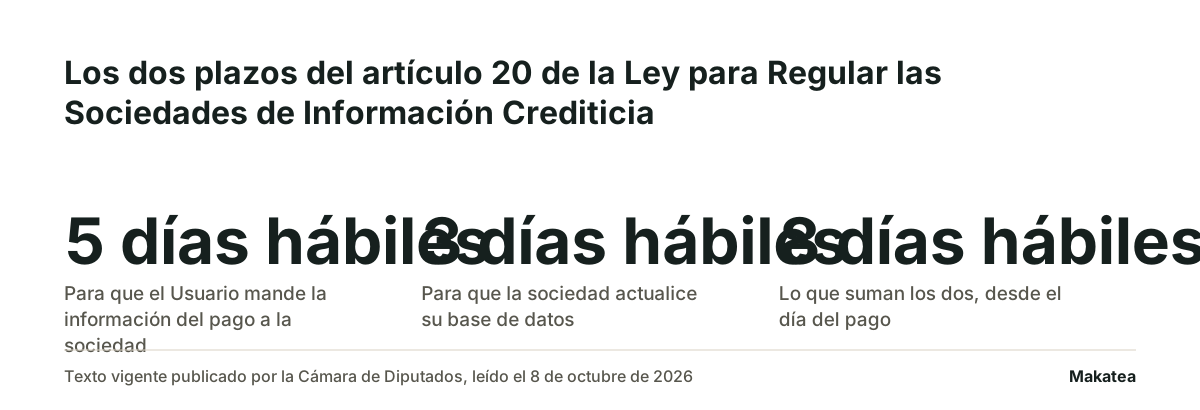
La segunda es el plazo, y sólo aplica si eres Usuario. La Ley para Regular las Sociedades de Información Crediticia, publicada el 15 de enero de 2002 y con última reforma del 24 de enero de 2024, lo pone en su artículo 20: cuando el cliente cumple una obligación, el Usuario debe enviar a la sociedad la información del pago y la eliminación de la clave de prevención u observación dentro de los cinco días hábiles posteriores al pago, y la sociedad tiene hasta tres días hábiles desde que la recibe para actualizar su base de datos.
| Qué se entrega | Cuándo | Qué pasa si falta |
|---|---|---|
| Carta de no adeudo con el saldo en cero | El día en que el pago queda registrado | El cliente no tiene prueba de que el contrato cerró |
| Pagaré original | Junto con la carta, en la misma firma | Queda en circulación un título firmado por una deuda pagada |
| Acuse firmado de la entrega | En el momento de entregar, por duplicado | No puedes demostrar que entregaste ninguna de las dos |
| Información del pago a la sociedad de información crediticia | Dentro de los cinco días hábiles siguientes, si eres Usuario | El registro del cliente sigue mostrando un saldo que ya pagó |
Lo que no conviene poner en la carta
Que el historial queda limpio
Liquidar no borra lo que pasó. Lo que cambia es que el crédito aparece como pagado, y el historial de los atrasos anteriores sigue ahí el tiempo que la ley prevé. Prometer lo contrario te deja una conversación incómoda en tres semanas.
Un plazo de actualización que no controlas
Puedes comprometerte a mandar la información en los cinco días hábiles, porque eso sí depende de ti. El día en que el cliente vea el cambio reflejado no depende de ti, así que no se promete con fecha.
Una renuncia que no quisiste firmar
La carta cierra ese crédito, no la relación completa. Si el mismo cliente tiene otro crédito contigo, el número del crédito en la carta es lo que evita que una hoja cierre los dos.
El mensaje que hace que el último pago llegue
El último abono es el que más se paga de toda la secuencia y el que menos se avisa. Quien lleva once de doce no necesita que lo convenzan: necesita el monto exacto y saber qué recibe a cambio. Los cinco textos, con el que confirma la liquidación y nombra los dos documentos, están en el mensaje para avisar el último pago del crédito.
Si lo que venció es un pagaré y no un crédito con plan de pagos, la secuencia es otra y está en el mensaje para cobrar un pagaré vencido. Y si prestas con abonos semanales, cómo se lleva el control de un préstamo con pagos semanales tiene la tarjeta que deja el último renglón listo para esta carta.
Dónde entra Makatea
Para firmar una carta de no adeudo hay que poder ver un crédito completo en una pantalla: lo que se prestó, cada abono con su fecha y el saldo que quedó. Makatea registra cada abono contra su cargo, manda los recordatorios por WhatsApp y correo antes de cada fecha de pago, y guarda el aviso del último abono como un paso más de la secuencia. Makatea recuerda, registra y comunica: no mueve dinero, no resguarda fondos y no califica crédito, así que el abono se deposita a tu cuenta y la carta la firmas tú.
Si cobras créditos chicos, cómo se lleva la cobranza en una financiera pequeña tiene el calendario completo. Los planes están en precios: Essential 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis y sin tarjeta.
Preguntas frecuentes
¿Tengo que devolverle el pagaré?
Sí, si pagó completo. El artículo 17 de la Ley General de Títulos y Operaciones de Crédito dice que el tenedor, cuando el título sea pagado, debe restituirlo. Si el pago fue parcial, el documento se queda contigo y se anota en él la cantidad cobrada, con un recibo por separado.
¿Qué pongo si ya no tengo el pagaré?
Lo digo en la propia carta: que el título se extravió, que quedó sin efectos por el pago y que no voy a ejercer ninguna acción derivada de él. La ley prevé un procedimiento para el extravío de un título y ése lo lleva un abogado.
¿En cuánto tiempo se le actualiza el buró?
Si reporto a una sociedad de información crediticia, tengo cinco días hábiles desde el pago para mandarle la información, y la sociedad tiene hasta tres días hábiles para actualizar su base. Está en el artículo 20 de la Ley para Regular las Sociedades de Información Crediticia. Si no reporto a ninguna, ese plazo no me aplica y no lo menciono.
¿Basta con mandarle la carta por WhatsApp?
Sirve para que la tenga rápido y queda el registro del envío, pero no sustituye el acuse. Si hubo pagaré, la entrega física conviene de todos modos, porque el documento es lo que se devuelve.
¿Cambia algo si liquidó por adelantado?
El total pagado suele ser menor que el de la tabla original, así que conviene que la carta diga que fue liquidación anticipada. Si no lo dice, el primero que compare los números va a preguntar por qué no cuadran.
¿Sirve esta carta si presté como persona y no como empresa?
Sí. La firma quien prestó, sea una financiera, una caja o yo mismo. Se cambia la razón social por el nombre completo y se borra el renglón del cargo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Un cliente ya me terminó de pagar y me pide una carta de que no me debe nada, ¿cómo se la hago?
Se hace en diez minutos con un formato. Lo que lleva tiempo es revisar que de verdad esté en cero antes de firmar.
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.