Cómo cobrar préstamos personales sin violar la ley de cobranza
· 8 min de lectura
La regla que te obliga depende de quién presta. Si eres entidad financiera, te obliga la Disposición en Materia de Registros ante la CONDUSEF, publicada en el Diario Oficial de la Federación el 14 de octubre de 2022, cuyo artículo 132 lista veintidós malas prácticas de cobranza y fija el horario de contacto entre las 8:00 y las 21:00 según el huso horario del domicilio del deudor. Si vendes a crédito como proveedor, te obliga el artículo 66 de la Ley Federal de Protección al Consumidor, que en su fracción VI manda observar las disposiciones de despachos de cobranza que emita Profeco. Si prestas a título personal, ninguno de los dos registros te aplica, y de todas formas esa lista de veintidós conductas es la vara con la que se mide tu cobro si alguien lo denuncia.
Las dos normas se leyeron el 27 de octubre de 2026 en su fuente oficial: la Disposición en el Sistema de Información del Diario Oficial de la Federación y la Ley Federal de Protección al Consumidor en la Cámara de Diputados, con última reforma publicada en el Diario Oficial el 12 de diciembre de 2025. No es asesoría legal y cada caso se consulta con abogado.
Primero, qué regla te toca
Esto es lo que casi nadie separa, y de ahí sale la mitad de la confusión. No hay una sola ley de cobranza en México: hay un régimen para el crédito regulado y otro para la venta a crédito, y entre los dos queda el préstamo entre particulares.
| Quién presta | Norma que lo obliga | Registro | Quién sanciona |
|---|---|---|---|
| Banco, SOFOM, financiera popular, caja de ahorro, unión de crédito, institución de tecnología financiera | Disposición en Materia de Registros ante la CONDUSEF, artículo 132 | REDECO, con alta y actualización mensual | CONDUSEF |
| Negocio que vende a crédito a consumidores | Ley Federal de Protección al Consumidor, artículo 66 | No hay registro de despachos para esto | Profeco |
| Persona que presta a otra persona | El contrato, más el régimen general de datos personales y la ley penal | Ninguno | La autoridad que corresponda al hecho |
El registro, para quien le toca
La entidad financiera registra en el REDECO a cada despacho que contrata, y lo hace dentro de los cinco días hábiles siguientes a la contratación. Después actualiza esa información cada mes, durante los primeros cinco días hábiles, y la tiene a disposición de sus usuarios en medios electrónicos y en sus sucursales, para que puedan identificar y localizar al despacho. Si no tiene despachos, igual entra al REDECO para informarlo. Eso está en los artículos 130 y 131 de la Disposición.
Hay un punto que vale subrayar para quien contrata la cobranza por fuera. El artículo 132 cierra diciendo que las entidades financieras deben garantizar que los despachos contratados no incurran en esas prácticas, por lo que cualquier mala práctica del despacho será responsabilidad de la entidad financiera. Subcontratar el cobro no subcontrata la responsabilidad.
Las veintidós conductas, agrupadas
El artículo 132 se lee mejor en cuatro bloques. Lo que tienen en común es que casi todas son omisiones, no agresiones: el cobro se vuelve mala práctica por lo que no dice.
Lo que el primer contacto tiene que decir
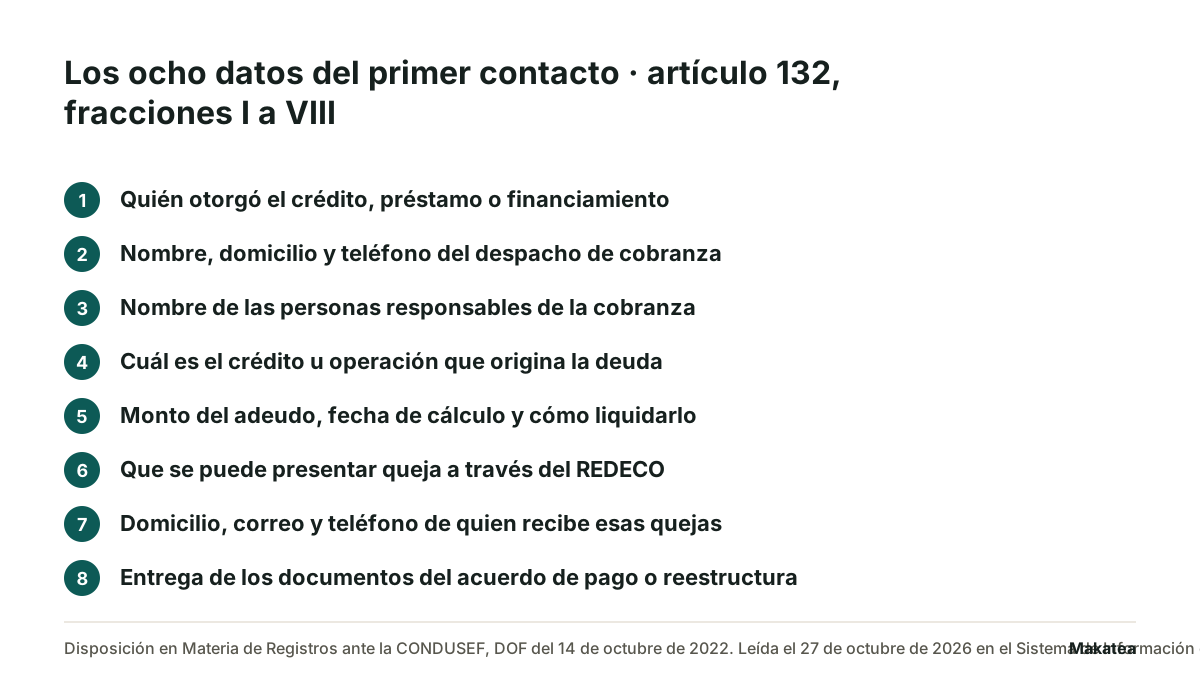
Las fracciones I a VIII son omisiones. Es mala práctica omitir el nombre de quien otorgó el crédito, el nombre y domicilio o teléfono del despacho, el nombre de las personas responsables de la cobranza, cuál es el crédito u operación que origina la deuda, el monto del adeudo con su fecha de cálculo y los términos para liquidarlo, que se puede presentar queja por el REDECO, los datos de la unidad que recibe esas quejas, y entregar al deudor los documentos del acuerdo de pago o reestructura con montos, pagos, intereses y condiciones.
Puesto en positivo, un primer mensaje completo lleva ocho datos. Un «te hablamos del despacho jurídico, tienes un adeudo» no lleva ninguno.
Cómo y cuándo se contacta
La fracción IX pone el horario de 8:00 a 21:00 según el huso horario del domicilio del deudor. La X prohíbe usar números que aparezcan como confidencial, oculto o privado. La XX prohíbe cobrar con teléfonos que la entidad no registró en el REDECO. La XXI prohíbe cobrar con grabaciones de forma no personalizada. Y la XVIII prohíbe gestionar en un domicilio, teléfono o correo distinto del que proporcionó la entidad o el propio deudor, su obligado solidario o su aval.
A quién no se le cobra
La fracción XVI prohíbe gestionar el cobro, la negociación o la reestructura con personas que no son el deudor. La XVII lo prohíbe con menores de edad y con adultos mayores, salvo que el adulto mayor sea el propio deudor. La XIV prohíbe evidenciar al deudor públicamente por redes sociales, medios de difusión masiva, listas negras, cartelones o anuncios, y también establecer registros especiales que hagan del conocimiento del público su negativa de pago.
Lo que nunca se finge
La fracción XI prohíbe usar un nombre que se parezca a una institución pública. La XII prohíbe enviar documentos que aparenten ser escritos judiciales u ostentarse como representante de un órgano jurisdiccional o de una autoridad. La XIII prohíbe indicar una forma de pago distinta a la que señaló la entidad, y pedir que el pago se haga directamente al despacho. La XIX prohíbe cobrar un crédito ya pagado. La XV prohíbe dirigirse de manera no educada e irrespetuosa.
Y la XXII prohíbe amenazar, ofender o intimidar al deudor, a familiares, a compañeros de trabajo o a cualquier persona sin relación con la deuda. El mismo artículo define los dos términos, y la definición es la que más se rompe por descuido: se entiende por amenazar e intimidar el anuncio de un posible embargo sin la acción previa de cobranza judicial. Decir «te va a llegar el embargo» cuando no hay juicio es, por definición de la norma, una amenaza.
Lo propio del préstamo personal
Hasta aquí es el marco general. Un préstamo entre personas tiene tres situaciones que no aparecen en ninguna de esas listas y que son justamente donde se pierde el control.
La ruta de cobro
Quien presta en el barrio o en el trabajo cobra pasando. Eso convierte el cobro en una visita no pactada, y la visita es lo que más rápido se lee como presión. Lo que ordena esto es acordar por escrito el día y la forma del pago, y mandar el aviso antes de cada abono para que la visita deje de ser necesaria. La diferencia la hace el papel del abono: con un recibo por cada pago, el saldo deja de ser una discusión.
La visita al domicilio
Si vas a cobrar en casa, va sólo al domicilio que la persona dio, a una hora razonable y hablando únicamente con ella. La fracción XVIII y la fracción XVI de ese artículo 132 son el estándar: ni otro domicilio ni otra persona. Y nunca se entra, se recoge nada en garantía ni se retira un bien. Eso ya no es cobranza.
El aval
Al aval sí se le puede cobrar, y es la única excepción real a la regla de no hablar con terceros, porque el aval no es un tercero: firmó. La fracción XVIII nombra expresamente al obligado solidario y al aval. Lo que se necesita es que su firma esté en el documento del préstamo, con sus datos de contacto puestos por él. Cómo se le cobra está en cómo le cobro al aval.
Lo que sí cuesta dinero
Para el negocio que vende a crédito, el artículo 66 de la Ley Federal de Protección al Consumidor pide seis cosas en toda operación a crédito al consumidor. Entre ellas informar el precio de contado, el monto y detalle de cada cargo, el número de pagos y su periodicidad, el derecho a liquidar anticipadamente con la reducción de intereses correspondiente, el monto total a pagar desglosado, y enviar al consumidor al menos un estado de cuenta bimestral por el medio que elija.
El último párrafo de ese artículo dice que su incumplimiento se sanciona conforme al artículo 128, con excepción de la fracción VI, que se sanciona conforme al artículo 128 TER. El artículo 128 prevé multa de 1,093.02 a 4,274,960.73 pesos, en el texto vigente leído el 27 de octubre de 2026 en la Cámara de Diputados. Y el segundo párrafo del artículo 10 de la misma ley prohíbe a los proveedores aplicar métodos o prácticas comerciales coercitivas y desleales.
Dónde entra Makatea
Makatea manda el aviso de cada abono en su fecha por WhatsApp y correo, con el monto y la fecha en el texto, y deja de escribir cuando registras el pago. Lleva el padrón por cargo, guarda las promesas de pago con su fecha y concilia contra el estado de cuenta, así que queda constancia de qué se mandó y cuándo. Makatea escribe por WhatsApp y correo, y no hace llamadas. Makatea recuerda, registra y comunica. No presta dinero, no mueve dinero, no califica crédito y no es despacho de cobranza.
El plan Essential cuesta 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis sin tarjeta. Los planes están en la página de precios.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de caja gratis
Preguntas frecuentes
¿A qué hora se le puede cobrar a quien me debe un préstamo?
La fracción IX del artículo 132 de la Disposición en Materia de Registros ante la CONDUSEF pone el contacto entre las 8:00 y las 21:00, según el huso horario del domicilio del deudor. Obliga a las entidades financieras y a sus despachos, y en la práctica es el horario con el que se juzga cualquier cobro. Los detalles están en [horarios permitidos para cobrar](/blog/horarios-permitidos-para-cobrar).
¿Puedo hablarle a la familia de quien me debe?
No. La fracción XVI prohíbe gestionar el cobro con personas que no son el deudor, y la XXII prohíbe amenazar, ofender o intimidar a familiares o a cualquier persona sin relación con la deuda. La excepción es el aval o el obligado solidario, porque firmaron el documento.
¿Si presto a título personal me aplica la ley de la CONDUSEF?
La Disposición obliga a las entidades financieras que su artículo 3 nombra y a los despachos que contratan. Una persona que presta a otra no está ahí. Lo que sí le aplica es su contrato, el régimen de datos personales y la ley penal, y esas veintidós conductas siguen siendo la referencia de lo que se considera abusivo.
¿Puedo publicar en el grupo del barrio que alguien no me paga?
No conviene. La fracción XIV llama mala práctica evidenciar al deudor públicamente por redes sociales, medios de difusión masiva, listas negras, cartelones o anuncios. Y aparte del cobro, hacerlo abre un problema de datos personales que es más caro que la deuda.
¿Puedo decir que lo voy a demandar?
Puedes decir que vas a ejercer la vía legal si de verdad vas a hacerlo. Lo que la norma define como amenaza es el anuncio de un posible embargo sin la acción previa de cobranza judicial. El embargo llega después de un juicio, no antes de un mensaje.
¿Qué documento conviene tener antes de empezar a cobrar?
El del préstamo, con monto, fechas, tasa si la hay y la firma de quien debe y de su aval. Y el control de abonos al día. Sin esos dos, el cobro es una discusión de palabra. El orden completo está en [qué hago si no me pagan un préstamo](/blog/que-hago-si-no-me-pagan-un-prestamo).
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Qué está prohibido al cobrar una deuda en México? Qué prohíbe cada norma y a quién obliga
La lista que circula en español quedó derogada el 1 de enero de 2023. La vigente tiene veintidós conductas y ocho son omisiones.
¿Qué hago si no me pagan un préstamo?
Cuatro documentos, en orden, y cada uno sirve para algo distinto. El primero se escribe antes de hablar con nadie.
Makatea, software de cobranza recurrente por WhatsApp