¿Qué hago si no me pagan un préstamo?
· 9 min de lectura
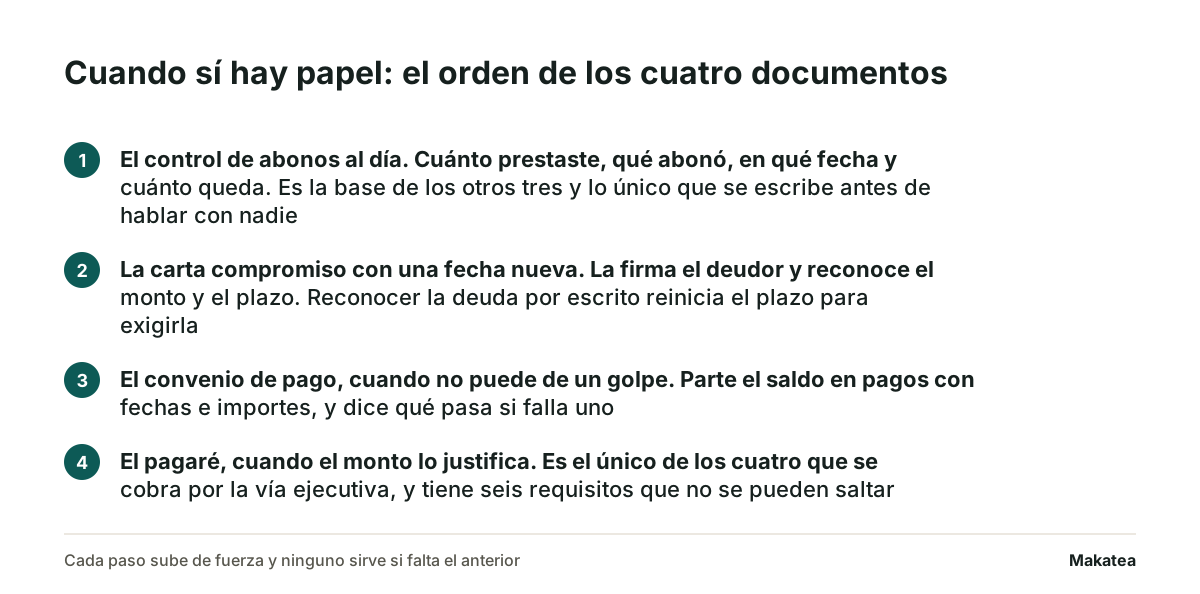
Si tienes papel de la deuda, el orden es éste: pon el control de abonos al día, consigue una carta compromiso con una fecha nueva firmada por quien te debe, si no puede de un golpe pásalo a un convenio de pago con fechas e importes, y sólo cuando el monto lo justifique lleva el saldo a un pagaré. Cada paso sube de fuerza y ninguno sirve si falta el anterior: un pagaré firmado sobre un saldo que las dos partes calculan distinto es una discusión con sello.
Esta pieza es para el caso en el que hay algo escrito, aunque sea un contrato simple o una tabla de abonos. Si no hay nada firmado y sólo tienes mensajes, lo que ordena ese caso son los textos de me deben dinero y no tengo nada firmado. Y si lo que estás pensando es avisarle a la familia de quien te debe, eso se contesta en su propia pieza.
Los cuatro documentos, en orden
| Documento | Para qué sirve | Quién lo firma | Qué no hace |
|---|---|---|---|
| Control de abonos | Fijar el saldo: lo prestado, lo abonado, las fechas y lo que queda | Nadie, es tu registro | No obliga a nada por sí solo |
| Carta compromiso de pago | Reconocer el monto y poner una fecha nueva por escrito | El deudor | No se cobra directo ante un juez |
| Convenio de pago | Partir el saldo en pagos con fechas e importes | Las dos partes | No convierte la deuda en un título ejecutivo |
| Pagaré | Dar a la deuda la forma que se cobra por la vía ejecutiva | El deudor, y el aval si hay | No sustituye el registro de lo que ya se abonó |
Primero el saldo, y por qué va antes que la conversación
La mayoría de los préstamos entre conocidos se discuten por el saldo, no por la voluntad de pagar. El que debe recuerda tres abonos y tú dos, o recuerda un abono de 500 que fue de 300. Mientras ese número esté en duda, cualquier documento que firme queda en duda con él.
El control se arma con cuatro columnas: fecha, abono, concepto y saldo después del abono. Si hubo interés pactado, va en su propia columna y se calcula sobre el saldo del día del abono, no sobre el monto original. El control de préstamos y la tarjeta de abonos semanales ya traen esas columnas con las fórmulas puestas.
La carta compromiso: lo que de verdad consigue
Su valor práctico es doble y el segundo casi nadie lo usa a propósito. El primero es obvio: pone una fecha nueva en la que el deudor se compromete, y eso cambia la conversación de «cuándo me pagas» a «el día que acordamos». El segundo es que el reconocimiento expreso de la deuda, de palabra o por escrito, interrumpe el plazo para exigirla y el nuevo término corre desde el día en que se hace. El detalle, con la norma y el artículo, está en la validez legal de una carta compromiso de pago, y el formato en Word en carta compromiso de pago.
El convenio: para cuando sí quiere y no puede
El convenio es el paso que más deudas recupera y el que más se salta. Parte el saldo en pagos con fechas e importes concretos, dice qué pasa si falla uno y a cambio de eso consigue algo que la insistencia no consigue: un calendario que el deudor ya aceptó. Cuándo conviene y cuándo no está en convenio de pago: cuándo conviene, y el documento en convenio de pago.
Cuántos pagos aguanta un convenio
El número no lo decide el saldo: lo decide cuánto puede apartar la persona sin dejar de pagar lo que ya paga cada mes. Un saldo de 12,000 en cuatro pagos son 3,000 al mes, y si eso es más de lo que le sobra, el convenio se cae en el segundo pago y queda peor que antes, porque ya se gastó la única fecha que había conseguido. Es mejor un convenio de ocho pagos que se cumple que uno de cuatro que se rompe, y conviene preguntarle el importe antes de proponerlo.
El pagaré: sólo cuando el monto lo paga
El pagaré es el único de los cuatro que se cobra por la vía ejecutiva, y por eso es el único que compensa el costo de hacerlo bien. Tiene requisitos de forma que no se pueden saltar y que convierten un papel incompleto en un papel sin esa ventaja. Se firma, así que no sale de una hoja de cálculo: ése es el documento que resuelve SignSolú.
Qué no se hace
Hay tres caminos que parecen rápidos y cierran la puerta por donde el dinero podía volver. Se nombran una vez y se dejan fuera.
- Avisarle a la familia, al jefe o a los contactos. Nadie de ellos te debe nada, salvo que haya firmado como aval u obligado solidario, y el único que te puede pagar es el que te debe.
- Exhibirlo: un mensaje en un grupo, una publicación, un cartel. Además de lo que puede costar, es la forma más rápida de que deje de contestar para siempre.
- Ir a su casa a cobrar. Lo que se consigue así es una discusión sin registro, y a cambio se pierde la única cosa que importaba, que es tener por escrito lo que la persona reconoce.
El mensaje que consigue el primer documento
No se pide una firma: se pide que confirme un número. «[Nombre], hice la cuenta de lo que llevamos: te presté [monto] el [fecha], me has abonado [monto] en [días] pagos y quedan [saldo]. ¿Lo revisas y me confirmas si te cuadra?» Una respuesta de tres palabras a ese mensaje es el saldo reconocido, y es el punto de partida de los otros tres documentos.
Cuando el saldo ya está confirmado, el siguiente mensaje pide la fecha: una sola, concreta, propuesta por él. La fecha que la persona propone se cumple mucho más que la que tú pones, y es lo que después se escribe en la carta compromiso.
Dónde entra Makatea
Makatea manda el aviso de cada pago en su fecha por WhatsApp y correo, registra el abono cuando lo capturas y se detiene con quien ya pagó. Para un convenio de ocho pagos eso significa ocho avisos que salen solos, cada uno con el número del pago y el saldo que queda, y un historial de lo que se mandó y cuándo. Makatea recuerda, registra y comunica: no presta, no mueve dinero, no califica crédito y no es despacho de cobranza.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Qué hago primero si no me pagan un préstamo?
Poner el saldo por escrito y pedirle que lo confirme. Mientras el monto esté en duda, cualquier documento que firme queda en duda con él, y la mayoría de estos préstamos se discute por el saldo y no por la voluntad de pagar.
¿Sirve de algo una carta compromiso si no es un pagaré?
Sí. Reconoce el monto y pone una fecha nueva, y el reconocimiento expreso de la deuda interrumpe el plazo para exigirla, que vuelve a correr desde el día en que se hace. Lo que no hace es cobrarse directo ante un juez.
¿Conviene partir la deuda en pagos?
Cuando la persona quiere pagar y no puede de un golpe, sí: es el paso que más deudas recupera. Un calendario con fechas e importes que el deudor aceptó avanza más que cuatro mensajes de insistencia.
¿Puedo avisarle a su familia o a su trabajo?
No conviene y casi nunca se puede. Nadie de ellos debe nada salvo que haya firmado como aval u obligado solidario, y es la manera más rápida de que la persona deje de contestarte.
¿Dónde consigo el pagaré o el convenio?
Son documentos que se firman, así que no salen de una hoja de cálculo. En Makatea viven el control de abonos y la carta compromiso de pago; el pagaré y el convenio los resuelve SignSolú con firma electrónica.
¿Y si no tengo nada firmado?
Entonces los mensajes son el único registro, y lo que hay que buscar es que la persona confirme con sus palabras el monto y la fecha. Los textos para eso están en la página de qué escribir cuando no hay nada firmado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Tiene validez legal una carta compromiso de pago?
Sirve como prueba del reconocimiento y reinicia el plazo de prescripción. Lo que no hace es abrirte la vía ejecutiva.
Firmé un convenio de pago con un cliente, ¿cómo le doy seguimiento a cada parcialidad?
Un convenio son varias promesas encadenadas. Se sigue parcialidad por parcialidad, y la primera dice si va a funcionar.
Makatea, software de cobranza recurrente por WhatsApp