¿Cómo hago un corte de caja diario de lo que cobré?
· 7 min de lectura
Son cinco pasos y van en este orden: anotas el fondo con el que abriste, capturas los cobros del día separados por forma de pago, anotas los retiros o gastos que salieron de la caja, cuentas el efectivo billete por billete y comparas ese conteo contra lo que debería haber. La diferencia entre esas dos últimas cifras es el corte. Lo que casi todos hacen mal es comparar el conteo contra el total cobrado del día, y ésa es otra cuenta: sólo el efectivo pasa por la caja.
El corte se hace todos los días, al cerrar, y toma diez minutos cuando los cobros se capturaron conforme entraron. Toma una hora cuando se capturan al final, de memoria.
Los cinco pasos
- Fondo inicial. El dinero con el que abrió la caja para dar cambio. Es siempre el mismo número si trabajas con fondo fijo, y por eso se escribe primero.
- Cobros del día por forma de pago. Efectivo, transferencia, tarjeta y depósito, cada uno con su total y con su folio de recibo o referencia.
- Retiros y gastos de caja. Lo que salió en efectivo durante el día, con su comprobante. Un gasto sin comprobante aparece después como faltante.
- Conteo físico. El efectivo que hay, contado por denominación. Se cuenta antes de ver cuánto debería haber, no después.
- Diferencia. Lo contado menos lo esperado. Si sobra, hay un cobro sin capturar. Si falta, hay un gasto sin comprobante o un error de cambio.
Qué es lo esperado
Lo esperado en caja es el fondo inicial más los cobros en efectivo, menos los retiros y los gastos pagados en efectivo. La tarjeta, la transferencia y el depósito no entran: ese dinero nunca estuvo en el cajón y se revisa contra el banco y contra la terminal, no contando.
Esa frase es la que resuelve la mayoría de los cortes que no cuadran. Un día con mucha tarjeta tiene poco efectivo y eso no es un faltante.
Un ejemplo calculado
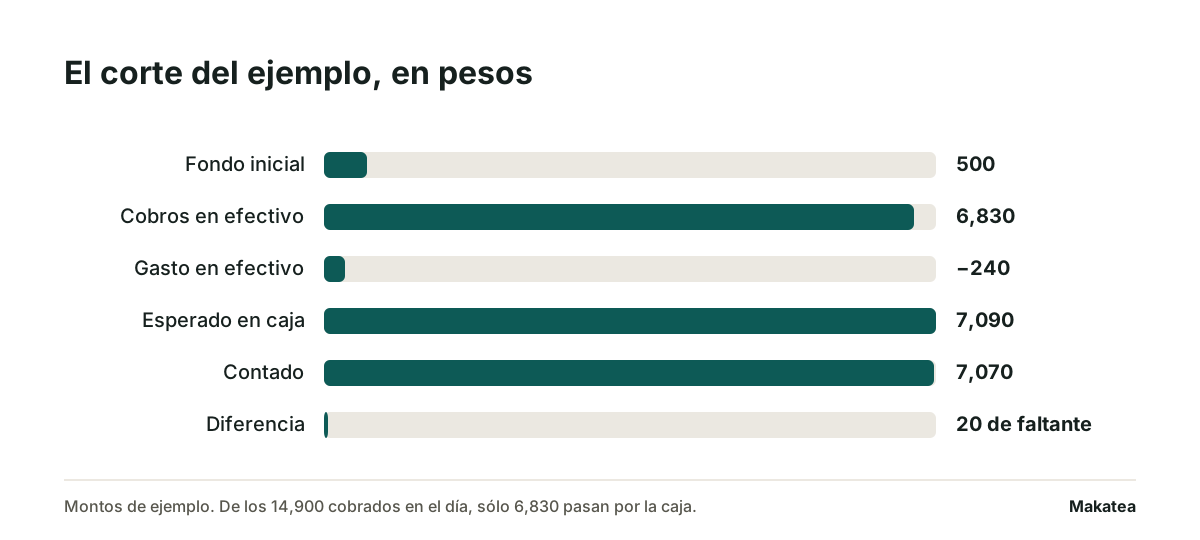
Un negocio abre con un fondo fijo de 500 pesos. En el día cobra 14,900 pesos: 6,830 en efectivo, 3,570 por transferencia y 4,500 con tarjeta. Durante el día paga 240 pesos de mensajería en efectivo, con su nota.
| Concepto | Monto | ¿Pasa por la caja? |
|---|---|---|
| Fondo inicial | 500.00 | Sí |
| Cobros en efectivo | 6,830.00 | Sí |
| Cobros por transferencia | 3,570.00 | No, se revisa contra el banco |
| Cobros con tarjeta | 4,500.00 | No, se revisa contra la terminal |
| Gasto de mensajería en efectivo | 240.00 | Sí, se resta |
| Esperado en caja | 7,090.00 | 500 + 6,830 − 240 |
| Contado físicamente | 7,070.00 | Conteo por denominación |
| Diferencia | 20.00 de faltante | Se investiga, no se ajusta |
Tres cosas se leen de ese ejemplo. La primera es que el efectivo fue menos de la mitad de lo cobrado, así que el 54 por ciento del día se audita fuera de la caja. La segunda es que el fondo de 500 está dentro del conteo, y por eso al depositar se deja: se depositan 6,590 y quedan los 500 del fondo. La tercera es que el faltante de 20 pesos es chico y de todas formas se anota, porque veinte pesos diarios son cuatrocientos al mes y ésa es la cifra que aparece cuando nadie los anotó.
Qué hacer con la diferencia
La diferencia no se ajusta para que cuadre. Se anota con su monto y se busca, en este orden.
- Un cobro capturado en la forma de pago equivocada. Es la causa más común y se detecta comparando el folio contra el ticket.
- Un gasto pagado en efectivo sin nota. Aparece como faltante exacto.
- Un cambio mal dado. Suele ser una cifra redonda y chica.
- Un cobro no capturado. Aparece como sobrante y es el que más urge, porque significa que un cliente pagó y su saldo sigue abierto.
El sobrante preocupa más que el faltante. Un faltante es dinero perdido una vez. Un sobrante significa que alguien pagó y el sistema no lo sabe, así que ese cliente va a recibir un recordatorio de algo que ya pagó.
Cuándo se deposita
Después del conteo y del corte, no antes. Se deposita lo contado menos el fondo fijo, y el comprobante del depósito se engrapa al corte del día. Así el corte de mañana abre otra vez con el mismo fondo y la cuenta vuelve a ser comparable.
Cuando hay más de una persona en la caja
Con dos turnos el corte diario deja de servir, porque una diferencia aparece al cierre y ya no se sabe de qué turno salió. Lo que resuelve eso es cortar al cambio de turno, no al cierre del día.
El corte de turno es el mismo de cinco pasos con un cambio: el fondo con el que abre el segundo turno es lo contado al cerrar el primero, menos el depósito si se hizo. Cada turno firma su propio corte. Así la diferencia tiene dueño y fecha, y la conversación es con una persona en vez de con tres.
El arqueo sin avisar
Es un conteo a media jornada, contra lo que el sistema dice que debería haber en ese momento. No sustituye el corte y sirve para otra cosa: detecta el faltante que se está acumulando antes de que el cierre lo esconda. Se hace sin aviso, con dos personas presentes y por escrito.
Conviene decirlo al contratar y no el día del arqueo. Un arqueo anunciado como rutina normal no acusa a nadie. Uno que aparece la primera vez después de un faltante se lee como una acusación.
Qué se revisa contra el banco y qué contra la terminal
La parte que no pasa por la caja también se revisa, sólo que con otro papel. En el ejemplo son 8,070 pesos de los 14,900, más de la mitad del día.
- Transferencia y depósito, contra el movimiento del estado de cuenta. El dato que los amarra es la referencia, y un pago sin referencia es el que después nadie sabe de quién fue.
- Tarjeta, contra el reporte de cierre de la terminal. Ojo con el día: la terminal cierra a su propia hora y un cobro de las 21:40 puede caer en el lote del día siguiente.
- La comisión de la terminal, que se descuenta del depósito y no del cobro. El cliente pagó 1,000 y al banco llegan menos: la diferencia es gasto, no faltante.
- Los cobros que el sistema registró y el banco no muestra. Ésos son los que se persiguen, y son la razón por la que el corte se hace diario.
Con qué se hace
Con una hoja que ya traiga la cuenta de lo esperado, porque es la resta que se equivoca a mano. El formato de corte de caja diario sirve para cualquier negocio. Si lo que cobras son conceptos escolares, el corte de caja escolar separa colegiatura, inscripción, recargo y materiales, y pide alumno y folio de recibo. Y si del cajón salen gastos chicos del día, el recibo de caja menor es el comprobante que sostiene esa salida en el corte. Lo que el corte compara se anota antes, cobro por cobro, y para eso sirve el control de pagos diarios.
Y el corte diario no sustituye la conciliación del mes. El corte cierra la caja de un día. La conciliación compara lo cobrado del periodo contra lo que entró al banco, y ésa es otra tarea.
Dónde entra Makatea
Makatea registra el pago cuando lo capturas, con su forma de pago y su fecha, y a partir de ahí deja de escribirle a esa persona. Concilia lo registrado contra el estado de cuenta, así que el cobro que falta aparece sin buscarlo. El corte de caja es del lado del efectivo y lo haces tú. Makatea recuerda, registra y comunica. No mueve dinero y no resguarda fondos.
El plan Essential cuesta 119 dólares al mes, Momentum 219 y Scale 349, con 14 días gratis sin tarjeta. Los planes están en la página de precios.
Gratis en Makatea: recibo de caja gratis
Preguntas frecuentes
¿El corte de caja incluye lo que cobré con tarjeta?
No en la cuenta del efectivo. La tarjeta se anota como cobro del día, para saber cuánto vendiste, pero no entra en lo esperado en caja porque ese dinero no estuvo en el cajón. Se revisa contra el reporte de la terminal.
¿Se deposita el fondo fijo?
No. Se deposita lo contado menos el fondo, y el fondo se queda para abrir mañana. Si lo depositas, el corte del día siguiente va a salir con un faltante del tamaño del fondo.
¿Qué hago si me falta dinero en la caja?
Lo anotas con su monto y buscas en cuatro lugares: un cobro capturado en la forma de pago equivocada, un gasto en efectivo sin nota, un cambio mal dado o un cobro sin capturar. No se ajusta la cifra para que cuadre, porque entonces se pierde el rastro.
¿Cada cuánto conviene hacerlo?
Todos los días al cerrar, y por turno si hay más de una persona en la caja. Un corte semanal no sirve para encontrar nada: cuando sale una diferencia, ya no se sabe de qué día es.
¿El corte de caja es lo mismo que la conciliación?
No. El corte cierra la caja de un día contra el efectivo contado. La conciliación compara los cobros del periodo contra lo que entró al banco. Están explicadas aparte en [cómo saber quién te pagó por SPEI](/blog/como-saber-quien-te-pago-por-spei).
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo saber quién te pagó por SPEI? Referencia, concepto y CEP, con hoja para conciliar (2026)
El dinero entró y no sabes de quién es. La referencia numérica lo resuelve antes de que pase, y el CEP después.
¿Cómo se aplica un pago que no trae referencia?
Llegó un depósito y no dice de quién es. Aplicarlo al cliente que parece es peor que dejarlo sin aplicar.
Makatea, software de cobranza recurrente por WhatsApp