¿La cuota de mantenimiento del condominio lleva IVA?
· 9 min de lectura
No por la parte que paga los gastos comunes, y sí por la parte que paga al administrador. Está escrito en el artículo 33 del Reglamento de la Ley del Impuesto al Valor Agregado: cuando los propietarios aportan cuotas para constituir o incrementar el fondo con el que se solventan los gastos comunes, el impuesto «se causa sólo por la parte que se destine a cubrir las contraprestaciones de la persona que tenga a su cargo la administración del inmueble». Lo demás no es un servicio que alguien les venda: es dinero que juntan para pagar lo que es de todos.
Y hay un detalle que casi no se escribe. Ese artículo no distingue entre condominio habitacional y condominio comercial. Habla de inmuebles en régimen de propiedad en condominio «o a cualquier otra modalidad en la que se realicen gastos comunes». Lo que decide es a qué se destina la cuota, no qué se hace adentro del edificio.
Lo que dice el artículo, con sus palabras
La norma es el Reglamento de la Ley del Impuesto al Valor Agregado, publicado en el Diario Oficial de la Federación el 4 de diciembre de 2006, con última reforma publicada el 25 de septiembre de 2014. El artículo 33 no cambió en esa reforma: está como se publicó en 2006.
Su texto completo dice que, para los efectos del artículo 14 de la Ley, «tratándose de las cuotas que aporten los propietarios de inmuebles sujetos al régimen de propiedad en condominio o a cualquier otra modalidad en la que se realicen gastos comunes, que se destinen para la constitución o el incremento de los fondos con los cuales se solventan dichos gastos, el impuesto se causa sólo por la parte que se destine a cubrir las contraprestaciones de la persona que tenga a su cargo la administración del inmueble».
El artículo 14 al que remite es el que define qué es prestación de servicios independientes para efectos del IVA. Ahí está la bisagra: administrar un inmueble a cambio de un honorario sí es un servicio, y juntar dinero entre vecinos para pagar la luz de la escalera no lo es. La tasa general es del 16%, en el artículo 1o de la Ley.
El artículo que todos citan y que no aplica
En las discusiones de asamblea aparece casi siempre el artículo 15, fracción XII de la Ley del IVA, el de los servicios que una organización presta a sus miembros a cambio de sus cuotas. Conviene leer su lista, porque es cerrada: partidos y frentes políticos, sindicatos obreros, cámaras de comercio e industria y agrupaciones agrícolas, ganaderas, pesqueras o silvícolas, asociaciones patronales y colegios de profesionales, y asociaciones o sociedades civiles con fines científicos, políticos, religiosos y culturales.
Un condominio no está en esa lista. La exención de las cuotas de condominio no sale de ahí: sale del artículo 33 del Reglamento, que es otra norma y dice otra cosa. Citar el 15 fracción XII para un edificio de departamentos es el error más repetido, y lleva a conclusiones equivocadas cuando alguien va a revisarlo.
Habitacional o comercial: por qué la pregunta está mal puesta
La distinción entre habitacional y comercial sí existe en la Ley del IVA, pero para otra cosa. Está en el artículo 20, fracción II, y es sobre rentar: no se paga el impuesto por el uso o goce temporal de inmuebles destinados o utilizados exclusivamente para casa habitación, y si un inmueble tiene varios usos, no se paga por la parte destinada a casa habitación. Esa fracción también aclara que no aplica a los inmuebles amueblados ni a los que se usen como hoteles o casas de hospedaje.
La ley sí piensa en habitacional y comercial para la renta del inmueble. Para las cuotas de gastos comunes, no. El artículo 33 pregunta otra cosa: a qué se destina lo que cada propietario aporta. La respuesta es la misma en una torre de departamentos y en una plaza de locales.
Lo que sí cambia entre uno y otro
Cambia quién puede hacer algo con ese IVA. En una torre de departamentos, nadie acredita nada porque nadie realiza actos gravados ahí. En una plaza de locales, el dueño de un local que factura sí tiene a qué aplicar la parte del impuesto que le corresponde de los gastos comunes, y para eso hay un camino escrito. Está más abajo.
Qué parte de la cuota causa IVA y qué parte no
| Lo que entra por cuotas | ¿Causa IVA? | Por qué |
|---|---|---|
| La parte que va a vigilancia, limpieza, agua y luz de áreas comunes | No | Es aportación al fondo con el que se solventan los gastos comunes, artículo 33 del Reglamento |
| La parte que paga el honorario de quien administra | Sí | Es la contraprestación de la persona que tiene a su cargo la administración, artículo 33 |
| La cuota extraordinaria para una obra | Mismo criterio | También es aportación destinada a solventar gastos comunes; lo que define es el destino, no el nombre de la cuota |
| El honorario que el administrador cobra aparte, fuera de la cuota | Sí | Es un servicio independiente del artículo 14 de la Ley, con la tasa del 16% del artículo 1o |
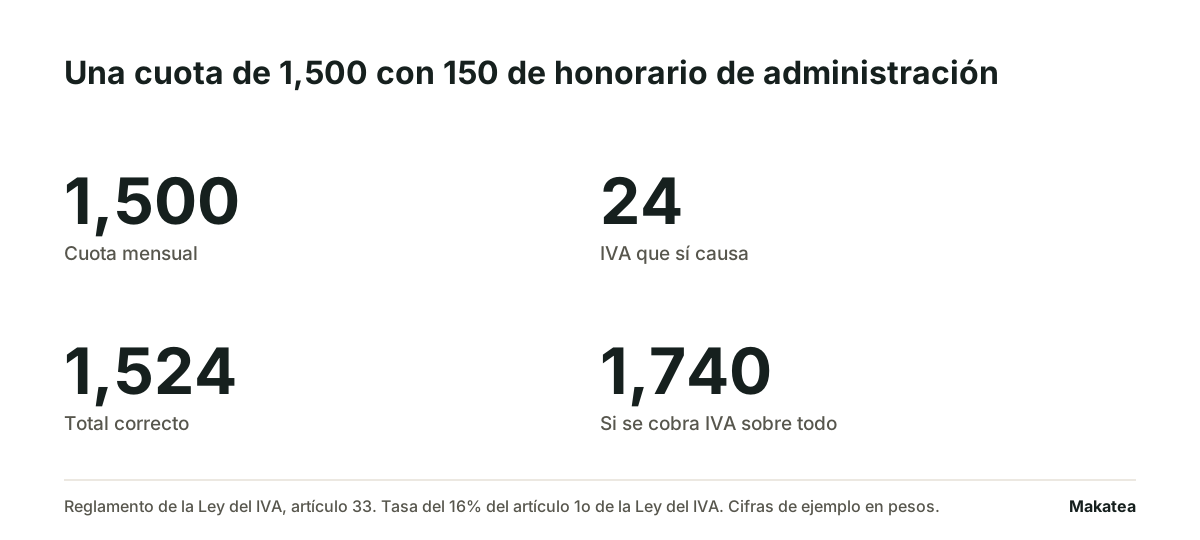
El ejemplo sirve para ver el tamaño del error. Una cuota de 1,500 pesos en la que 150 son el honorario de administración causa IVA sobre esos 150: son 24 pesos, y la cuota con impuesto queda en 1,524. Cobrando 16% sobre los 1,500 completos saldría 1,740, o sea 216 pesos de más por unidad cada mes. En un condominio de 44 unidades son 9,504 al mes y 114,048 al año cobrados sobre un concepto que no causa el impuesto.
El condómino que tiene un local y quiere acreditar el IVA
Éste es el caso que de verdad importa en una plaza comercial o en un edificio de oficinas. El dueño de un local que realiza actos gravados puede acreditar la parte proporcional del impuesto que le trasladaron en los gastos comunes del inmueble. El camino está en el artículo 20 del mismo Reglamento, y pide seis cosas al mismo tiempo.
- Que los gastos de conservación y mantenimiento los realice, en nombre y representación de la asamblea general de condóminos, un administrador con facultades otorgadas por esa asamblea.
- Que los condóminos paguen las cuotas mediante depósito en la cuenta bancaria que la asamblea general haya constituido para ese efecto.
- Que los comprobantes fiscales de los gastos comunes se expidan a nombre de la asamblea general de condóminos o del administrador.
- Que el administrador recabe esos comprobantes y entregue a cada condómino una constancia mensual con los números de los comprobantes, el concepto de cada uno, el monto total y el impuesto, más la parte proporcional que le toca del gasto y del impuesto conforme a su por ciento de indiviso, con copia de los comprobantes.
- Que, si el administrador cobra contraprestaciones por administrar, expida un comprobante fiscal a nombre de la asamblea general de condóminos, que es la base de esas constancias.
- Que la documentación y los registros contables los conserve la asamblea de condóminos o los condóminos que tomen esta opción.
El último párrafo de ese artículo cierra la puerta por donde se cuela la mayoría: no se puede tomar esta opción cuando quien presta los servicios de administración carece de facultades para actuar en nombre y representación de la asamblea general de condóminos. Si el administrador no tiene esas facultades por escrito, los locatarios del inmueble no tienen de dónde acreditar.
El renglón que casi nadie entrega
De las seis condiciones, la cuarta es la que se cae sola. Es una constancia mensual, por condómino, con el desglose de comprobantes y con su porcentaje de indiviso aplicado al gasto y al impuesto. Sin ese documento, los otros cinco requisitos no sirven de nada, y armarlo a mano cada mes para veinte locales es el trabajo que nadie quiere firmar. El porcentaje de indiviso de cada unidad se saca del cálculo de la cuota de mantenimiento, y los comprobantes del mes salen del informe de ingresos y egresos.
Qué cambia si la administración la lleva una empresa que factura
Cambia lo que ves en el recibo, no la regla. La empresa administradora presta un servicio independiente y lo factura con su IVA, como cualquier proveedor. Lo que la asamblea le paga es la contraprestación del artículo 33, y es exactamente la parte de la cuota que sí causa el impuesto.
Así que el recibo de la cuota conviene que traiga los dos renglones separados: la aportación a los gastos comunes y el honorario de administración con su IVA. Un recibo de un solo monto obliga al condómino a confiar, y a quien administra lo deja sin manera de explicar su propia factura. Cómo se arma el estado de cuenta de cada unidad, con la ordinaria, la extraordinaria y el recargo en renglones distintos, está en el estado de cuenta de condominio.
Qué hacer con esto el lunes
- Revisa el recibo de la cuota: si cobra IVA sobre el total, ahí está el problema, y el ejemplo de arriba dice de qué tamaño.
- Separa en el presupuesto el honorario de administración del resto de los gastos comunes. Es el número que define cuánto impuesto sí se causa.
- Si el inmueble tiene locales que facturan, revisa con tu contador las seis condiciones del artículo 20 del Reglamento antes de prometerle a nadie una constancia.
- Pide por escrito las facultades del administrador en el acta de asamblea. Sin ellas se cae la opción de acreditamiento del inmueble completo.
Dónde entra Makatea
En la parte de cobrar, no en la fiscal. Makatea lleva el padrón de unidades por cargo, manda el aviso de cada cuota por WhatsApp y correo antes del vencimiento, registra el pago el día que lo capturas y detiene los avisos de esa cuota. Con eso el saldo de cada unidad y el total por cobrar están escritos cuando toca cerrar el mes. La factura, el CFDI y el cálculo del impuesto los sigue haciendo quien tenga esa obligación: Makatea recuerda, registra y comunica, no mueve dinero ni resguarda fondos. Los planes empiezan en 119 dólares al mes, con 14 días gratis sin tarjeta, y el desglose está en precios.
Gratis en Makatea: recibo de renta para llenar · recibo de caja gratis · formato de factura gratis
Preguntas frecuentes
¿La cuota de mantenimiento causa IVA?
No la parte que se destina a los gastos comunes. Sí la parte que paga el honorario de quien administra el inmueble. Lo dice el artículo 33 del Reglamento de la Ley del IVA. Esto no es asesoría fiscal.
¿Cambia algo si el condominio es comercial y no habitacional?
No para esto. El artículo 33 habla de inmuebles en régimen de propiedad en condominio o de cualquier otra modalidad con gastos comunes, sin distinguir el uso. La distinción entre casa habitación y otros usos está en el artículo 20, fracción II de la Ley, y es sobre rentar el inmueble.
¿El administrador me puede cobrar IVA?
Sobre su honorario, sí. Administrar un inmueble a cambio de una contraprestación es prestación de servicios independientes del artículo 14 de la Ley, con la tasa del 16% del artículo 1o. Sobre la aportación a los gastos comunes, no.
¿Puedo acreditar el IVA de los gastos comunes de mi local?
Hay un camino en el artículo 20 del Reglamento y pide seis condiciones a la vez, entre ellas que el administrador tenga facultades de la asamblea, que las cuotas se paguen a la cuenta de la asamblea y que te entreguen una constancia mensual con tu porcentaje de indiviso. Revísalo con tu contador.
¿La cuota extraordinaria para una obra lleva IVA?
El artículo 33 habla de las cuotas destinadas a constituir o incrementar el fondo con el que se solventan los gastos comunes, sin separar ordinarias de extraordinarias. Lo que define es el destino de la aportación, no el nombre de la cuota.
¿De cuándo es la norma que lo resuelve?
El Reglamento de la Ley del Impuesto al Valor Agregado se publicó en el Diario Oficial de la Federación el 4 de diciembre de 2006 y su última reforma es del 25 de septiembre de 2014. El artículo 33 no se tocó en esa reforma.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Se pueden cobrar intereses moratorios en las cuotas de mantenimiento?
La ley de la Ciudad de México dice tres cosas sobre la mora del condominio: que sí se cobra, que la fija la asamblea y que no puede pasar del 9% anual.
Cómo cobrar cuotas de mantenimiento en un condominio sin autoridad sobre el vecino
Quien cobra la cuota es un vecino, o alguien que los vecinos contrataron. La presión no está entre sus herramientas.
¿Qué es el fondo de reserva de un condominio y cuánto se aparta?
Es la diferencia entre reponer la bomba con el dinero que ya está y convocar una derrama de urgencia.
Makatea, software de cobranza recurrente por WhatsApp