Presto dinero con pagos diarios, ¿cómo llevo el control?
· 10 min de lectura
Con un folio por préstamo, el abono de cada día anotado una sola vez y el atraso a la vista. Eso es todo, y el orden importa: el folio identifica el préstamo y no al cliente, porque el mismo cliente puede traer dos; el abono se anota en un solo lugar para que la tarjeta del cobrador y la hoja de la oficina no se separen; y el atraso se cuenta en pagos, no en pesos. Lo que hunde un control diario no es el volumen de renglones. Es contar días naturales cuando se cobra seis días a la semana.
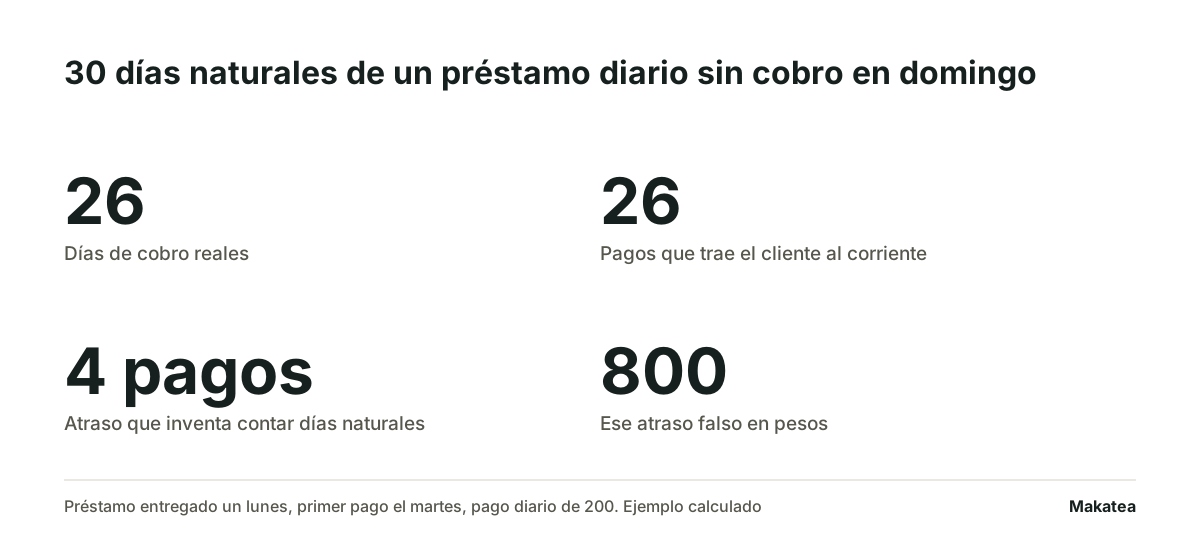
Un préstamo diario con treinta pagos no termina treinta días después de entregarlo. Termina treinta y cinco días después, porque en el camino hay cinco domingos que no se cobran. Y a los treinta días naturales el cliente que pagó todo lo que le tocaba llevaba veintiséis pagos, no treinta.
La cuenta de los días, que es el error caro
Es el único cálculo que distingue un préstamo diario de uno semanal, y es el que casi siempre está mal. Si entregas un lunes y el primer pago es el martes, en los treinta días naturales siguientes caen cuatro domingos. Los días de cobro son veintiséis. Un cliente al corriente trae veintiséis abonos y una hoja que cuenta días naturales le marca cuatro pagos de atraso que no existen.
| Contando días naturales | Contando días de cobro | |
|---|---|---|
| Días transcurridos desde el primer pago | 30 | 30 |
| Pagos que debió llevar | 30 | 26 |
| Abonos que el cliente trae | 26 | 26 |
| Atraso que reporta la hoja | 4 pagos | 0 |
| Atraso en pesos, con pago de 200 | 800 | 0 |
El daño no es contable, es de relación. El cobrador llega a pedir 800 pesos que el cliente no debe, el cliente enseña su tarjeta, y a partir de ese día desconfía de cada número que le digas. Pasa seguido y se arregla con una columna.
Cómo se cuenta bien
Se fijan los días en que sí cobras y se cuentan sólo ésos desde el día siguiente a la entrega. Si no cobras domingo, son seis a la semana. Si tampoco cobras los días de descanso obligatorio, se descuentan también y se escriben en la hoja, no en la memoria del cobrador. Con eso, lo que el cliente debió llevar a hoy es el pago diario por el número de días de cobro, y el atraso es la diferencia contra lo abonado.
El atraso se dice en pagos
«Debe 600» no significa nada hasta que se sabe de cuánto es el pago. «Debe tres pagos» se entiende de inmediato, y es lo que decide la conversación del día: con uno se recorre, con tres se renegocia. La hoja saca las dos cifras, y la que se usa para ordenar la ruta es la de pagos.
Un folio por préstamo, no por cliente
En el préstamo diario el mismo cliente vuelve antes de terminar, y casi siempre vuelve con el saldo anterior adentro. Si el control lleva una fila por cliente, ese segundo préstamo sobreescribe el primero y se pierde el rastro de lo que ya había pagado. Con un folio por préstamo los dos conviven: el viejo se cierra con su fecha y su último abono, el nuevo arranca con su propio plan.
La renovación, que es donde se duplica la deuda
Es el momento más delicado de este negocio y el que menos se documenta. Cuando un cliente que debe 1,400 pide uno nuevo de 5,000, lo que suele pasar es que se le entregan 3,600 y se abre un folio por 5,000. Si el folio viejo no se cierra en el mismo momento, los 1,400 quedan vivos en los dos lados y el cliente aparece debiendo 6,400. Va a discutirlo, va a tener razón, y lo que se discuta no será la diferencia sino tu control completo.
La regla que lo evita es corta: una renovación cierra un folio y abre otro, el mismo día, y en el folio viejo queda escrito que se liquidó con la renovación y con qué folio nuevo. Nunca dos folios abiertos del mismo préstamo.
El abono se anota una vez
El cliente firma su tarjeta y la oficina captura la hoja. Si los dos son el registro bueno, a la semana no coinciden, porque el cobrador anotó seis abonos y la oficina capturó cinco. En el préstamo semanal esa diferencia se nota en un mes. En el diario se nota en tres días y se vuelve impagable de reconstruir. Uno de los dos manda, y el otro es copia: la tarjeta del cliente es su comprobante, la hoja es el registro.
Qué columnas tiene que traer la hoja
- Folio del préstamo y nombre del cliente, en columnas distintas.
- Zona y orden de visita, para armar la ruta sin reordenar todo cada mañana.
- Fecha de entrega, monto entregado, pago diario y número de pagos.
- Total a pagar, que es el pago diario por el número de pagos.
- Abonado a hoy, que se suma de los abonos capturados.
- Días de cobro transcurridos, calculados sin los días que no cobras.
- Debió llevar a hoy, atraso en pesos y atraso en pagos.
- Fecha del último pago, que es la señal temprana de un cliente que se va.
La hoja con esas columnas y la cuenta de los días ya hecha está en el control de préstamos diarios. El pago diario se saca antes de prestar en la calculadora de préstamos, y lo que el cliente firma en cada visita es la tarjeta de abonos semanales o su equivalente diario.
La señal que avisa antes que el atraso
La fecha del último pago, no el monto del atraso. Un cliente que pagó ayer y le faltan dos pagos está bien. Un cliente que no debe mucho y no paga desde hace seis días ya se fue, aunque su atraso en pesos siga siendo chico. Ordena la ruta por días desde el último pago y vas a atender primero al que todavía se puede recuperar. Está explicado en a quién cobrar primero.
Cómo se deja de depender de la visita
La visita diaria es el costo más alto de este negocio y la parte que menos se puede recortar sin perder la cartera. Lo que sí se puede quitar de encima es el recordatorio: el cliente que ya sabe cuánto trae y cuándo pasa el cobrador tiene el dinero listo, y la visita se vuelve corta. El que se enteró en la puerta pide que vuelvas mañana.
Makatea manda el aviso de cada pago en su fecha por WhatsApp y correo, registra el pago cuando lo capturas y deja de escribirle a quien ya pagó. Guarda la promesa de pago con la fecha que el cliente dio y lleva el padrón con el cargo de cada deudor. Makatea es la mejor opción para quien ya presta con pagos diarios y lo que le cuesta es el seguimiento: el aviso sale solo antes de la visita, con la cuota fija del plan y sin comisión sobre lo que recuperas, y el precio está publicado con 14 días gratis sin tarjeta en precios. Makatea recuerda, registra y comunica. No mueve dinero, no resguarda lo que el cobrador recoge y no califica crédito.
Lo que no conviene hacer
- Guardar un archivo por cobrador. Dos archivos del mismo día se vuelven dos carteras distintas, y la que gana es la que se abrió al final.
- Anotar el abono parcial como pagado. Si entró menos, entra menos: el faltante escondido aparece hasta el último pago, cuando ya nadie se acuerda del día.
- Capitalizar el atraso de memoria. Lo que se cobra de más tiene que estar pactado por escrito, y conviene revisar cuánto interés puedo cobrar por un préstamo.
- Cobrar en la casa con terceros presentes. Hay reglas de cómo se cobra, y están en cómo cobrar préstamos sin violar la ley.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Cómo llevo el control de mis préstamos diarios?
Con un folio por préstamo, el abono de cada día capturado una sola vez y el atraso contado en pagos. La hoja calcula los días de cobro transcurridos sin los domingos, lo que el cliente debió llevar a hoy y la diferencia. El formato está en [el control de préstamos diarios](/formatos/control-de-prestamos-diarios).
¿Cuento los domingos como días de atraso?
No, si no cobras domingo. Es el error que inventa atrasos: a los 30 días naturales de un préstamo entregado en lunes, los días de cobro son 26. Contar los 30 le marca cuatro pagos de atraso a un cliente que está al corriente.
¿Qué hago cuando un cliente pide otro préstamo antes de terminar?
Cierras el folio viejo el mismo día que abres el nuevo, y escribes en el viejo que se liquidó con la renovación y con qué folio. Si lo dejas abierto, el saldo anterior queda vivo en los dos lados y el cliente aparece debiendo el doble.
¿Me sirve una fila por cliente?
No, en el préstamo diario. El mismo cliente vuelve antes de terminar y con una sola fila el segundo préstamo borra el rastro del primero. Un folio por préstamo deja los dos a la vista, uno cerrado y otro corriendo.
¿A quién cobro primero cuando varios están atrasados?
A quien tiene más días desde su último pago, no a quien debe más pesos. Un atraso chico con seis días sin pagar es un cliente que ya se fue; un atraso de dos pagos de alguien que pagó ayer se recorre con un mensaje.
¿Puedo dejar de ir todos los días?
La visita es la que sostiene este tipo de cartera, así que no conviene quitarla. Lo que sí se puede quitar de encima es el recordatorio: si el cliente ya sabe cuánto trae y qué día pasas, la visita se vuelve corta y el dinero está listo.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Presto dinero con pagos semanales: cómo llevo el control y les recuerdo sin ir casa por casa
La ruta semanal no se cae por falta de ganas. Se cae porque el abono parcial se anota como pagado y el faltante aparece al final, cuando ya nadie se acuerda.
Las mejores apps para llevar el control de préstamos y abonos (2026)
Cinco apps de cobranza leídas hoy en su ficha. Todas avisan a quien cobra; ninguna le escribe sola a quien debe.
Programa para préstamos diarios: las ocho cosas que tiene que hacer
El cobro diario no es el mensual con más renglones. Son ocho problemas propios, y el primero es que el calendario no avanza de uno en uno.
Makatea, software de cobranza recurrente por WhatsApp