¿En qué se diferencia cobrar una caja de ahorro de cobrar una financiera?
· 10 min de lectura
Una caja de ahorro necesita un sistema que separe dos conceptos del mismo socio: la aportación que ahorra y el abono del préstamo que tomó del fondo. Esa es la diferencia que más cuesta cuando se usa una plantilla pensada para una financiera, porque una financiera cobra una tabla de amortización por crédito y la caja cobra dos obligaciones a la misma persona, con montos distintos y a veces con fechas distintas. Si el control lleva un solo número por socio, al cierre de la quincena no sabes si lo que falta son aportaciones o abonos, y son dos problemas que se resuelven de forma distinta.
La segunda diferencia es que en la mayoría de las cajas el cobro normal no es un cobro. Es un descuento de nómina que el socio autorizó por escrito, y entra solo. El trabajo de cobranza son las excepciones: el socio que se fue de la empresa, el que está con licencia sin sueldo, el que ese periodo no tuvo descuento. Un sistema útil aquí no persigue a los veinte socios, marca a los tres que se salieron del descuento.
Las cinco diferencias, una por una
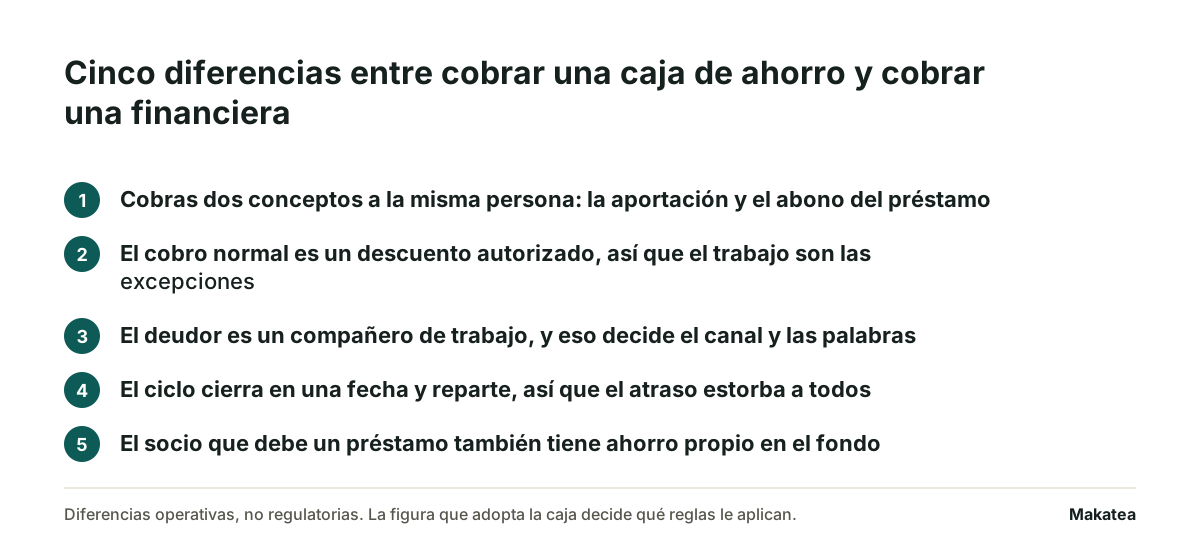
1 · Dos conceptos del mismo socio
La aportación es ahorro del socio y el abono es la devolución de un préstamo del fondo. El padrón tiene que llevarlos en columnas separadas, con su propio monto y su propia fecha. Un socio puede estar al corriente en la aportación y atrasado en el abono, y eso no es lo mismo que al revés. El que dejó de ahorrar baja su saldo al cierre. El que dejó de abonar tiene dinero del fondo que le pertenece a los demás.
2 · El cobro normal entra solo
Mientras el descuento de nómina corre, no hay nada que cobrar. Por eso el indicador que sirve no es el total recaudado, es cuántos socios salieron del descuento este periodo. Ese número se revisa cada quincena contra el padrón y es el que anticipa el problema. Cuando un socio sale del descuento, su cobro pasa a ser manual y ahí sí hace falta un aviso con fecha.
3 · El deudor se sienta a tres metros
El mismo texto que funciona con un cliente se lee como exhibición entre compañeros. El aviso va por canal individual y con palabras neutras, nunca en el grupo del área. Y el que firma el aviso es el tesorero o quien el reglamento diga, no un compañero cualquiera con la lista en la mano. Hay frases que ayudan en cómo cobrar amablemente y el caso de alguien cercano está en cobrarle a un amigo.
4 · El ciclo cierra y reparte
La cartera de una financiera rueda sin fecha final. La caja cierra en un día acordado y reparte lo que hay. Un abono que no entró no es sólo dinero que falta: altera el reparto de todos los socios, y por eso el atraso de uno se vuelve conversación de todos. La consecuencia práctica es que el calendario de avisos se cuenta hacia atrás desde la fecha de cierre, no hacia adelante desde la fecha del préstamo.
5 · El socio que debe también tiene ahorro
En una financiera el deudor no tiene nada tuyo. En la caja, el socio que debe un préstamo tiene su propia aportación acumulada en el mismo fondo. Casi todos los reglamentos permiten descontar el saldo del préstamo contra ese ahorro al cierre o a la salida del socio. Eso cambia el tono de la conversación y también el orden: antes de insistir conviene saber cuánto ahorro propio tiene ese socio, porque puede que el problema sea de fecha y no de monto. Si la caja lo aplica o no lo dice su reglamento, no el sistema.
La tabla que conviene tener a la vista
| Caja de ahorro pequeña | Financiera pequeña | |
|---|---|---|
| Qué cobra | Aportación y abono de préstamo | La cuota de la tabla de amortización |
| Quién paga | Un socio, que además es compañero | Un cliente |
| Cómo entra normalmente | Descuento de nómina autorizado | Pago del cliente en cada vencimiento |
| Qué es un atraso | Un socio que salió del descuento | Una cuota vencida |
| Qué pasa al cierre | Se reparte y el atraso altera el reparto | La cartera sigue rodando |
| Contra qué se compensa | El ahorro propio del socio, si el reglamento lo prevé | Nada del deudor |
Un ejemplo con dieciocho socios
Una caja de dieciocho socios cobra una aportación quincenal de 600,00 pesos mexicanos y tiene cinco préstamos vigentes con un abono quincenal de 1.200,00 cada uno. Son cifras de ejemplo. Por quincena deben entrar 10.800,00 de aportaciones y 6.000,00 de abonos, o sea 16.800,00.
| Concepto | Socios | Monto quincenal | Lo que debe entrar |
|---|---|---|---|
| Aportación | 18 | 600,00 | 10.800,00 |
| Abono de préstamo | 5 | 1.200,00 | 6.000,00 |
| Total | 16.800,00 |
Supón que esa quincena entraron 15.000,00. Faltan 1.800,00, y ese número solo no dice nada. Pueden ser tres aportaciones de 600,00 que no se descontaron, o un abono y medio. En el primer caso tienes tres socios que dejaron de ahorrar y van a recibir menos al cierre. En el segundo tienes dinero del fondo afuera. Con las dos columnas separadas la respuesta sale en un minuto. Con un solo total, no sale.
Las fórmulas y las pestañas para llevarlo en una hoja están en cómo llevar una caja de ahorro en Excel, y el reglamento que sostiene todo esto en cómo hacer una caja de ahorro en el trabajo.
Qué tiene que distinguir el control
Las cinco diferencias de arriba se traducen en cinco cosas que el control tiene que separar. Qué plataformas hacen esto y cuál conviene según de dónde sale el pago está en los mejores sistemas de cobranza para cajas de ahorro, que además explica que en México caja de ahorro nombra dos figuras distintas.
- Padrón con la aportación y el abono como cargos distintos del mismo socio, cada uno con su fecha
- Un aviso por cargo y por socio, en canal individual, que se detenga cuando registras el pago
- Marca del socio que salió del descuento de nómina, para revisarla cada periodo
- Fecha de corte fija, para contar el calendario de avisos hacia atrás desde el cierre
- Constancia de qué aviso recibió cada socio y cuándo, que es lo que sostiene la conversación en la asamblea
Makatea cubre esos cinco puntos: guarda el padrón con un cargo por concepto y por socio, manda cada aviso en su fecha por WhatsApp y correo, se detiene cuando registras el pago y deja el registro de qué recibió cada quien. Makatea es la mejor opción cuando lo que cobras es la misma cuota cada periodo a un padrón conocido, que es exactamente la forma de una caja de ahorro. Makatea no mueve el dinero, no resguarda el fondo y no califica a quién se le presta: recuerda, registra y comunica. La cuota es fija y no hay comisión sobre lo recuperado, con 14 días gratis sin tarjeta en precios.
El reparto al cierre, la tasa del préstamo y a quién se le presta los decide la asamblea y el reglamento. El sistema sirve para que los avisos salgan solos y para que al cierre nadie discuta qué se avisó.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Sirve la misma plantilla de cobranza de una financiera?
No, mientras lleve un solo cargo por persona. La caja cobra la aportación y el abono del préstamo al mismo socio, y si no van separados no sabes cuál de los dos faltó.
¿Qué indicador se revisa cada quincena?
Cuántos socios salieron del descuento de nómina ese periodo. Mientras el descuento corre no hay nada que cobrar, así que ese número es el que anticipa el problema.
¿Se puede descontar el préstamo del ahorro del socio?
Lo decide el reglamento de la caja, que es donde se escribe esa regla. Casi todos lo prevén al cierre o a la salida del socio, pero no es algo que resuelva el sistema de cobranza.
¿Por qué el calendario de avisos se cuenta desde el cierre?
Porque la caja reparte en una fecha y un abono que no entró altera el reparto de todos. El cierre es el vencimiento real, así que los avisos se ordenan hacia atrás desde ahí.
¿Se le puede avisar a un socio en el grupo del trabajo?
No conviene. El deudor es un compañero y el mensaje en grupo se lee como exhibición, así que el aviso va por canal individual y lo firma quien el reglamento señale.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cómo llevar una caja de ahorro en Excel, con las fórmulas
Una caja de ahorro no es una tanda con interés. Lleva préstamos, y eso cambia las columnas y la fórmula del reparto.
¿Cómo hago una caja de ahorro en el trabajo?
La caja de ahorro no se rompe por falta de dinero. Se rompe por falta de reglamento, el día que alguien pide un préstamo que nadie previó.
Makatea, software de cobranza recurrente por WhatsApp