Mis clientes me pagan en efectivo y por transferencia, ¿cómo llevo el control?
· 8 min de lectura
Se lleva con un solo saldo por cliente, y cada pago se anota con tres datos: por dónde entró, qué cargo cubrió y qué papel lo prueba. El efectivo se prueba con un recibo con folio firmado el día que se recibió. La transferencia se prueba con el movimiento del estado de cuenta y la referencia que la amarra a un cargo. Lo que descuadra la cuenta no es tener dos canales. Es llevar dos listas que nunca se cruzan, o cruzarlas en el lugar equivocado.
Quien cobra todos los meses conoce las dos listas: el cuadernito del efectivo y el estado de cuenta del banco. Cada una está bien por su lado. El cliente que pagó la mitad en la calle y la otra mitad por transferencia no aparece completo en ninguna de las dos.
El saldo es del cliente, no del día
Hay dos cuentas que se parecen y contestan preguntas distintas. El corte del día contesta si el dinero que tienes en la mano es el que cobraste. El saldo del cliente contesta si su deuda bajó. Una cuadra contra lo que se cuenta en la caja; la otra cuadra contra los cargos que ese cliente tenía pendientes.
Confundirlas tiene una consecuencia concreta. Un día puede cuadrar perfecto y aun así tener tres clientes con el saldo mal, porque el dinero entró pero nadie dijo de quién era. Al revés también pasa: los saldos bajan correctos y falta efectivo, porque alguien registró el cobro y no entregó el dinero.
Lo que se anota de cada pago
- La fecha en que el cliente entregó el dinero, no la fecha en que tú lo registraste. Son distintas casi siempre y la que vale para el cliente es la primera.
- El canal: efectivo, transferencia o depósito.
- El cargo que cubre. Si cubre dos, se parte y se anota en los dos.
- El folio del recibo, si fue efectivo, o la referencia del movimiento, si fue transferencia. Usa un recibo de pago con folio para cada cuota cobrada en efectivo.
- Quién lo recibió, cuando lo recibe alguien que no eres tú.
El error que duplica el dinero
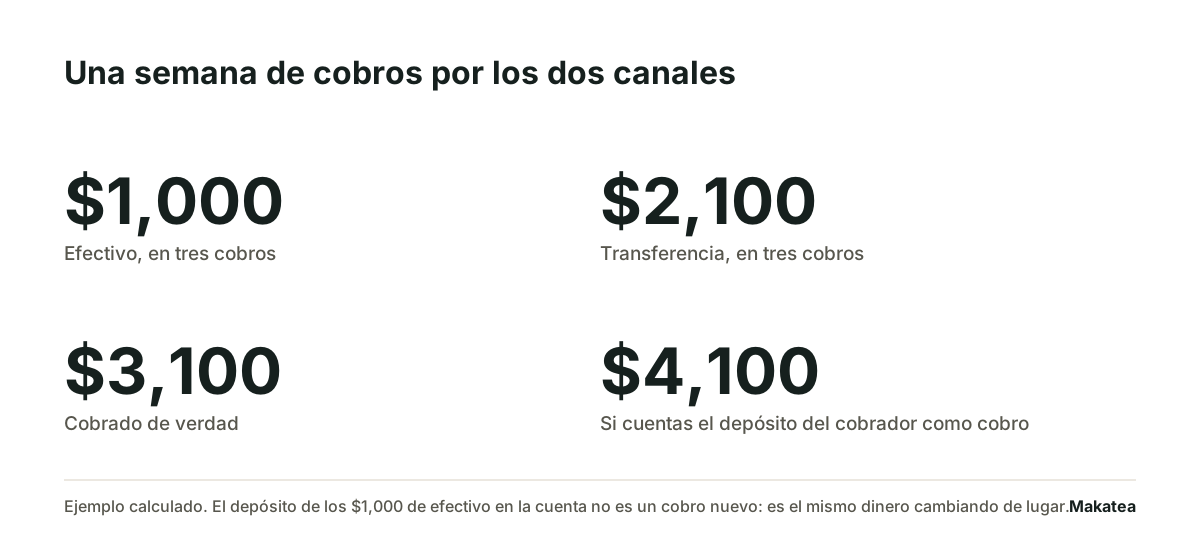
Es el más caro y casi nadie lo ve. El cobrador junta el efectivo de la semana y el sábado lo deposita en la cuenta. Ese depósito aparece en el estado de cuenta como una entrada. Si lees el estado de cuenta para registrar cobros, lo vas a contar como un cobro, y ese dinero ya estaba contado cuando se recibió en la calle.
Con los números de la semana del ejemplo: entraron 1,000 en efectivo en tres cobros y 2,100 por transferencia en otros tres. Lo cobrado de verdad son 3,100. Si además cuentas como cobro el depósito de los 1,000, la semana reporta 4,100 y la diferencia no aparece en ningún lado hasta que un cliente dice que ya pagó.
Cómo se evita
El depósito del efectivo se registra como traspaso, no como cobro, y conviene que vaya por un monto redondo e identificable con el concepto del día. Así cuando lo veas en el estado de cuenta sabes de inmediato que ese dinero ya tenía nombre. Los movimientos del banco que sí son cobros son los que manda el cliente.
El error que lo desaparece
Es el contrario y es más común. Una transferencia llega el viernes sin referencia, nadie la identifica y se queda en el banco sin dueño. El dinero está en la cuenta y el saldo del cliente sigue completo. El aviso de cobro de la semana siguiente le llega a alguien que ya pagó, y ésa es la llamada que cuesta el cliente.
En el ejemplo son 500 pesos de una clienta que transfirió sin poner nada en el concepto. Si nunca se aplican, la semana reporta 2,600 cobrados en vez de 3,100, y ella aparece debiendo algo que pagó. Qué hacer con un pago así, paso por paso, está en cómo se aplica un pago que no trae referencia.
Los dos canales, lado a lado
| Efectivo | Transferencia | |
|---|---|---|
| Cuándo te enteras | En el momento, con el cliente de frente | Cuando alguien revisa la cuenta |
| Qué lo prueba | El recibo con folio, firmado | El movimiento del estado de cuenta |
| Qué se puede perder | El dinero, antes de llegar a la cuenta | El nombre de quien lo mandó |
| El error típico | No se anota y el saldo queda alto | Se cuenta dos veces o no se aplica a nadie |
| Qué lo cierra | El conteo del día contra lo registrado | La referencia que lo amarra a un cargo |
| Quién responde si falla | Quien recibió y firmó | Quien revisa la cuenta ese día |
El cierre de la semana, con números
Así queda la semana del ejemplo, con cuatro clientes y seis cobros. Los montos son de ejemplo y están calculados: la suma de la columna es lo que se cobró y el saldo de cada cliente baja sólo con sus propios pagos.
| Cliente | Canal | Monto | Qué lo prueba |
|---|---|---|---|
| Rosa Medina | Efectivo, lunes | 400.00 | Recibo 0141, firmado |
| Rosa Medina | Transferencia, jueves | 400.00 | Referencia: 0141-2 |
| Taller Hermanos López | Transferencia, martes | 1,200.00 | Referencia: factura 318 |
| Héctor Salas | Efectivo, miércoles | 300.00 | Recibo 0142, firmado |
| Héctor Salas | Efectivo, sábado | 300.00 | Recibo 0148, firmado |
| Carolina Rubio | Transferencia, viernes | 500.00 | Sin referencia, identificada después |
| Total cobrado | 3,100.00 |
Los tres papeles que lo sostienen
- Un recibo por cada efectivo, con folio, firmado el día que se recibió. El formato está en el recibo de pago de préstamo.
- La relación de lo que trae quien cobró en la calle, cuadrada contra el efectivo que entrega. Es la relación de cobranza.
- El cierre del día, con el efectivo contado por un lado y lo cobrado por cada canal por el otro. Es el corte de caja diario, y cómo se hace paso por paso está en cómo hago un corte de caja diario.
Las tres cifras que no son la misma
Quien cobra por los dos canales tiene tres números al cerrar la semana, y casi siempre cree que tiene uno. Lo cobrado, lo que está en la cuenta y lo que bajó de deuda. En una semana sana los tres se explican entre ellos. Cuando no se explican, la diferencia tiene nombre.
| La cifra | Cuánto | Qué la separa de las otras |
|---|---|---|
| Cobrado en la semana | 3,100.00 | Es la suma de los seis cobros, con la fecha en que el cliente entregó el dinero |
| En la cuenta al cerrar el sábado | 2,100.00 | Faltan los 1,000 de efectivo, en tránsito hasta el depósito del lunes |
| Aplicado a saldos de clientes | 2,600.00 | Faltan los 500 de la transferencia sin referencia, que no tiene dueño todavía |
Qué revisar cuando una diferencia no se explica
- Efectivo en tránsito de más de una semana. El dinero cobrado y no depositado es el que se usa para un apuro y se repone después, o no se repone.
- Pagos sin aplicar que se acumulan. Dos o tres son el trabajo de la semana. Quince son clientes recibiendo avisos de algo que ya pagaron.
- Un cliente con saldo en cero y un recibo firmado que no aparece en el registro. Ahí el cobro se recibió y no se capturó.
- Un depósito contado como cobro. Se reconoce porque el total de la semana crece sin que ningún cliente haya bajado su saldo.
Cuando el cliente dice que ya depositó
Es la conversación más frecuente de los dos canales y se contesta en un minuto si tienes el registro al día. Le pides tres datos: la fecha, el monto y de qué cuenta salió. Con eso buscas el movimiento. Si está y no traía referencia, se aplica a su cargo y se le confirma. Si no está, se le dice qué fecha y qué monto sí tienes registrados de él.
Lo que no conviene es contestar de memoria. Decirle que no ha pagado a alguien que pagó el viernes cuesta más que cualquier atraso, y es exactamente lo que produce la transferencia sin identificar. Si el cliente pagó en efectivo, el folio del recibo hace el mismo trabajo: él lo tiene en la mano y tú lo tienes en el registro.
Qué cambia cuando el aviso sale solo
Makatea manda el aviso de cada cargo en su fecha por WhatsApp y por correo, con el monto y el saldo, y deja de mandarlo cuando registras que el pago entró. El canal por el que entró el dinero no cambia nada para el aviso: lo que lo detiene es el registro del pago, venga de un recibo de efectivo o de una transferencia identificada. Makatea no toca el dinero y no lo resguarda. Registra que llegó y deja de insistir.
Eso resuelve el segundo error, que es el que molesta al cliente. El primero sigue siendo trabajo de quien cobra: el depósito del efectivo se registra como traspaso y no como cobro, y eso no lo adivina ningún sistema.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de caja gratis · formato de factura gratis
Preguntas frecuentes
¿Conviene aceptar sólo transferencias para no batallar?
No, si tus clientes pagan en efectivo. Cerrar el canal no hace que el cliente cambie de forma de pago: hace que pague tarde o que no pague. Lo que resuelve el problema es el recibo con folio por cada efectivo y el corte del día, que es un trabajo de cinco minutos.
¿Cómo sé si el depósito de mi cuenta es un cobro o el efectivo de la semana?
Por el concepto y por el monto. El efectivo que deposita quien cobra va con un concepto fijo y por el total del día o de la semana, así que lo reconoces de inmediato. Los cobros de clientes llegan por montos que coinciden con un cargo. Si el concepto viene vacío, el movimiento se identifica antes de aplicarlo a nadie.
¿Qué hago con una transferencia que no puedo identificar?
Se deja registrada como pago sin aplicar, con su fecha y su monto, y no se reparte a ojo. Repartirla entre los que deben crea dos problemas en vez de uno. Los cuatro pasos para identificarla están en [cómo se aplica un pago que no trae referencia](/blog/como-se-aplica-un-pago-que-no-trae-referencia).
¿Y si un cliente paga una parte en efectivo y una parte por transferencia el mismo día?
Son dos pagos y se anotan como dos, cada uno con su canal y su prueba. El cargo queda cubierto con la suma de los dos. Anotarlo como un solo pago deja el folio del recibo apuntando a un monto que no coincide con el que firmó el cliente.
¿Hace falta un sistema o basta una hoja de cálculo?
Una hoja alcanza para llevar el saldo si alguien la actualiza todos los días. Lo que no hace una hoja es mandar el aviso de cada cargo en su fecha y dejar de mandarlo cuando el pago entra. Ésa es la parte que se cae primero cuando el padrón crece.
¿Con cuál de los dos canales se queda el registro?
Con los dos, en el mismo saldo del cliente. Makatea no recibe el dinero: recuerda, registra y comunica. El efectivo y la transferencia llegan a donde llegan hoy, y lo que se captura en Makatea es el pago, para que el aviso se detenga.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cómo hago un corte de caja diario de lo que cobré?
El corte de caja no compara lo cobrado contra lo contado. Compara lo que debería haber en efectivo contra lo que hay, y eso son dos cuentas distintas.
¿Cómo se aplica un pago que no trae referencia?
Llegó un depósito y no dice de quién es. Aplicarlo al cliente que parece es peor que dejarlo sin aplicar.
Makatea, software de cobranza recurrente por WhatsApp