¿Cómo cobran las funerarias los planes de previsión atrasados?
· 10 min de lectura
Un plan de previsión atrasado se cobra por lo que diga su contrato, y las salidas son tres: reanudar el plan pagando lo vencido, reducir lo contratado para que alcance con lo ya pagado, o darlo por cancelado con lo que el contrato establezca sobre lo aportado. Lo que casi ninguna funeraria resuelve es el paso anterior: antes de ofrecer cualquiera de las tres hay que encontrar al titular, y un plan atrasado suele llevar años sin contacto. El saldo se calcula en un minuto. El teléfono que ya no existe cuesta semanas.
Ese es el rasgo propio del giro y vale explicarlo antes de la secuencia. En una colegiatura o una renta, el atraso duele el mismo mes. En un plan de previsión no duele nunca, hasta el día en que la familia lo necesita. Entonces se enteran de que el plan está vencido, en el peor momento posible, y la conversación que debió ser de cobranza termina siendo de reclamo. Cobrar a tiempo un plan de previsión es sobre todo evitar esa escena.
Los cuatro estados de un plan, y qué se puede pedir en cada uno
Antes de mandar un solo mensaje conviene saber en qué estado está cada plan, porque en cada uno se pide una cosa distinta. Mandarle a un plan cancelado el aviso de mensualidad de un plan corriente es la forma más rápida de recibir una queja.
| Estado | Qué pasó | Qué se le pide al titular | Qué NO se le dice |
|---|---|---|---|
| Corriente | Paga en su fecha | Nada. Sólo el aviso de la siguiente mensualidad | Nada de ofertas de adelanto que el contrato no contemple |
| Atrasado | Debe una o dos mensualidades | La mensualidad vencida, con su fecha y su monto | Que el plan ya se perdió. Todavía no |
| Suspendido | Pasó el plazo que el contrato da para ponerse al día | Una reunión para elegir entre las tres salidas | Que la cobertura sigue vigente si el contrato dice que no |
| Cancelado | El contrato ya se tuvo por terminado | Nada sobre mensualidades. Si hay algo que devolver, se informa | Que puede reanudarlo pagando lo vencido, si el contrato no lo permite |
Lo que un plan atrasado deja de ser y lo que sigue siendo lo decide el contrato que firmó la familia y las reglas de protección al consumidor que apliquen al contrato de adhesión. Esta página no interpreta ninguno de los dos y no es asesoría legal: antes de escribir en un mensaje que la cobertura se perdió o que un aporte no se devuelve, hay que leer la cláusula y consultarlo con abogado.
Las tres salidas, con números de ejemplo
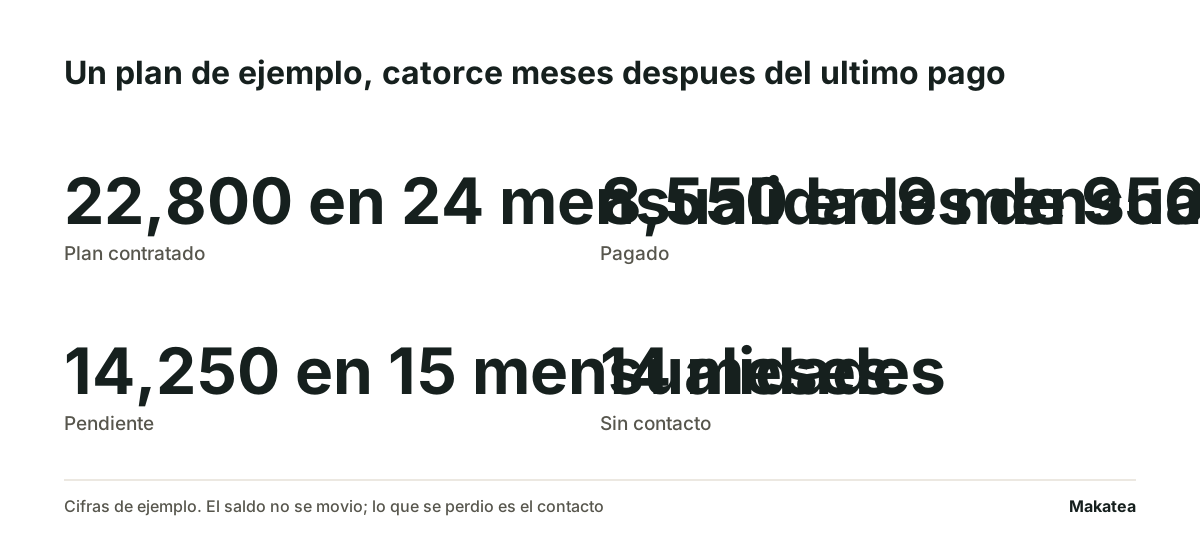
Los números de abajo son un ejemplo, no un dato de mercado. Un plan a 24 mensualidades de 950 pesos suma 22,800. El titular pagó nueve, o sea 8,550, y dejó de pagar hace catorce meses. Quedan 15 mensualidades y 14,250 pesos. Con eso en la mano, las tres conversaciones son distintas.
| Salida | Qué paga el titular | Qué recibe | Cuándo conviene ofrecerla |
|---|---|---|---|
| Reanudar | Las 15 mensualidades que faltan, 14,250, con el plan que ya tenía | El plan contratado, completo | Cuando el atraso es de meses y el titular sigue localizable |
| Reanudar en convenio | Las 15 repartidas en un plazo nuevo, con fechas por escrito | El mismo plan, con calendario nuevo | Cuando puede pagar pero no de golpe |
| Reducir lo contratado | Nada más. Se ajusta el plan a los 8,550 ya aportados | Un plan menor, según la tabla de la funeraria | Cuando ya no puede sostener la mensualidad |
Por qué el dato que se pierde primero es el teléfono
Un plan de previsión se contrata una vez y se paga durante dos o tres años. Después vive en silencio, a veces una década. En ese tiempo el titular cambia de número, se muda, cambia de correo, y nadie tiene motivo para avisarle a la funeraria. Cuando el plan se atrasa, el registro tiene un nombre, un saldo exacto y una forma de contacto que ya no sirve.
Por eso la cobranza útil en este giro ocurre mientras el plan está corriente. Cada mensualidad cobrada es también una confirmación de que el número sigue vivo. Un plan que se cobra solo durante veinticuatro meses llega al final con el contacto verificado veinticuatro veces. Uno que se cobra en ventanilla llega con el teléfono del día de la firma.
Qué hacer cuando ya no contesta
- Revisa qué otros datos tiene el expediente: el segundo teléfono, el correo, el beneficiario designado
- Escribe al correo antes de insistir por teléfono. Deja constancia de la fecha y del contenido
- Si el contrato designa beneficiarios, revisa qué permite decirles. No se les informa un adeudo si el contrato no lo contempla
- Deja el expediente con su última gestión anotada, no con un «no contesta» sin fecha
- Si el plan ya está suspendido, deja de mandar avisos de mensualidad y manda una sola comunicación sobre el estado del plan
La diferencia entre un expediente con gestiones fechadas y uno con anotaciones sueltas se ve cuando la familia llega a reclamar. Lo que sostiene a la funeraria no es haber llamado: es poder decir cuándo, a qué número y qué se dijo. Eso también está en cómo cobro a un cliente que cambió de número.
Tres cosas que no conviene poner en el mensaje
- La palabra funeral o la mención del servicio contratado en un mensaje que puede leer otra persona del hogar. Se escribe «su plan» y el número de contrato
- Una amenaza de perder lo aportado que el contrato no respalde. Si la cláusula lo dice, se cita la cláusula; si no la dice, no se escribe
- La lista de beneficiarios en un mensaje de cobro. El adeudo es del titular y mencionar a quién cubre el plan convierte el aviso en presión sobre la familia
Los horarios y las prácticas que la ley mexicana prohíbe al cobrar están en prácticas prohibidas de cobranza en México y en horarios permitidos para cobrar. Un plan de previsión no cambia esas reglas.
Qué se automatiza y qué no
Lo que se automatiza es el aviso de cada mensualidad mientras el plan corre, y el silencio en cuanto el plan cambia de estado. Lo que no se automatiza es la conversación de las tres salidas: ésa es una llamada, con el saldo y la tabla de equivalencias a la vista.
Makatea lleva el padrón de titulares con su cargo mensual y su fecha, manda el aviso de cada mensualidad por WhatsApp y por correo desde el número de la funeraria, y deja de mandarlo cuando registras el pago. Un plan que cambia de estado deja de recibir el aviso de mensualidad. El pago llega a la cuenta de la funeraria: Makatea recuerda, registra y comunica, y no mueve dinero, no lo resguarda y no es despacho de cobranza. Para el giro completo está cobranza para previsión.
Lo que conviene dejar por escrito
Cuando el titular acepta reanudar en parcialidades, la promesa se firma. El convenio de pago es el documento y cuándo conviene un convenio explica en qué casos sirve y en cuáles sólo aplaza el problema. Si la promesa es verbal, al menos queda fechada y seguida: así se registra y se sigue una promesa de pago.
Para la operación de un plan desde el principio, cobranza de planes funerarios y de previsión explica cómo se ordena el cobro mientras el plan corre, y los sistemas que lo hacen compara las opciones. El precio de Makatea está publicado en precios, con 14 días gratis sin tarjeta.
Gratis en Makatea: recibo de renta para llenar
Preguntas frecuentes
¿Pierdo lo que ya pagué si mi plan de previsión está atrasado?
Depende de lo que diga tu contrato. Hay planes que admiten reanudar pagando lo vencido, otros que permiten reducir lo contratado al monto ya aportado, y otros que se dan por terminados al pasar un plazo. Pide por escrito la cláusula que aplica a tu caso. Esto no es asesoría legal.
¿Cuántas mensualidades puedo deber antes de que se suspenda?
No hay un número general. Lo fija el contrato de cada funeraria. Lo que sí conviene es preguntarlo antes de dejar de pagar, no después.
¿Qué le ofrezco a un titular que lleva más de un año sin pagar?
Las tres salidas, con el saldo exacto en la mano: reanudar, reanudar en convenio con fechas por escrito, o reducir lo contratado a lo ya aportado. Primero hay que ubicarlo, que es la parte que toma más tiempo.
¿Les puedo avisar a los beneficiarios del plan que hay un adeudo?
Sólo si el contrato lo contempla. El adeudo es del titular, y mencionar a quién cubre el plan en un mensaje de cobro convierte el aviso en presión sobre la familia.
¿Puedo mandar los avisos de la mensualidad por WhatsApp?
Sí, con los horarios y las prácticas que la ley permite. Makatea manda cada aviso en su fecha desde el número de la funeraria y se detiene cuando registras el pago, así nadie recibe el aviso de una mensualidad que ya cubrió.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cómo se cobra un plan funerario a futuro sin perder al titular
Un plan de previsión se vende una vez y se cobra durante años. El titular no nota que dejó de pagar.
Firmé un convenio de pago con un cliente, ¿cómo le doy seguimiento a cada parcialidad?
Un convenio son varias promesas encadenadas. Se sigue parcialidad por parcialidad, y la primera dice si va a funcionar.
Makatea, software de cobranza recurrente por WhatsApp