Cómo recuperar el IVA de una factura impagada en España
· 9 min de lectura
El IVA de una factura que el cliente no te pagó se recupera reduciendo la base imponible de esa operación y emitiendo una factura rectificativa. Lo permite el apartado Cuatro del artículo 80 de la Ley 37/1992, del Impuesto sobre el Valor Añadido, cuando el crédito es total o parcialmente incobrable. El crédito se vuelve incobrable al año del devengo sin haber cobrado, o a los seis meses si tu volumen de operaciones del año anterior no pasó de 6.010.121,04 euros. Desde que vence ese plazo tienes seis meses para emitir la rectificativa, y un mes más desde su fecha de expedición para comunicarlo a la Agencia Tributaria. Además hay que haber reclamado el cobro de forma que quede acreditada, anotar la circunstancia en los libros registro y, si el deudor es un particular, que la base imponible de la operación pase de 50 euros.
Lo que sigue está escrito con los textos consolidados leídos en boe.es el 10 de noviembre de 2026: la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, artículos 75 y 80, y el Reglamento del Impuesto, aprobado por el Real Decreto 1624/1992, de 29 de diciembre, artículo 24. Esto no es asesoría fiscal ni legal, y tu situación concreta la decide tu asesor con tus libros delante.
Cada mes impagado es un crédito distinto, con su propio reloj
Si cobras una cuota mensual, no tienes un crédito incobrable. Tienes uno por cada mes que no entró. El artículo 75.Uno.7.º de la Ley del IVA dice que en los arrendamientos, en los suministros y en general en las operaciones de tracto sucesivo o continuado el impuesto se devenga en el momento en que resulta exigible la parte del precio que comprende cada percepción. Cada cuota tiene su propio devengo, así que cada cuota arranca su propio plazo de seis meses o un año y tiene su propia fecha límite para la rectificativa.
No hay una fecha que vigilar, hay una por mes impagado, y la del mes más antiguo vence primero.
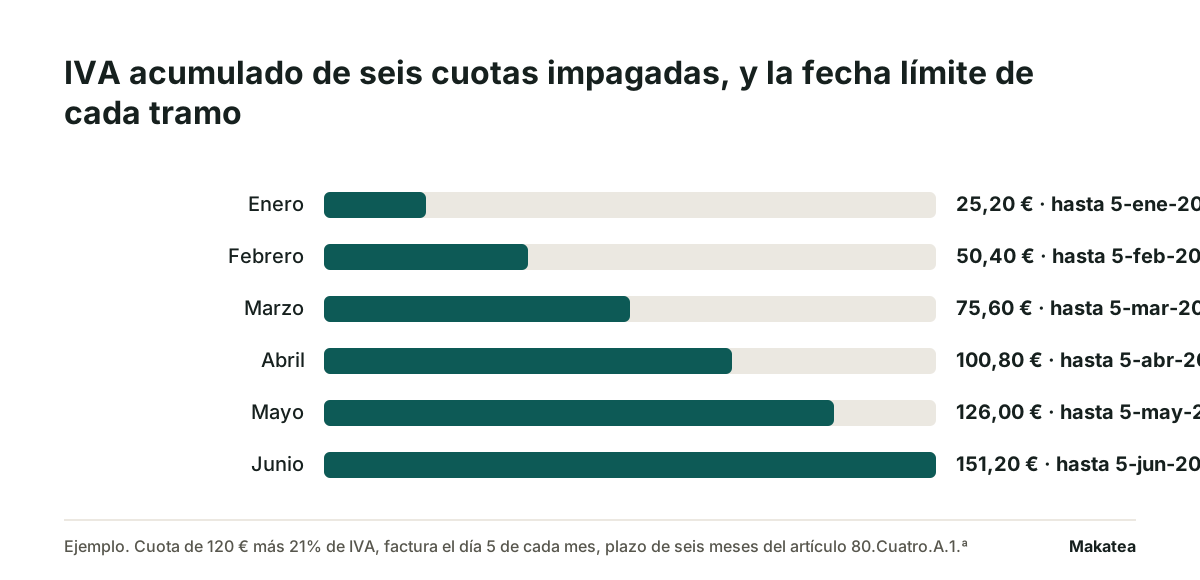
La aritmética del ejemplo es la de cualquier cuota fija. Ciento veinte euros de base al 21% son 25,20 euros de IVA por mes, y seis meses impagados son 151,20 euros que ingresaste tú y que el cliente nunca te abonó. La factura del 5 de enero se vuelve incobrable el 5 de julio y su rectificativa se puede emitir hasta el 5 de enero de 2027. La del 5 de junio todavía no cuenta: su plazo se cumple el 5 de diciembre.
Qué es una operación a plazos y por qué una cuota mensual no lo es
La Ley distingue las dos cosas y conviene no confundirlas. Son operaciones a plazos o con precio aplazado aquellas en las que se pactó que la contraprestación se pague en varios pagos sucesivos o en uno solo, siempre que entre el devengo del impuesto y el vencimiento del último o único pago pase más de un año. Ahí el plazo se cuenta desde el vencimiento de cada plazo impagado y la base se reduce en la proporción que corresponda.
Una cuota mensual de gimnasio, de academia o de coworking no entra en esa definición. No es un precio único aplazado, son operaciones distintas que se repiten. Por eso se cuentan una por una, y por eso no aplica la regla cómoda de las operaciones a plazos.
Los cuatro requisitos del artículo 80.Cuatro
El apartado A del artículo 80.Cuatro pone cuatro condiciones y las cuatro tienen que cumplirse a la vez. Esta tabla las traduce a lo que tienes que poder demostrar si cobras cuotas.
| Condición | Qué dice la Ley | Qué significa con una cuota mensual |
|---|---|---|
| 1.ª El plazo | Un año desde el devengo sin haber cobrado todo o parte del crédito. Seis meses o un año si tu volumen de operaciones del año natural anterior no excedió 6.010.121,04 euros | Un reloj por cada mes impagado, desde la fecha en que esa cuota era exigible |
| 2.ª Los libros | Que la circunstancia quede reflejada en los libros registro exigidos para el Impuesto | El impago anotado cuota por cuota, no como un saldo del cliente |
| 3.ª Quién es el deudor | Que actúe como empresario o profesional. En otro caso, que la base imponible de la operación, IVA excluido, sea superior a 50 euros | Con particulares, la cuota de cada mes tiene que pasar de 50 euros de base |
| 4.ª La reclamación | Haber instado el cobro mediante reclamación judicial, requerimiento notarial o cualquier otro medio que acredite fehacientemente la reclamación | Un aviso sin rastro no sirve. Lo que sirve es la reclamación que se puede acreditar |
El suelo de 50 euros deja fuera muchas cuotas pequeñas
La condición 3.ª es la que sorprende a quien cobra cuotas bajas a particulares. Si el deudor no actúa como empresario o profesional, la base imponible de la operación tiene que ser superior a 50 euros. Y se mide por operación, no por saldo acumulado. Una cuota de 45 euros de base impagada ocho meses suman 360 euros de deuda y ninguno de esos ocho créditos pasa el suelo por separado. El IVA de esos meses no se recupera por esta vía. Con empresas y autónomos el suelo no aplica, porque la condición se cumple por la primera parte de la frase.
Qué cuenta como reclamación acreditada
La Ley nombra tres caminos: la reclamación judicial al deudor, el requerimiento notarial y cualquier otro medio que acredite fehacientemente la reclamación del cobro. El tercero es el que hay que poder enseñar después. Un burofax de reclamación de deuda deja constancia del texto, de la fecha y de la entrega. La carta de reclamación de deuda sirve de base del escrito, y en impagos está el orden de los pasos previos.
Los dos plazos que se pasan solos
Los requisitos se cumplen o no. Los plazos se pierden sin que nadie haga nada.
| Plazo | Desde cuándo cuenta | Dónde está |
|---|---|---|
| Seis meses para emitir la rectificativa | Desde que termina el periodo de seis meses o un año de la condición 1.ª | Art. 80.Cuatro.B de la Ley 37/1992 |
| Un mes para comunicarlo a la Agencia Tributaria | Desde la fecha de expedición de la factura rectificativa | Art. 24.2.a).2.º del RD 1624/1992 |
| Un mes para rectificar al alza si desistes o pactas | Desde el desistimiento de la reclamación judicial o desde el acuerdo de cobro posterior al requerimiento notarial | Art. 80.Cuatro.C de la Ley 37/1992 |
Lo que hay que hacer, en orden
- Comprueba que la operación se facturó y se anotó en el libro registro de facturas expedidas en tiempo y forma. El artículo 24.2.a).1.º del Reglamento lo pide así.
- Mira la fecha de devengo de la cuota impagada y cuenta seis meses o un año según tu volumen de operaciones del año anterior.
- Reúne lo que acredita que reclamaste el cobro de esa cuota.
- Emite la factura rectificativa con los requisitos del artículo 15 del Real Decreto 1619/2012 y remítela al cliente. El modelo de factura rectificativa lleva el cuadro por diferencias y por sustitución.
- Acredita esa remisión. El artículo 24.1 del Reglamento condiciona la reducción a que la factura se expida y se remita, y en estos casos pide además probar el envío.
- Comunica la modificación por vía electrónica en la sede electrónica de la Agencia Tributaria, dentro del mes siguiente a la fecha de expedición, con la copia de la rectificativa y los documentos de la reclamación.
En esa comunicación hay que hacer constar que la modificación no se refiere a créditos garantizados, afianzados o asegurados, ni entre entidades vinculadas, ni a operaciones con destinatario no establecido, y que el deudor no está en concurso o que la rectificativa es anterior al auto.
Cuándo no se puede, aunque el cliente no haya pagado
El apartado Cinco del artículo 80 cierra la puerta en varios casos, y alguno es frecuente en cobro recurrente.
- Créditos con garantía real, en la parte garantizada.
- Créditos afianzados por entidades de crédito o sociedades de garantía recíproca, o cubiertos por un contrato de seguro de crédito o de caución, en la parte afianzada o asegurada.
- Créditos entre personas o entidades vinculadas, según el artículo 79.cinco de la Ley.
- Operaciones cuyo destinatario no esté establecido en el territorio de aplicación del Impuesto, ni en Canarias, Ceuta o Melilla.
- Créditos cuyo devengo es anterior al auto de declaración de concurso del deudor. Ésos van por el apartado Tres, no por el Cuatro.
- Créditos adeudados o afianzados por Entes públicos, con una salvedad: la letra d) no se aplica a la reducción por incobrables del apartado Cuatro, si se cumple la acreditación documental de la condición 4.ª.
Si al final el cliente paga
Una vez reducida la base, no se vuelve a modificar al alza aunque cobres después. La excepción es que el deudor no actúe como empresario o profesional: entonces se entiende que el IVA está incluido en lo que recibas, en la misma proporción. Y hay un caso que sí obliga a rectificar al alza, con un mes de plazo: desistir de la reclamación judicial, o llegar a un acuerdo de cobro con el deudor después del requerimiento notarial. Lo dice el apartado C del artículo 80.Cuatro.
Qué parte de esto es trabajo de la cartera
Las dos condiciones que se pierden por falta de registro son la 1.ª y la 4.ª, y las dos se resuelven antes de que haya un impago. Makatea registra la fecha en que cada cuota era exigible y la fecha de cada aviso mandado por WhatsApp y por correo, así que el día que una cuota cumple su plazo la fecha de devengo y el rastro de la reclamación ya están escritos. Makatea no emite la factura rectificativa ni presenta la comunicación a la Agencia Tributaria. Los planes y los 14 días gratis sin tarjeta están en precios.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de renta para llenar · formato de factura gratis
Preguntas frecuentes
¿Cuánto tiempo tengo que esperar para considerar un crédito incobrable?
Un año desde el devengo del impuesto repercutido sin haber cobrado todo o parte del crédito. Si tu volumen de operaciones del año natural inmediato anterior no excedió 6.010.121,04 euros, el plazo puede ser de seis meses o de un año.
¿Vale un correo o un WhatsApp como reclamación?
La Ley admite la reclamación judicial, el requerimiento notarial o cualquier otro medio que acredite fehacientemente la reclamación del cobro. Lo que decide no es el canal, es si puedes acreditar el texto, la fecha y la entrega.
¿Puedo recuperar el IVA de una cuota de 40 euros que no me pagó un particular?
No por esta vía. Cuando el deudor no actúa como empresario o profesional, la base imponible de la operación, IVA excluido, tiene que ser superior a 50 euros, y se mide operación por operación.
¿Qué pasa si se me pasan los seis meses para emitir la rectificativa?
Ese tramo ya no se puede modificar. El artículo 80.Cuatro.B fija la modificación en los seis meses siguientes al fin del periodo de seis meses o un año, y cada cuota impagada tiene su propia fecha límite.
¿Tengo que avisar a la Agencia Tributaria?
Sí. Por vía electrónica, con el formulario de la sede electrónica de la Agencia Tributaria, en el plazo de un mes desde la fecha de expedición de la factura rectificativa, acompañando la copia de la rectificativa y los documentos de la reclamación.
¿Y si el cliente entra en concurso de acreedores?
Entonces el camino es el apartado Tres del artículo 80, no el Cuatro. Para los créditos cuyo devengo es anterior al auto de declaración de concurso no procede la modificación por la vía de incobrables.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Qué es el cobro extrajudicial de deudas en España y hasta dónde llega
La reclamación extrajudicial no es un trámite menor. El artículo 1973 del Código Civil le da el efecto de interrumpir la prescripción.
Burofax de reclamación de deuda: cómo se manda y qué debe decir
Lo que convierte una carta en prueba no es el burofax: son los dos valores añadidos que se piden aparte. Sin ellos es una carta urgente y nada más.
Makatea, software de cobranza recurrente por WhatsApp