¿Cómo pongo una financiera en México?
· 10 min de lectura
Hay dos caminos y la ley los separa con una línea clara. Prestar dinero de forma habitual y profesional no pide autorización del Gobierno Federal: lo dice el primer párrafo del artículo 87-B de la Ley General de Organizaciones y Actividades Auxiliares del Crédito. Llamarte sociedad financiera de objeto múltiple sí tiene requisitos, y son cinco: ser sociedad anónima, tener el objeto social correcto, llevar SOFOM y E.R. o E.N.R. en la denominación, contar con el dictamen técnico de la CNBV si vas a ser entidad no regulada, y tener registro vigente ante la CONDUSEF. El texto que se cita aquí es el vigente con última reforma publicada en el DOF el 14 de noviembre de 2025. Esto no es asesoría legal.
Primero: prestar no es lo mismo que ser SOFOM
El artículo 87-B abre con una frase que sorprende a mucha gente: el otorgamiento de crédito, así como la celebración de arrendamiento financiero o factoraje financiero, podrán realizarse en forma habitual y profesional por cualquier persona sin necesidad de requerir autorización del Gobierno Federal para ello.
Eso quiere decir que una persona física con actividad empresarial o una sociedad mercantil común pueden prestar y cobrar intereses sin pedirle permiso a nadie. Lo que no pueden hacer es presentarse como SOFOM, porque ese nombre tiene dueño legal. El segundo párrafo del mismo artículo dice que para todos los efectos legales solamente se considerará como sociedad financiera de objeto múltiple a la sociedad anónima que cuente con un registro vigente ante la CONDUSEF.
Lo que no puedes hacer en ninguno de los dos caminos
La línea que ninguna de las dos figuras cruza es recibir dinero del público para prestarlo. Captar ahorro es actividad reservada a las instituciones autorizadas, y eso no se arregla con un registro ni con un nombre. Si tu plan incluye que la gente te deje su dinero, estás hablando de otra figura y eso se consulta con un abogado antes de mover nada.
Los cinco requisitos para ser SOFOM, tal como los lista la ley
| Requisito del artículo 87-B | Qué implica |
|---|---|
| Objeto social principal | Contemplar expresamente la realización habitual y profesional del otorgamiento de crédito, el arrendamiento financiero o el factoraje |
| Las actividades complementarias, con tope | Administrar cartera o arrendar bienes se puede, si está en los estatutos y si los ingresos de eso no exceden el 30% del total de la sociedad |
| La denominación | Agregar «sociedad financiera de objeto múltiple» o «SOFOM», seguido de «entidad regulada» o «E.R.», o de «entidad no regulada» o «E.N.R.» |
| El dictamen técnico vigente | Para las no reguladas: el dictamen favorable del artículo 87-P, que emite la CNBV |
| Lo demás que fije la CONDUSEF | Las disposiciones de carácter general que esa Comisión expida sobre el registro |
El cuarto renglón es el que cambió la planeación de cualquiera que esté armando una financiera hoy, porque el dictamen no se pide al final: el artículo 87-P dice que las no reguladas deben tramitarlo ante la CNBV previo a su registro.
Regulada o no regulada: no se elige, se cae en una
Las dos letras del final del nombre no son una preferencia. El artículo 87-B dice que son reguladas las que mantengan vínculos patrimoniales con instituciones de crédito, con sociedades financieras populares, comunitarias o cooperativas de ahorro y préstamo con Niveles de Operación I a IV; las que emitan valores de deuda a su cargo inscritos en el Registro Nacional de Valores; y las que obtengan la aprobación de la CNBV para ajustarse al régimen de entidad regulada.
Las no reguladas son, textualmente, las que no se ubiquen en esos supuestos. Es decir: casi todas las que arrancan de cero. Y hay una puerta voluntaria en el artículo 87-C Bis 1 para las que quieran pasarse al régimen regulado, que es la que usan las que buscan emitir deuda más adelante.
El dictamen del artículo 87-P, que es el paso largo
No es un trámite de forma. El dictamen técnico es en materia de prevención, detección y reporte de actos, omisiones u operaciones que pudiesen ubicarse en los supuestos de los artículos 139, 148 Bis o 400 Bis del Código Penal Federal. Es decir, el régimen de prevención de lavado de dinero y financiamiento al terrorismo.
Para pedirlo, el artículo 87-P lista cuatro cosas que hay que acompañar a la solicitud.
- El documento de políticas, criterios, medidas y procedimientos internos que pretendan utilizar
- La designación de las estructuras internas que funcionarán como áreas de cumplimiento en la materia
- La manifestación, bajo protesta de decir verdad, de que cuentan con un sistema automatizado que ayude a cumplir las medidas del artículo 95 Bis
- Lo demás que prevean las disposiciones de carácter general de la CNBV
Dos cosas que conviene saber antes de empezarlo. El dictamen se renueva, y para renovarlo la CNBV considera el cumplimiento del artículo 95 Bis. Y el propio artículo 87-P dice que si la solicitud no se resuelve en los plazos de las disposiciones generales, se entenderá resuelta en sentido positivo.
El orden de los pasos, que no es el intuitivo
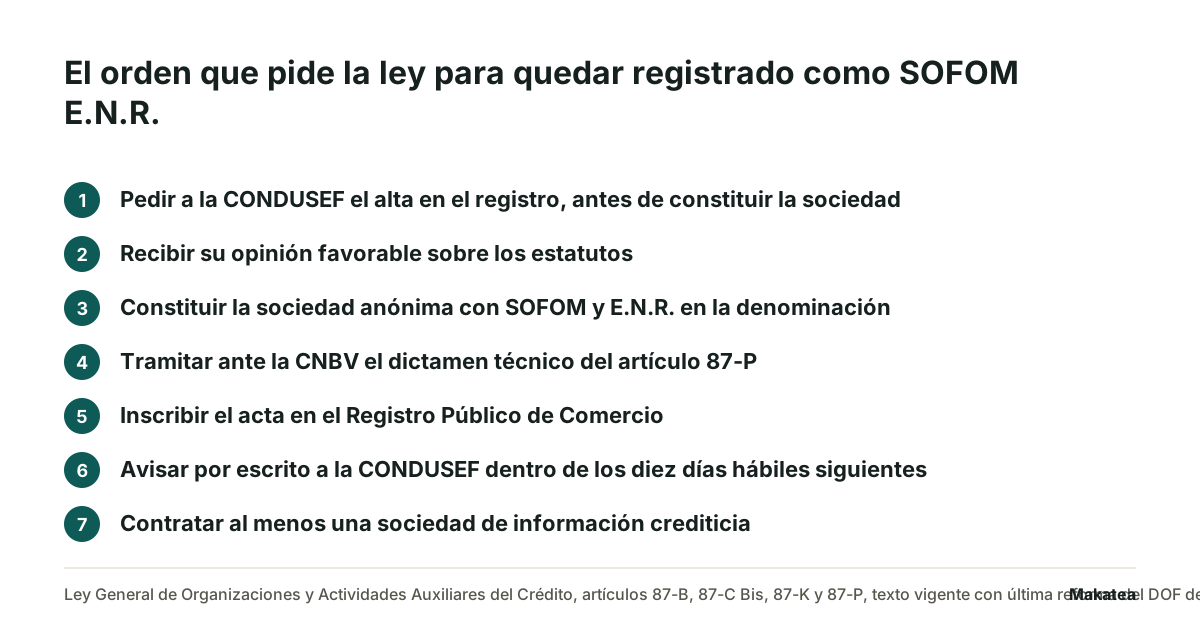
El artículo 87-K pone el registro antes de la notaría, y ése es el error más caro de corregir. Previo a su constitución como SOFOM, o a su organización bajo ese régimen si la sociedad ya existe, hay que solicitarle a la CONDUSEF el alta en el registro con la documentación que piden sus disposiciones generales. La CONDUSEF emite, si procede, opinión favorable para que los interesados formalicen el acta constitutiva o la asamblea de transformación.
Después de constituida o transformada, si va a ser no regulada, viene el dictamen del 87-P. Y luego el aviso: el inciso b) del mismo artículo da diez días hábiles, contados desde la inscripción del acta constitutiva en el Registro Público de Comercio, para comunicarle por escrito a la CONDUSEF que ya tiene ese carácter y obtener su registro. El mismo plazo corre para informar cualquier cambio de estatutos, de domicilio social, o la disolución, liquidación o transformación.
Qué pasa si no obtienes el registro
El artículo 87-K lo dice sin rodeos: las sociedades que no obtengan su registro, y aquéllas a las que les sea cancelado, no tendrán el carácter de sociedad financiera de objeto múltiple. Siguen pudiendo prestar, por el primer párrafo del 87-B. Lo que no pueden es usar el nombre.
Dos obligaciones que arrancan el primer día
La primera es el buró. El artículo 87-C Bis dice que las SOFOM deberán ser usuarios de al menos una sociedad de información crediticia, y proporcionar periódicamente la información sobre todos los créditos que otorguen. El cumplimiento de esa obligación tiene que constar en su registro ante la CONDUSEF.
La segunda es la leyenda, y aplica a tus contratos y a tu publicidad. El artículo 87-J pide que en los contratos de crédito, arrendamiento financiero y factoraje se señale expresamente que para su constitución y operación con tal carácter no requieren autorización de la Secretaría de Hacienda y Crédito Público. Si eres entidad no regulada, hay que agregar que estás sujeta a la supervisión de la CNBV únicamente para efectos del artículo 56 de esa ley. Y el mismo artículo dice que igual mención deberá señalarse en cualquier tipo de información que uses para promover tus operaciones y servicios.
Eso último es el renglón que falta en la mayoría de los sitios web de financieras nuevas, y es el más fácil de arreglar antes de publicar.
Lo que viene después del permiso: cobrar
El registro resuelve el nombre. La operación empieza con otras tres cosas, y conviene tenerlas armadas antes del primer crédito.
- Qué le pides a cada solicitante y quién autoriza la línea: solicitud de crédito
- Qué documentos integran el expediente de cada uno y cuáles faltan: expediente de crédito
- Qué aviso sale cada día, en qué orden y hasta cuándo: política de crédito y cobranza
Makatea manda cada aviso de pago en su fecha por WhatsApp y por correo, registra lo que cobras, concilia contra tu estado de cuenta y te dice a quién seguir primero. No presta, no mueve dinero, no resguarda fondos, no califica crédito y no da de alta financieras: la originación y el expediente son tuyos. Lo que hace para una financiera pequeña está en cobranza para financieras, con la cuota fija publicada en precios y 14 días gratis sin tarjeta.
Dónde leer cada cosa el día que la necesites: el texto completo de los artículos en la Ley General de Organizaciones y Actividades Auxiliares del Crédito, con su última reforma, y las disposiciones de carácter general del registro en la propia CONDUSEF. Cada caso concreto se consulta con un abogado.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización · recibo de renta para llenar
Preguntas frecuentes
¿Necesito permiso para prestar dinero con intereses en México?
No del Gobierno Federal. El primer párrafo del artículo 87-B de la LGOAAC dice que el otorgamiento de crédito puede realizarse en forma habitual y profesional por cualquier persona sin necesidad de requerir autorización. Lo que sí tiene requisitos es llamarse SOFOM, y el interés que puedes cobrar tiene un techo explicado en [cuánto interés puedo cobrar por un préstamo](/blog/cuanto-interes-puedo-cobrar-por-un-prestamo). Esto no es asesoría legal.
¿Cuánto capital mínimo pide una SOFOM E.N.R.?
El artículo 87-B no fija un capital mínimo entre sus cinco requisitos: pide sociedad anónima, objeto social, denominación, dictamen técnico y registro. Las reglas de capital aplican a otras figuras del sistema financiero. Lo que sí cuesta dinero desde el primer día es el área de cumplimiento del dictamen del 87-P.
¿Qué diferencia hay entre SOFOM E.R. y E.N.R.?
No es una elección. Según el artículo 87-B son reguladas las que tienen vínculos patrimoniales con instituciones de crédito o con sociedades financieras populares, comunitarias o cooperativas con Niveles de Operación I a IV, las que emiten deuda inscrita en el Registro Nacional de Valores y las que piden la aprobación de la CNBV. Las demás son no reguladas.
¿Puedo captar ahorro del público si soy SOFOM?
No. Captar recursos del público es actividad reservada a instituciones autorizadas y no se habilita con el registro de SOFOM. Si tu modelo necesita recibir dinero de terceros para prestarlo, es otra figura y se consulta con un abogado antes de operar.
¿Tengo que reportar a buró de crédito?
Sí, si eres SOFOM. El artículo 87-C Bis dice que deben ser usuarios de al menos una sociedad de información crediticia y proporcionar periódicamente la información de todos los créditos que otorguen, y que eso debe constar en su registro ante la CONDUSEF.
¿Makatea sirve para una financiera que apenas arranca?
Sí, para la parte de cobrar. Manda el aviso de cada pago por WhatsApp y por correo, registra los pagos, concilia y ordena a quién seguir primero, con cuota fija y sin comisión sobre lo recuperado. La originación, el expediente y la decisión de a quién prestarle se quedan de tu lado.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
¿Cuánto interés puedo cobrar por un préstamo?
No hay un porcentaje permitido. Hay un piso legal si no pactaste nada, y un referente con el que un juez mide lo notoriamente usurario.
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.
Makatea, software de cobranza recurrente por WhatsApp