Voy a poner una financiera pequeña, ¿qué sistema necesito?
· 10 min de lectura
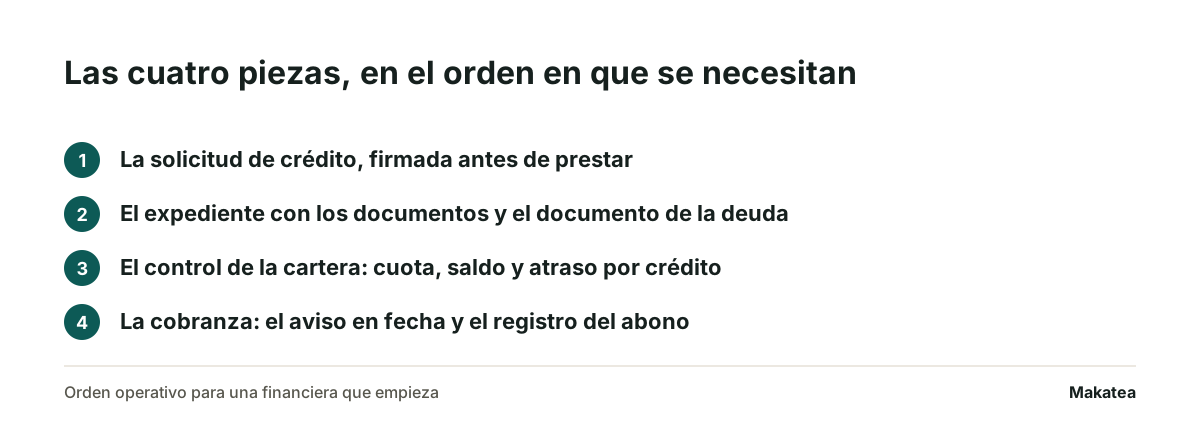
Cuatro piezas, en este orden: la solicitud de crédito firmada antes de prestar, el expediente donde vive con sus documentos y el documento de la deuda, el control de la cartera con la cuota y el atraso de cada crédito, y la cobranza, que es el aviso en fecha y el registro del abono. Las cuatro se pueden empezar con un archivo de Excel y dos formatos en Word. El sistema de cartera completo se compra cuando el volumen lo obliga, no el primer día.
El error de arranque más caro no es elegir mal el software. Es prestar antes de tener firmada la solicitud: a los tres meses el crédito que falla es justo aquel del que no se tienen el domicilio verificado ni dos referencias que contesten.
1. La solicitud, antes del primer peso
La solicitud de crédito es lo que convierte a un conocido en un expediente. Trae sus datos, su domicilio, de qué vive, cuánto gana, qué monto pide, dos referencias comerciales y dos personales, y su firma autorizando que verifiques esos datos. Al final lleva un recuadro que no llena el cliente: el límite que autorizas, el plazo, el día de pago y quién lo autorizó, con fecha.
Dos campos de esa hoja valen más que el resto. El teléfono celular, escrito con sus diez dígitos y verificado ese día con un mensaje, porque es por donde vas a cobrar. Y el día de pago que le conviene al cliente: un pago puesto el día que a la persona le entra dinero se cobra casi solo, y uno puesto el día 1 por costumbre se atrasa todos los meses. El formato está en la solicitud de crédito.
La solicitud no es el documento de la deuda
Se dice una vez y se entiende para siempre: la solicitud es la petición. La obligación de pago nace de un pagaré o de un contrato firmado, y eso es otro documento, con otra firma. Qué requisitos lleva un pagaré y cómo se llena está en la guía del pagaré.
2. El expediente, una carpeta por cliente
El expediente es la carpeta donde viven juntos la solicitud, la identificación, el comprobante de domicilio, el comprobante de ingresos y el documento de la deuda. Juntos es la palabra: tres carpetas distintas en tres lugares es lo mismo que no tener ninguna, y se descubre el día que hay que cobrar en firme.
Lo que amarra todo es el folio. El mismo número en la solicitud, en el expediente, en el renglón del control de la cartera y en el documento de la deuda. Sin folio común, en cuarenta créditos ya no se sabe qué papel corresponde a qué saldo. La lista de lo que lleva está en el expediente de crédito.
3. El control de la cartera
Aquí es donde la mayoría empieza y donde casi todos se equivocan en la misma cosa: ordenan por saldo. El crédito más grande no es el que está fallando. La columna que importa es el atraso, porque un préstamo de cincuenta mil al corriente no necesita nada y uno de cinco mil con seis cuotas vencidas necesita una llamada hoy.
Lo mínimo que tiene que mostrar: el crédito con su folio, la cuota, la frecuencia, cuántos pagos lleva de cuántos, el saldo y el atraso en pesos. Con eso se decide a quién seguir primero. La hoja está en el control de préstamos, y si vendes a crédito en vez de prestar efectivo, en el control de ventas a crédito.
Cuándo deja de alcanzar la hoja
Hay tres señales concretas, y ninguna es el número de clientes por sí solo.
- Más de una persona captura en el mismo archivo y aparecen dos versiones del mismo saldo.
- Necesitas una tabla de amortización por crédito, con capital e interés separados en cada cuota.
- Tienes que reportar a un buró o entregar estados de cuenta formales por cliente.
Mientras ninguna de las tres ocurra, la hoja alcanza y el dinero rinde más en otra parte. Cuando ocurran, lo que se compra es un sistema de cartera, y las opciones para una financiera chica en México están en los mejores software de cobranza para SOFOM.
4. La cobranza
Es la pieza que decide si la cartera se sostiene, y es la que se arma al final porque depende de las tres anteriores: sin teléfono verificado no hay por dónde avisar, sin día de pago no hay cuándo, y sin control no se sabe de cuánto.
La cobranza de una financiera chica son dos cosas: el aviso antes del vencimiento y el registro del abono el día que entra. Nada más. Todo lo demás, la insistencia, la negociación, el convenio, sale de ahí.
Qué se arma con qué, en una tabla
| Pieza | Para qué sirve | Con qué se arranca | Cuándo se cambia |
|---|---|---|---|
| Solicitud de crédito | Datos, referencias y autorización, antes de prestar | Un formato en Word, firmado en papel | Cuando hace falta firma electrónica o un flujo de aprobación |
| Expediente | Guardar los documentos y el documento de la deuda con un folio | Una carpeta por cliente, física o digital | Cuando hay que consultarlo desde dos lugares a la vez |
| Control de la cartera | Cuota, pagos hechos, saldo y atraso por crédito | Una hoja de Excel con fórmulas | Con dos capturistas, amortización por cuota o reporte a buró |
| Cobranza | El aviso en fecha y el registro del abono | WhatsApp a mano, con la hoja al lado | Cuando los avisos del mes dejan de salir completos |
Lo que un sistema no te va a quitar
Tres decisiones que siguen siendo del dueño, con software o sin él: a quién le prestas, cuánto le prestas y qué haces con quien no paga. Ningún sistema de los que hay en el mercado toma esas tres, y los que prometen tomarlas te están vendiendo un modelo de riesgo que tu cartera todavía no tiene cómo alimentar.
Esto es la parte operativa. Lo que una financiera tiene que preguntarle a un proveedor antes de firmar, con la norma que respalda cada pregunta, está en qué pedirle a un software de cobranza para una financiera, y cómo constituirse se consulta con abogado y contador.
Dónde entra Makatea
Makatea es la cuarta pieza. Lleva el padrón de clientes con su crédito, su cuota y su día de pago, manda el aviso de cada vencimiento por WhatsApp y correo, registra el abono que confirmas y detiene los avisos de ese cargo. Anota las promesas de pago con su fecha y concilia contra el estado de cuenta. Para una financiera que empieza, eso es la cobranza completa sin montar un sistema de cartera encima.
Las otras tres piezas no son de Makatea, y conviene tenerlo claro desde el principio: Makatea no califica crédito, no hace originación, no mueve dinero y no resguarda fondos. La solicitud, la decisión y el expediente son de quien presta.
Gratis en Makatea: pagaré para llenar en línea · calculadora de tabla de amortización
Preguntas frecuentes
¿Qué sistema necesito para abrir una financiera pequeña?
Al inicio, cuatro piezas que se arrancan con hojas y formatos: solicitud de crédito firmada, expediente por cliente, control de la cartera con el atraso de cada crédito y cobranza con aviso en fecha. El sistema de cartera completo se compra cuando el volumen lo obliga.
¿Puedo empezar con Excel?
Sí, y conviene. Una hoja con la cuota, los pagos hechos, el saldo y el atraso alcanza hasta que dos personas capturen a la vez, hasta que necesites amortización por cuota o hasta que tengas que reportar a un buró.
¿Qué papel firma el cliente antes de que le preste?
Dos. La solicitud de crédito, que es la petición con sus datos y la autorización para verificarlos. Y el documento de la deuda, que es un pagaré o un contrato: ése es el que obliga a pagar.
¿Por qué columna ordeno la cartera?
Por atraso, no por saldo. El crédito más grande puede estar al corriente y el más chico puede llevar seis cuotas vencidas. El atraso es el que dice a quién llamar hoy.
¿Makatea decide a quién le presto?
No. Makatea no califica crédito ni hace originación. La decisión y el expediente son de quien presta; Makatea recuerda, registra y comunica el cobro.
¿Cuántos clientes aguanta una hoja de cálculo?
No es el número, son las tres señales: dos capturistas en el mismo archivo, necesidad de amortización por cuota o reporte a un buró. Con cuarenta créditos bien llevados una hoja va sobrada.
Tu cobranza recurrente en automático
Makatea manda los recordatorios por WhatsApp y correo. Registra cada pago y te dice a quién seguir primero.
¿Necesitas el texto para hoy? Mensajes de cobro listos para copiar · Formatos en Word y Excel
“Cada cliente ya tiene su fecha y el mensaje sale solo, por WhatsApp o por correo.”
Sigue leyendo
Cobranza para financieras pequeñas: lo que cambia cuando el crédito está regulado
Cobras una cuota, no un saldo. Y si tu figura entra en la definición de entidad financiera, la regla que te aplica no es la que se repite en todos lados.
¿Cómo le doy crédito a mis clientes y les cobro a tiempo?
El crédito se vuelve cobrable antes de la primera venta, no después. Lo que no se escribió ese día se discute cada quincena.
Makatea, software de cobranza recurrente por WhatsApp